
LEI ORDINÁRIA N° 3459/2026
Publicado Em: Diário Oficial - Edição nº 2623/2026
Orgão/Secretaria: Núcleo Parlamentar
Categoria: Leis
Institui o novo Código Tributário do Município de Ibiporã e dá outras providências.
A CÂMARA MUNICIPAL DE IBIPORÃ, ESTADO DO PARANÁ, APROVOU, E EU, PREFEITO MUNICIPAL, SANCIONO A SEGUINTE LEI:
DISPOSIÇÕES PRELIMINARES
Art. 1º Esta Lei, denominada “Código Tributário do Município de Ibiporã” (CTM), regula e disciplina, com fundamento na Constituição Federal, no Código Tributário Nacional, Leis Complementares e Lei Orgânica do Município, os direitos e as obrigações que emanam das relações jurídicas referentes a tributos de competência municipal e às rendas deles derivadas que integram a receita do Município.
Parágrafo único.A expressão "legislação tributária" compreende as leis, os tratados e as convenções internacionais, os decretos e as normas complementares que versem, no todo ou em parte, sobre tributos e as relações jurídicas a eles pertinentes.
TÍTULO I
NORMAS GERAIS
CAPÍTULO I
DOS CADASTROS
Seção I
Disposições Gerais
Art. 2º O Município manterá atualizado, sob sua responsabilidade, um cadastro multifinalitário destinado à atividade tributária municipal, compreendendo:
I - cadastro imobiliário;
II - cadastro mobiliário; e
III - cadastro geral.
§ 1º O cadastro imobiliário compreende:
I - os terrenos edificados ou não, existentes ou que venham a existir nas áreas urbanas, de expansão urbana ou urbanizáveis;
II - os imóveis, mesmo que localizados em áreas rurais, mas que comprovadamente sejam utilizados para outros fins que não o agropastoril;
III - imóveis localizados em áreas rurais dentro do Município, contendo todas as informações necessárias para sua identificação, inclusive produção, e dos seus proprietários; e
IV - os dados das construções existentes ou que vierem a ser construídas nas áreas urbanas, de expansão urbana ou urbanizáveis.
§ 2º O cadastro mobiliário é constituído de cadastro de atividades comerciais, industriais, prestadores de serviços, entidades filantrópicas, associações, agremiações desportivas ou culturais, clubes sociais e ou de campo, e sindicatos representativos.
§ 3º O cadastro geral consiste na obtenção e guarda de dados de qualquer outra natureza, não abrangidos pelos incisos I e II do caput deste artigo, obtidos pelos diversos órgãos e estabelecimentos públicos municipais em decorrência de qualquer atividade administrativa ou prestação de serviços públicos.
§ 4ºO cadastro relativo aos imóveis rurais deve constar, no mínimo:
I - nome, área e endereço completo do imóvel, suas características, inclusive o número de sua inscrição no Instituto Nacional Colonização e Reforma Agrária (INCRA);
II - nome e endereço de seu proprietário ou possuidor, a qualquer título, e o número de sua inscrição no Cadastro de Pessoa Física ou no Cadastro Nacional de Pessoas Jurídicas do Ministério da Fazenda; e
III - tipo de culturas ou atividades exercidas no imóvel.
Art. 3ºObservadas as disposições deste Código, o Município poderá utilizar o cadastro multifinalitário com a finalidade de desburocratizar e tornar mais eficiente a gestão administrativa e o exercício da atividade econômica.
Parágrafo único.Observadas as normas relativas ao dever de sigilo e a proteção de dados pessoais, todos os dados obtidos pela administração pública municipal em decorrência de qualquer atividade administrativa ou da prestação de serviços públicos deverão ser compartilhados com a Administração Tributária a fim de manter atualizado o cadastro multifinalitário de que trata este Código.
Art. 4º Fica o Chefe do Poder Executivo autorizado a celebrar convênio com os demais entes políticos, poderes, autarquias, fundações, órgãos públicos e demais instituições e organizações, mesmo que privadas, visando a obtenção e utilização dos dados e elementos cadastrais disponíveis, úteis para a atividade administrativa municipal, resguardando o sigilo.
Parágrafo único.É facultada a utilização dos códigos de inscrição e identificação dos cadastros federal e estadual, para melhor caracterização de registros municipais.
Seção II
Cadastro Imobiliário
Art. 5ºA inscrição ou alteração cadastral do imóvel será promovida:
I - pelo proprietário, pelo titular do domínio útil ou pelo possuidor;
II - pelo enfiteuta, usufrutuário ou fiduciário;
III - pelo inventariante, síndico, liquidante ou sucessor no caso de imóvel pertencente ao espólio, massa falida, massa liquidada ou sucessora;
IV - por qualquer dos condôminos, em se tratando de condomínio;
V - pelo arrematante no caso de arrematação em hasta pública;
VI - pelo compromissário vendedor ou comprador, quando se tratar de promessa de compra e venda;
VII - pelo ocupante ou posseiro de imóvel da União, Estado, Distrito Federal ou Município; e
VIII - de ofício, em se tratando de imóvel federal, estadual, municipal ou de entidade autárquica, ou, ainda, quando a inscrição deixar de ser feita no prazo de 30 (trinta) dias após a ocorrência do fato gerador do IPTU.
§ 1ºA inscrição ou alteração de dados do imóvel será efetuada por meio de petição ou formulário, constando às áreas do terreno, da edificação ou da construção, o uso, planta de situação e localização, título de propriedade, domínio ou posse, e outros elementos exigidos em regulamento.
§ 2ºO prazo para inscrição cadastral e para comunicação de alterações é de 30 (trinta) dias, a contar do ato ou fato que lhes deu origem.
§ 3ºA inscrição de ofício será efetuada se constatada qualquer infração à lei, após o prazo para inscrição ou comunicação de alterações no imóvel.
§ 4ºA comunicação das alterações no imóvel por iniciativa do contribuinte, se implicar na redução ou isenção de tributo, só será admitida mediante a comprovação do erro em que se fundamentou o lançamento.
§ 5°Em caso de litígio sobre o domínio de imóvel, do cadastro deverá constar tal circunstância, bem como os nomes dos litigantes, dos possuidores do imóvel, a natureza do feito, o juízo e o cartório por onde tramitar a ação.
Art. 6º Serão obrigatoriamente inscritas no cadastro imobiliário todas as unidades imobiliárias existentes no Município, mesmo imunes, isentas ou quando não incidente o IPTU.
§ 1º Para efeitos tributários, a inscrição de cada unidade imobiliária constituída de terreno, com ou sem edificação, será única, não importando o seu uso.
§ 2º Para a caracterização da unidade imobiliária, poderá ser considerada a situação de fato do imóvel, coincidindo ou não com a descrita no respectivo título de propriedade, domínio ou posse, ou no cadastro.
§ 3º Para efeito de inscrição no cadastro, consideram-se autônomas as unidades imobiliárias que, podendo ser desmembradas, tenham autonomia de uso.
§ 4º Entende-se unidade autônoma que pode ser desmembrada aquela delimitada que permite uma ocupação ou utilização privativa e tenha acesso independente, mesmo quando o acesso principal seja por meio de áreas de circulação comum a todos.
§ 5º A Administração Tributária poderá promover, de ofício, o desmembramento de unidade imobiliária considerada autônoma.
Art. 7º Serão objeto de uma única inscrição:
I - a gleba de terra bruta desprovida de melhoramentos, cujo aproveitamento dependa de realização de obras de arruamento ou de urbanização; e
II - a quadra indivisa de áreas arruadas.
Art. 8º Os loteadores ou responsáveis pelos loteamentos são obrigados a fornecer à Prefeitura, mensalmente até o dia 10 (dez), relação nominal e respectivos endereços dos compradores ou promitentes compradores de imóveis de sua responsabilidade.
Art. 9º O cancelamento da inscrição cadastral da unidade imobiliária dar-se-á de ofício ou a requerimento do sujeito passivo, dentre outras, nas seguintes situações:
I - erro de lançamento que justifique o cancelamento;
II - remembramento de lotes em loteamento já aprovado e inscrito, após despacho do órgão competente;
III - alteração de unidades imobiliárias autônomas que justifique o cancelamento, após despacho do órgão competente; e
IV - alteração promovida na unidade imobiliária pela incorporação ou construção, de que resultem novas unidades imobiliárias autônomas.
Art. 10. Quando ocorrer demolição, incêndio ou qualquer causa que importe em desaparecimento da benfeitoria, será mantido o número da inscrição, bem como nos casos de extinção de aforamento, arrendamento ou qualquer ato ou fato que tenha motivado o desmembramento do terreno.
Art. 11. Para fins de inscrição no cadastro imobiliário, considera-se situado o imóvel no logradouro correspondente à sua frente efetiva.
Art. 12. As edificações e as construções realizadas sem licença municipal em desobediência às normas vigentes serão inscritas para efeitos de incidência de tributos.
§ 1ºA inscrição e os efeitos tributários referidos neste artigo não criam direitos ao proprietário, ao titular do domínio útil ou ao possuidor a qualquer título, bem como não exclui o direito do Município de determinar a adaptação da edificação às normas legais ou a sua demolição independentemente das medidas cabíveis.
§ 2ºNão será fornecido o "habite-se" relativo à construção nova e nem qualquer alvará para reconstrução, reforma, ampliação, modificação ou acréscimo de área construída antes da inscrição ou anotação das alterações do imóvel no cadastro imobiliário municipal.
Seção III
Cadastro Mobiliário
Art. 13. Deverão providenciar a inscrição junto ao cadastro mobiliário todas as pessoas físicas ou jurídicas, ou os equiparáveis para fins tributários, que vierem a se estabelecer ou iniciar atividade no Município, ainda que por meio de agência, posto, sucursal ou escritório.
§ 1º A obrigação estabelecida pelo caput abrange também as pessoas físicas ou jurídicas imunes ou isentas do pagamento de tributos municipais, as atividades de caráter eventual ou temporário, e ainda o órgão, empresa ou entidade da Administração Pública Direta e Indireta, condomínio, cartório notarial e de registro.
§ 2º A inscrição de que trata este artigo deve ser efetuada antes da instalação ou do início da atividade a ser exercida.
§ 3º A concessão de inscrição não dispensa a necessidade de obtenção dos alvarás e autorizações públicas previstas em lei para o exercício de sua atividade.
§ 4º Deverá ser realizada uma inscrição para cada estabelecimento ou local de atividade, ainda que pertencentes à mesma pessoa, salvo em relação ao ambulante, que fica sujeito a inscrição única.
§ 5º Na inexistência de estabelecimento fixo, a inscrição será única, pelo local do domicílio.
§ 6º A dispensa de atos públicos de liberação da atividade econômica não exime as pessoas naturais e jurídicas do dever de providenciar a sua inscrição nos cadastros tributários municipais estabelecidos nesta legislação.
Art. 14. No processo de inscrição de empresários e pessoas jurídicas devem ser utilizados dados ou informações que constem da base de dados do Governo Federal, através dos processos de integração com a Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios - REDESIM, devendo-se evitar a solicitação de informações e documentos adicionais aos já coletados pelo sistema responsável pela integração, os quais devem ser suficientes para a realização do registro e das inscrições.
Art. 15. Far-se-á a inscrição e alterações:
I - a requerimento do interessado; e
II - de ofício, após expirado o prazo para inscrições ou alterações dos dados da inscrição, aplicando-se as penalidades cabíveis.
Art. 16. Ocorrendo qualquer alteração nos dados cadastrais, suspensão temporária ou a cessação das atividades, os interessados deverão comunicar ao órgão fazendário competente, no prazo de 30 (trinta) dias da ocorrência do fato.
Parágrafo único. O prazo previsto neste artigo deverá ser observado quando se tratar de venda ou transferência de estabelecimento, transferência de ramo ou encerramento de atividade.
Art. 17. Sem prejuízo da inscrição e eventuais alterações, a Administração Tributária poderá exigir do sujeito passivo a apresentação de declaração de dados, para fins estatísticos e de fiscalização, na forma que dispuser o regulamento.
Art. 18. As declarações prestadas no ato da inscrição ou da atualização dos dados cadastrais, não implicam em sua aceitação pelo fisco, que poderá revê-las a qualquer época, independentemente de prévia ressalva ou comunicação.
§ 1ºA anotação de término ou paralisação da atividade não extingue débitos existentes, ainda que venham ser apurados posteriormente à declaração do sujeito passivo ou à baixa de ofício.
§ 2ºO contribuinte que não recolher seus tributos municipais por 12 (doze) meses consecutivos e não for encontrado em seu domicílio tributário, terá sua inscrição e seu cadastro inativados de ofício.
Art. 19. Constatada a existência de estabelecimento ou o exercício de atividade sem o devido cadastro, bem como no caso de omissão ou incorreção dos dados cadastrais, a autoridade competente determinará o cadastramento, a retificação ou o cancelamento cadastral compulsório e de ofício, sem prejuízo da aplicação das penalidades cabíveis.
Parágrafo único.A inscrição, alteração ou cancelamento efetuados na forma do caput terão caráter precário e serão realizados independentemente:
I - do estabelecimento obedecer ou não o Plano Diretor e as posturas municipais; e
II - de ser lícita ou não a atividade, em relação ao objeto ou ao local do estabelecimento.
Art. 20. O sujeito passivo que se encontrar exercendo atividade sem inscrição cadastral terá o prazo de 15 (quinze) dias para se inscrever, sob pena de aplicação das sanções previstas neste Código.
Parágrafo único. O descumprimento do prazo mencionado no caput implicará na interdição do estabelecimento pela autoridade administrativa.
Art. 21. Far-se-á a baixa da inscrição:
I - a requerimento do interessado;
II - de ofício nas seguintes hipóteses:
a) se as atividades estiverem paralisadas;
b) quando a inscrição for considerada inapta e não tiver regularizada dentro do prazo deferido pela Administração Pública;
c) quando extinta, cancelada ou baixada no respectivo órgão de registro;
d) quando verificada a hipótese prevista no art. 18, § 2º, respeitadas as disposições do § 2º deste artigo; e
e) demais hipóteses definidas em regulamento.
§ 1º O pedido de baixa, quando de iniciativa do sujeito passivo, somente será decidido após o pronunciamento da repartição fiscalizadora.
§ 2º Ressalvados os casos em que houver o depósito do valor do débito apurado e se configurada a decadência ou a prescrição, não será concedida a baixa da inscrição cadastral do sujeito passivo em débito, sem prejuízo da sua inativação na forma prevista no art. 18, § 2º.
§ 3º Quando do encerramento da atividade é obrigatório o pedido de baixa pelo sujeito passivo, no prazo de até 30 (trinta) dias.
§ 4º A pessoa física, entidade ou o estabelecimento filial cuja inscrição no Cadastro Mobiliário estiver na situação cadastral baixada pode ter sua inscrição restabelecida a pedido, bem como de ofício, neste caso quando constatado o seu funcionamento e/ou regularização das inconsistências cadastrais.
Art. 22. O Poder Executivo regulamentará outras regras para a inscrição, alteração, cancelamento, inativação e baixa no Cadastro Municipal.
Art. 23. O descumprimento das obrigações previstas neste Capítulo sujeita o infrator à multa prevista nos art. 48 desta Lei quando não for promovida a inscrição ou sua alteração na forma e nos prazos determinados, ou quando houver erro, omissão ou falsidade nos dados que possam alterar a base de cálculo do tributo.
CAPÍTULO II
DA CONSTITUIÇÃO DO CRÉDITO TRIBUTÁRIO
Seção I
Do Lançamento
Art. 24. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato jurídico tributário da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo o caso, propor a aplicação da penalidade cabível.
Parágrafo único. A atividade administrativa de lançamento é vinculada e obrigatória, sob pena de responsabilidade funcional.
Art. 25. A notificação de lançamento, ato administrativo pelo qual o contribuinte é cientificado da constituição do crédito tributário, será expedida pelo órgão que administra o tributo e conterá:
I - nome, domicílio tributário ou endereço do sujeito passivo;
II - descrição do valor principal, da atualização monetária, da multa e dos juros devidos;
III - indicação da origem e natureza do crédito, mencionando especificamente a disposição da lei em que se fundamente;
IV - intimação para pagamento ou reclamação, com indicação do respectivo prazo e data do seu início; e
V - data da emissão, identificação e assinatura da autoridade notificante.
Parágrafo único. Os requisitos previstos nos incisos I, II e V poderão ser dispensados quando a notificação se der de forma global e impessoal, nos casos previstos neste Código.
Art. 26. O lançamento e suas alterações serão notificados ao contribuinte através de qualquer uma das seguintes formas:
I - por via eletrônica, incluindo aplicativos eletrônicos, Domicílio Tributário Eletrônico Municipal (DTM) e correio eletrônico (e-mail);
II - por via postal, com aviso de recebimento;
III - por edital, mediante publicação no Jornal Oficial do Município ou outro que o substitua, facultada sua divulgação na imprensa local ou no endereço da Administração Tributária na internet;
IV - por notificação direta à sua pessoa, representante, mandatário ou preposto; e
V - por qualquer outra forma prevista na legislação vigente.
§ 1º Se o fiscalizado se recusar a receber o termo ou a exarar o recibo, a autoridade fiscal registrará o fato, e a Administração Tributária poderá optar por encaminhá-lo via postal ou notificá-lo de acordo com uma das formas previstas nos incisos I, II, III ou V do caput.
§ 2º Considera-se feita a intimação:
I - por via eletrônica:
a) 10 (dez) dias após o seu envio, conforme regulamentação;
b) na data em que o sujeito passivo realizar a consulta no endereço eletrônico atribuído pela administração tributária, se ocorrida antes do prazo previsto na alínea 'a', considerando-se o primeiro dia útil seguinte se efetuada em dia não útil; ou
c) na data registrada no meio magnético ou equivalente utilizado pelo sujeito passivo.
II - por via postal, na data indicada pelo correio no aviso de recebimento (AR);
III - por edital, 15 (quinze) dias após a data da efetiva circulação ou da sua publicação no jornal oficial indicado no inciso III do caput;
IV - pessoalmente, na data da assinatura.
§ 3º Considera-se pessoal a notificação efetuada ao sujeito passivo ou a seu representante, mandatário, preposto, empregado, familiares ou outras pessoas que trabalhem ou residam no mesmo endereço.
§ 4º Para fins de intimação, considera-se domicílio tributário do sujeito passivo:
I - o endereço postal fornecido por ele, para fins cadastrais, à administração tributária; e
II - o endereço eletrônico atribuído pela administração tributária, desde que autorizado por ele.
§ 5º A autoridade administrativa poderá recusar o domicílio eleito pelo sujeito passivo quando este impossibilitar ou dificultar a arrecadação ou a fiscalização do tributo.
§ 6º Tratando-se de intimação por carta com aviso de recebimento, é suficiente, para sua comprovação, o recibo de entrega.
§ 7º Havendo mais de um sujeito passivo, a contagem do prazo para a apresentação de reclamação, recurso ou pagamento do crédito tributário iniciar-se-á a partir da última ciência recebida.
§ 8º Os meios de intimação previstos no caput deste artigo não estão sujeitos a ordem de preferência.
Art. 27. Aplica-se o disposto neste Capítulo a todas as intimações realizadas pela Administração Tributária, inclusive cientificação de termos, notificações e autos de infração, ressalvadas as disposições específicas.
Parágrafo único.As disposições deste Capítulo também se aplicam a qualquer espécie de comunicação realizada pelos demais órgãos municipais que atuem em matéria tributária.
Art. 28. O lançamento do tributo não implica no reconhecimento da legitimidade de propriedade, de domínio útil ou de posse de bem imóvel, nem na regularidade do exercício de atividade ou na legitimidade das condições do local, instalações, equipamentos ou obras.
Art. 29. Enquanto não extinto o direito da Fazenda Municipal, o lançamento poderá ser revisto de ofício, bem como poderão ser efetuados lançamentos omitidos ou vencidos por irregularidade ou erro de fato.
Seção II
Do Pagamento
Art. 30. O pagamento de tributos e rendas municipais deve ser efetuado em moeda corrente, dentro dos prazos estabelecidos em lei ou fixados pela Administração.
Parágrafo único.Fica o Poder Executivo Municipal autorizado a modificar as datas de vencimento dos tributos municipais previstos neste Código, mediante a expedição de Decreto Municipal que regulamentará as novas datas de vencimento.
Art. 31. O Poder Executivo fica autorizado a receber, por meio de instituições financeiras, os débitos de natureza tributária e não tributária, constituídos ou não, inscritos ou não na dívida ativa, protestados ou a protestar, ajuizados ou a ajuizar, por meio de operações de cartão de crédito, débito e por sistemas de pagamentos instantâneos instituídos pelo Banco Central, como o PIX.
§ 1º Considera-se recolhimento do tributo por parte do contribuinte aquele feito por retenção na fonte pagadora, nos casos previstos em lei, desde que o sujeito passivo apresente o respectivo comprovante, sem prejuízo da responsabilidade da fonte pagadora quanto à liquidação do crédito tributário.
§ 2º O disposto nesta lei aplica-se inclusive aos créditos tributários anteriores à sua vigência, sendo facultado ao contribuinte efetuar o pagamento desses créditos por meios digitais.
§ 3º O pagamento, por meio de cartão de débito ou de crédito, será realizado a partir das informações constantes dos boletos gerados pelo sistema informatizado de cobrança.
§ 4º Nos pagamentos realizados por meio de cartão de débito ou crédito, fica autorizado o acréscimo de custos operacionais e administrativos ao valor principal da cobrança, de modo a não causar perda na arrecadação ao erário.
§ 5º O Poder Executivo poderá disponibilizar a impressão do boleto de pagamento dos tributos com código QR Code, possibilitando aos contribuintes realizarem o pagamento por meio de aplicativo bancário, via PIX.
Art. 32. Nenhum recolhimento de tributo ou penalidade pecuniária será efetuado sem a emissão do competente documento de arrecadação municipal.
Parágrafo único.No caso de expedição fraudulenta de documento de arrecadação municipal, responderão civil, criminal e administrativamente todos aqueles, servidores ou não, que houverem subscrito, emitido ou fornecido.
Art. 33. É facultado à administração pública a cobrança em conjunto de espécies tributárias diversas, tais como contribuições, impostos e taxas, observadas as disposições de regulamentos.
Seção III
Dos Acréscimos Legais
Art. 34. Os créditos tributários serão atualizados desde a data da ocorrência do fato jurídico tributário até a data do seu pagamento, conforme os índices oficiais de atualização adotados pela legislação municipal.
Parágrafo único.As disposições desta Seção aplicam-se aos créditos não tributários, exceto quando houver disposições incompatíveis previstas em legislação específica.
Art. 35. A falta de pagamento do crédito tributário, nas datas dos respectivos vencimentos, independentemente de procedimento tributário, resultará na cobrança, sobre o tributo e as parcelas vencidas, dos seguintes acréscimos:
I - atualização monetária e juros de mora, aplicados conjuntamente, mediante a utilização da Taxa Referencial do Sistema Especial de Liquidação e de Custódia (SELIC);
II – multa moratória, a partir da data do vencimento;
III - multa punitiva.
§ 1º Os acréscimos previstos nos incisos II e III incidirão sobre o tributo atualizado monetariamente.
§ 2º É vedado receber débitos de qualquer natureza sem a devida atualização monetária, exceto quando houver previsão expressa em lei.
Art. 36.Aos contribuintes que forem notificados ou autuados será concedido um desconto de:
I - 20% (vinte por cento) na multa punitiva, desde que o pagamento seja efetuado no prazo de 30 (trinta) dias, contados a partir da data de intimação;
II - 10% (dez por cento) na multa punitiva no caso de o pagamento ser realizado após decisão administrativa, durante o prazo recursal.
§ 1º O desconto será concedido sem prejuízo do pagamento dos demais acréscimos legais.
§ 2º O sujeito passivo que reconhecer parcialmente o débito fiscal poderá efetuar o pagamento da parte não impugnada sem dispensa de qualquer dos acréscimos legais.
§ 3º O desconto previsto neste artigo não se aplica às multas em decorrência do descumprimento de obrigação tributária acessória.
CAPÍTULO III
DAS INFRAÇÕES E PENALIDADES
Seção I
Das Disposições Gerais
Art. 37. Constitui infração fiscal toda ação ou omissão que importe em inobservância, por parte do contribuinte, responsável ou terceiro, das normas estabelecidas na legislação tributária municipal.
Parágrafo único. A responsabilidade por infrações da legislação tributária independe da intenção do agente ou do responsável, da natureza e da extensão dos efeitos do ato.
Art. 38.São responsáveis pela infração, conjunta ou isoladamente, as pessoas que, de qualquer forma, concorrem para a sua prática ou dela se beneficiem.
Art. 39. O contribuinte, o responsável ou demais pessoas envolvidas em infrações poderão apresentar denúncias espontâneas de infração à legislação tributária, ficando excluídas as respectivas penalidades, desde que a falta seja corrigida imediatamente ou, se for o caso, efetuado o pagamento do tributo devido, com os acréscimos legais cabíveis, ou depositada a importância arbitrada pela administração tributária, quando o montante do tributo depender de apuração.
§ 1º Não se considera espontânea a denúncia apresentada após o início de qualquer procedimento administrativo ou medida de fiscalização relacionados à infração.
§ 2º A apresentação de documentos obrigatórios à Administração Tributária não configura denúncia espontânea, para os fins do disposto neste artigo.
§ 3º Na cobrança dos acréscimos legais, nos casos de recolhimento dos tributos por denúncia espontânea, será dispensada a multa por infração.
Art. 40. Considera-se fraude toda ação ou omissão dolosa que vise impedir ou retardar, total ou parcialmente, o fato gerador da obrigação tributária principal, ou excluir ou modificar qualquer de suas características essenciais, de modo a reduzir o montante do tributo ou evitar ou postergar o seu pagamento.
Art. 41. Considera-se inidôneo, para os efeitos desta Lei, o documento fiscal que contenha vícios que o tornem impróprio para documentar a operação a que se refere.
Art. 42. A imposição das penalidades previstas neste Capítulo não elimina a exigência da integralidade do tributo devido e de outras penalidades cabíveis.
Art. 43. As infrações e penalidades tratadas neste capítulo serão aplicadas no caso de descumprimento das obrigações principais e acessórias.
Seção II
Das Infrações por Descumprimento da Obrigação Principal
Art. 44. O inadimplemento do crédito tributário após o vencimento enseja a aplicação de multa moratória de 0,33% (zero vírgula trinta e três por cento) ao dia, limitada a 10% (dez por cento) do valor do crédito tributário atualizado na data do seu pagamento.
Parágrafo único. A multa moratória será calculada diariamente sobre o valor original do crédito tributário, até o limite de 10% (dez por cento), independentemente do número de dias em atraso.
Art. 45.A multa punitiva incidirá quando o sujeito passivo deixar de recolher, total ou parcialmente, o tributo:
I - devido por responsabilidade ou substituição tributária;
II - apurado pelo próprio sujeito passivo;
III - devido por estimativa fiscal;
IV - devido por contribuintes sujeitos a regime fixo do ISSQN;
V - devido por lançamento direto ou de ofício.
§ 1º A multa pela infração do inciso I corresponderá a 100% (cem por cento) do tributo devido quando retido e não pago, e a 50% (cinquenta por cento) quando não retido ou retido irregularmente.
§ 2º A multa pela infração dos incisos II, III, IV e V corresponderá a 50% (cinquenta por cento) do tributo devido.
§ 3º Aplicam-se as penalidades previstas neste artigo quando o contribuinte ou responsável deixar de pagar o tributo em razão, dentre outras, das seguintes ocorrências:
a) qualquer entrada de numerário cuja origem não esteja comprovada;
b) escrituração de suprimentos sem documentação hábil, idônea ou coincidente, em datas e valores, com as importâncias entregues pelo supridor, devendo, ainda, ser comprovada a disponibilidade financeira deste;
c) ocorrência de saldo credor nas contas do ativo circulante ou do realizável;
d) efetivação de pagamento sem a correspondente disponibilidade financeira;
e) qualquer irregularidade verificada em máquina registradora ou equipamento de autenticação similar utilizada pelo contribuinte, ressalvada a hipótese de defeito mecânico, devidamente comprovado por oficina de conserto;
f) emissão, adulteração ou utilização de documento fiscal falso, bem como a consignação em documento fiscal de declaração falsa quanto ao estabelecimento e/ou domicílio do tomador dos serviços e ao local da prestação do serviço;
g) emissão de documento fiscal com preço inferior ao valor real da operação;
h) prestação de serviço sem a emissão correspondente de documento fiscal e sem o respectivo lançamento na escrita fiscal;
i) utilização de documentos fiscais de contribuintes que encerraram suas atividades;
j) negar ou deixar de fornecer nota fiscal ou documento equivalente, desde que autorizado pelo Fisco Municipal, relativo à prestação de serviço realizada, ou fornecer em desacordo com a legislação;
k) escrituração de operações tributáveis como isentas, imunes ou não tributáveis;
l) falta de retenção, quando houver responsabilidade por substituição tributária, nos pagamentos realizados pelos contribuintes substituídos;
m) falta de pagamento nos casos de atividades tributáveis por importâncias fixas, quando os elementos informativos necessários ao lançamento ou à sua conferência forem omissos ou inexatos;
n) início de atividade sem a inscrição do sujeito passivo no cadastro fiscal.
Art. 46. A multa será de 100% (cem por cento) do tributo devido nos casos de dolo ou fraude, quando o sujeito passivo deixar de submeter, total ou parcialmente, a atividade tributável.
Parágrafo único.Incidirá, também, a multa prevista no caput deste artigo nos seguintes casos:
I - deixar de efetuar ou atualizar informações cadastrais que possam resultar na ausência ou redução do tributo devido;
II - deixar de emitir documento fiscal quando obrigado; e
III - prestar informações falsas ou omitir dados que possam prejudicar o cálculo do tributo.
Art. 47. O agente arrecadador ou estabelecimento bancário que deixar de repassar os tributos arrecadados estará sujeito a uma multa de 100% (cem por cento) do valor do tributo.
Seção III
Das Infrações por Descumprimento das Obrigações Acessórias
Art. 48. A não observância, pelo sujeito passivo, de qualquer dever instrumental imposto pela legislação tributária, no interesse da arrecadação ou fiscalização, implicará no pagamento de multa correspondente:
I - a 5 (cinco) Unidade Fiscal Municipal (UFM), nos casos em que:
a) deixar de inscrever-se no cadastro fiscal ou de atualizá-lo, na forma e prazos legais;
b) deixar de atender à notificação para inscrição no cadastro fiscal;
c) fornecer ao cadastro fiscal dados inexatos ou incompletos, de cuja aplicação possa resultar, para o sujeito passivo, proveito indevido de qualquer natureza;
d) deixar de declarar o imposto sobre serviços no prazo determinado;
e) deixar de remeter à Administração documento exigido por lei ou regulamento;
f) emitir nota fiscal sem identificação e endereço completo do usuário do serviço;
g) extraviar nota fiscal de prestação de serviço;
h) o prestador de serviços de construção civil não manter, em separado, controle contábil por obra, conforme exigido em lei ou regulamento;
i) deixar de transmitir a declaração mensal de serviços no prazo estabelecido;
j) enviar declaração com dados incorretos e/ou com omissão de informações;
k) houver qualquer entrada de numerário de origem não comprovada;
l) realizar a escrituração de suprimentos sem documentação hábil, idônea ou coincidente, em datas e valores, com as importâncias entregues pelo supridor, devendo, ainda, ser comprovada a disponibilidade financeira deste;
m) houver saldo credor nas contas do ativo circulante ou do realizável;
n) efetivar pagamento sem a correspondente disponibilidade financeira;
o) efetuar reforma no imóvel, com ou sem acréscimo de área, sem a prévia autorização;
p) utilizar o imóvel antes da vistoria e da expedição do habite-se; e
q) descumprir qualquer obrigação acessória prevista na legislação tributária, sem penalidade específica capitulada nesta Lei.
II - a 10 (dez) UFM, nos casos em que:
a) negar-se a exibir livros e documentos de escrita comercial e fiscal;
b) utilizar nota fiscal de prestação de serviço em desacordo com a lei e regulamento;
c) deixar de emitir documento fiscal relativo à prestação de serviço não tributável, quando exigido em lei ou regulamento;
d) inutilizar, extraviar, perder ou não conservar livros e documentos por 5 (cinco) anos após o pagamento dos tributos, sem comunicar na forma da lei ou regulamento;
e) deixar de apresentar informação econômico-fiscal de interesse da Administração Tributária;
f) houver preço diferente ou diverso nas vias da nota fiscal de mesma numeração e série; e
g) houver declaração, no documento fiscal, de preço inferior ao valor real da operação.
III - a 15 (quinze) UFM, nos casos em que:
a) possuir ou utilizar equipamento emissor de cupom fiscal, sem a autorização fornecida pelo órgão fiscal do Município ou pela Secretaria da Fazenda do Estado do Paraná;
b) utilizar programa para emissão ou impressão de documento fiscal ou escrituração de livros fiscais com vício, fraude ou simulação;
c) utilizar sistema eletrônico de processamento de dados, ou qualquer outro sistema, para emissão de documentos fiscais ou escrituração de livros fiscais, sem observar os requisitos previstos na legislação;
d) não efetuar a entrega de informações em meio digital ou fornecê-las em padrão diferente do estabelecido na legislação;
e) deixar de manter, ou fazê-lo em desacordo com a legislação, arquivo digital ou eletrônico com o registro fiscal dos livros e documentos fiscais escriturados ou emitidos por processamento eletrônico de dados;
f) utilizar, para registro de prestação de serviços, equipamento de emissão de cupom fiscal não autorizado pela Administração Tributária ou utilizar em estabelecimento diverso daquele para o qual foi autorizado, ou ainda quando o lacre de segurança estiver violado ou sem a etiqueta de identificação, ou quando a etiqueta de identificação estiver rompida ou adulterada;
g) deixar de atender intimação no prazo estabelecido;
h) embaraçar, dificultar, retardar ou impedir, por qualquer meio, a ação fiscal; e
i) emitir documento fiscal consignando preço inferior ao valor real da operação.
Parágrafo único. Na reincidência das infrações previstas neste artigo, aplicar-se-á em dobro a penalidade estipulada e, no triplo, no caso de persistência.
Art. 49. A aplicação das penalidades previstas neste Capítulo não exclui a exigência do pagamento integral do tributo devido, bem como de outras penalidades cabíveis.
CAPÍTULO IV
DO PARCELAMENTO
Art. 50. O Poder Executivo poderá conceder o parcelamento ou reparcelamento de créditos da Fazenda Municipal, sejam eles tributários ou não tributários, já constituídos, inscritos ou não em dívida ativa, ajuizados ou não, desde que sejam obedecidos os seguintes critérios:
I - em até 60 (sessenta) parcelas, com valor não inferior a 2 (duas) UFM para pessoas físicas e 5 (cinco) UFM para pessoas jurídicas, vigentes na data do parcelamento;
II - a adesão ao parcelamento ou ao reparcelamento implica o reconhecimento da dívida, a renúncia a eventuais processos administrativos e a desistência de ações judiciais.
§ 1º Sobre as prestações mensais incidirão multa de mora e juros de 1% (um por cento) ao mês, a partir do vencimento, considerando-se como mês completo qualquer fração deste.
§ 2º O pagamento da primeira parcela deverá ser efetuado no ato da formalização do parcelamento ou reparcelamento, constituindo condição para sua validade e eficácia.
§ 3º O parcelamento será rescindido pela inadimplência do pagamento de 3 (três) parcelas consecutivas ou alternadas.
§ 4º O parcelamento e o reparcelamento suspendem a exigibilidade do crédito tributário enquanto o acordo entre as partes estiver vigente.
§ 5º O parcelamento e o reparcelamento somente serão concedidos se o sujeito passivo se declarar devedor e aceitar formalmente suas condições, conforme as regras deste Código ou de legislação específica.
§ 6º O montante do débito a ser parcelado representa o valor do principal, corrigido até a data do parcelamento/reparcelamento, e a soma de todos os demais encargos devidos, inclusive a multa pecuniária decorrente do atraso no pagamento, salvo disposição legal em contrário.
§ 7º Nos casos de interrupção dos pagamentos das parcelas, o saldo remanescente será recalculado para fins de cobrança administrativa ou judicial, adicionando-se ao valor multa, juros e correção monetária.
§ 8º Em caso de reparcelamento, exigir-se-á como condição, no momento da formalização do ato, o pagamento de no mínimo 30% (trinta por cento) do valor a ser reparcelado.
§ 9º Excepcionalmente, o valor da entrada de que trata o § 8º deste artigo poderá, mediante processo administrativo, ser reduzido nos casos em que houver comprovada necessidade do sujeito passivo em decorrência do comprometimento da renda familiar para sua sobrevivência, mediante laudo expedido por assistente social ou agente fiscal do município.
§ 10. Para deferimento do parcelamento, a Administração Tributária fica autorizada a exigir os documentos necessários para identificação do fato tributável e outros documentos, sem prejuízo do previsto em regulamento.
§ 11. O parcelamento de débitos ajuizados e/ou protestados será realizado independentemente do pagamento das custas judiciais ou extrajudiciais e honorários, ainda que devidos pelo contribuinte, não excluindo a incidência de multa, juros moratórios e correção monetária, conforme a lei.
§ 12. Lei específica poderá estabelecer condições e requisitos diferenciados para modalidades especiais de parcelamento, instituindo um regime jurídico próprio e distinto do previsto neste diploma legal.
CAPÍTULO V
DAS IMUNIDADES, DAS ISENÇÕES E DA REMISSÃO
Art. 51. A imunidade e a isenção não excluem a responsabilidade pelo cumprimento das obrigações acessórias previstas na legislação tributária, sujeitando-se a sua desobediência à aplicação de penalidades.
Parágrafo único.O disposto neste artigo abrange também a prática do ato, previsto em lei, que assegure o cumprimento das obrigações tributárias por terceiros.
Art. 52. Observadas as disposições deste Código, a isenção pressupõe a concessão por meio de lei, a qual deverá especificar as condições e requisitos exigidos, os tributos aos quais se aplica e, se for o caso, o prazo de sua duração.
Parágrafo único.Salvo disposição legal em contrário, a isenção não se estende:
I - às taxas e contribuições; e
II - aos tributos instituídos após a sua concessão.
Art. 53. A isenção, salvo se concedida por prazo determinado e em função de condições específicas, pode ser revogada ou modificada por lei a qualquer momento.
Parágrafo único. No caso descrito no caput, observar-se-á o princípio da anterioridade anual e da noventena na aplicação das leis que extingam ou reduzam isenções, salvo se a lei dispuser de maneira mais favorável ao contribuinte.
Art. 54. A isenção, quando não concedida em caráter geral, é efetivada, em cada caso, por despacho da autoridade competente, mediante requerimento no qual o interessado comprove o preenchimento das condições e o cumprimento dos requisitos previstos em lei para sua concessão.
§ 1º Tratando-se de tributo lançado por período certo, o despacho referido neste artigo será renovado antes da expiração de cada período, cessando automaticamente seus efeitos a partir do primeiro dia do período para o qual o interessado deixar de promover a continuidade do reconhecimento da isenção.
§ 2º O despacho mencionado neste artigo não gera direito adquirido, e a isenção será revogada de ofício sempre que se verificar que o beneficiado não satisfazia ou deixou de satisfazer as condições, ou não cumpria ou deixou de cumprir os requisitos para a concessão do benefício, cobrando-se o crédito atualizado monetariamente e acrescido de juros de mora:
I - com a imposição da penalidade cabível, nos casos de dolo ou simulação do beneficiado, ou de terceiro em benefício daquele;
II - sem a imposição de penalidade, nos demais casos.
§ 3º No caso do § 2º, inciso I, o tempo decorrido entre a concessão da isenção e sua revogação não se computa para efeito da prescrição do direito à cobrança do crédito; no caso do § 2º, inciso II, a revogação só pode ocorrer antes de prescrito o referido direito.
Art. 55. Fica o Chefe do Poder Executivo autorizado a conceder remissão total ou parcial com base em despacho fundamentado em processo regular, atendendo, sem prejuízo do disposto no art. 150, § 6º da Constituição Federal, a:
I - a situação econômica do sujeito passivo;
II - a erro ou à ignorância escusáveis do sujeito passivo, quanto à matéria de fato;
III - à diminuta importância do crédito tributário;
IV - a considerações de equidade, em relação com as características pessoais ou materiais do fato;
V - a condições peculiares a determinada região do território do Município.
Parágrafo único. As concessões referidas neste artigo não geram direito adquirido e serão revogadas de ofício sempre que se apure que o beneficiário não satisfazia ou deixou de satisfazer as condições ou não cumpria ou deixou de cumprir os requisitos necessários à sua obtenção, sem prejuízo da aplicação das penalidades cabíveis nos casos de dolo ou simulação do beneficiário.
CAPÍTULO VI
DA COMPENSAÇÃO E DA TRANSAÇÃO
Art. 56. Fica autorizada a compensação de créditos tributários e não tributários inscritos em dívida ativa da Administração Direta com débitos do Município, inclusive os judiciais com trânsito em julgado, observadas as condições previstas neste Código e no regulamento administrativo.
Parágrafo único. O Executivo Municipal, mediante exames orçamentários, poderá instituir limitações às compensações previstas nesta Lei por meio de regulamento, inclusive estipulando limites de valores anuais.
Art. 57. A Secretaria de Finanças ou órgão equivalente e os órgãos financeiros da administração indireta, autárquica e fundacional, antes de realizar qualquer pagamento aos administrados, decorrente de decisão administrativa que autorize a repetição de indébito, indenizações, pagamentos decorrentes de contratos administrativos e outros, deverão verificar se a pessoa que receberá os valores possui débitos junto ao Município, suas autarquias e fundações.
Parágrafo único. Existindo débito em nome da pessoa que receberá os valores junto à administração municipal direta, autárquica ou fundacional, o valor da restituição ou ressarcimento será compensado de ofício, total ou parcialmente, com o valor do débito.
Art. 58.A compensação de créditos próprios do particular, reconhecidos administrativamente, pode ser requerida apenas pelo próprio interessado ou por seu procurador, em relação a débitos próprios, exclusivamente junto à Administração Direta Municipal, observadas as condições previstas.
Art. 59. Para o deferimento dos pedidos de compensação mencionados neste Código, devem ser observadas as seguintes condições:
I - o requerimento de compensação implicará a confissão irrevogável e irretratável da dívida dos débitos indicados no requerimento, firmado pelo sujeito passivo, sujeitando o contribuinte à aceitação plena e irretratável de todas as condições estabelecidas neste Código, além de produzir os efeitos previstos no art. 174, parágrafo único, do Código Tributário Nacional (CTN) ou no art. 202 do Código Civil (CC) (Lei nº 10.406/2002), conforme a natureza do débito;
II - nos casos em que o débito ou o crédito estejam sendo discutidos administrativamente pelo requerente, a compensação somente será deferida se houver comprovação da realização de pedido de desistência expressa e irretratável da impugnação ou do recurso interposto, com a renúncia a quaisquer alegações de fato ou de direito sobre as quais se fundam os referidos processos administrativos;
III - nos casos em que o débito ou o crédito estejam sendo discutidos judicialmente pelo requerente da compensação, ou em caso de execução fiscal do crédito municipal, a compensação somente será deferida se cumpridas as seguintes condições, que deverão ser demonstradas pelo interessado na data do requerimento:
a) pedido de extinção da ação judicial proposta, ou de embargos à execução opostos, com resolução do mérito, nos termos do art. 487, inciso III, alínea 'c', do Código de Processo Civil (CPC); desistência de defesas no âmbito da própria execução, como exceções de pré-executividade, ou ainda, desistência de impugnações e recursos quanto ao valor do precatório; e expressa assunção do ônus do pagamento das custas judiciais remanescentes, em qualquer caso;
b) comprovação do recolhimento das custas judiciais junto à escrivania onde tramita a ação; e
c) pagamento integral ou o parcelamento dos honorários advocatícios da execução fiscal, mediante guia própria, nos termos previstos em regulamento.
IV - o interessado deverá apresentar os documentos comprobatórios dos débitos e créditos a serem compensados, indicando os valores e suas respectivas origens; e
V - o pedido de compensação, em qualquer dos casos, deverá ser dirigido ao Secretário de Finanças, autoridade competente para a decisão, sem prejuízo do previsto no art. 60, inciso III.
§ 1º Será dada ciência da decisão ao sujeito passivo, conforme previsto no art. 26 deste Código.
§ 2º Sempre que o crédito do sujeito passivo for inferior ao da Fazenda Municipal, aplicar-se-ão as regras de imputação ao pagamento da legislação tributária, e o saldo apurado poderá ser objeto de parcelamento, obedecidas as normas vigentes.
§ 3º Sendo o crédito do contribuinte superior ao débito, a diferença em seu favor será paga de acordo com as normas de administração financeira vigentes.
§ 4º Nos casos dos incisos II e III do caput, a compensação será deferida de forma condicionada, devendo o contribuinte apresentar a renúncia, a desistência e, no caso de discussão judicial, o cumprimento do contido nas alíneas ‘a’, ‘b’ e ‘c’ do inciso III do caput, ou outros atos nesse mesmo sentido, no prazo de 10 (dez) dias contados da ciência do deferimento da compensação.
Art. 60. A compensação de créditos tributários e não tributários inscritos em dívida ativa com débitos do Município, cuja origem seja decisão judicial, deverá atender aos requisitos previstos em regulamento, além das seguintes condições, além das previstas no art. 59:
I - o trânsito em julgado deve ter ocorrido sem que tenha sido emitido o precatório ou a requisição de pequeno valor em relação ao crédito a ser compensado;
II - o valor do débito do Município deve ser líquido e certo;
III - o pedido de compensação deve ser requerido apenas pelo próprio interessado, ou seu procurador, em relação a débitos próprios, ressalvada a possibilidade de o pedido se originar do Município; e
IV - o interessado deve peticionar nos autos judiciais informando sua opção pela realização da compensação nos termos deste Código, solicitando a suspensão do feito sem que seja expedido o respectivo precatório ou a requisição de pequeno valor.
Parágrafo único. A compensação de precatórios somente será realizada, no âmbito municipal, nos termos, modos e condições eventualmente previstas pela Constituição Federal.
Art. 61. Fica vedada, em qualquer hipótese, para fins de compensação, a inclusão:
I - de débitos ou créditos do Simples Nacional;
II - como débitos do requerente ou contribuinte/particular, os valores de custas e despesas judiciais e de honorários advocatícios;
III - de títulos ou certificados públicos de qualquer natureza, salvo os casos expressamente autorizados por lei específica;
IV - de crédito do contribuinte decorrente de decisão judicial não transitada em julgado;
V - de crédito do contribuinte fundamentado na alegação de inconstitucionalidade de lei, exceto nos casos em que a lei:
a) tenha sido declarada inconstitucional pelo Supremo Tribunal Federal em ação direta de inconstitucionalidade ou em ação declaratória de constitucionalidade;
b) tenha tido sua execução suspensa pelo Senado Federal;
c) tenha sido julgada inconstitucional em sentença judicial transitada em julgado a favor do contribuinte; ou
d) seja objeto de súmula vinculante aprovada pelo Supremo Tribunal Federal nos termos do art. 103-A da Constituição Federal.
VI - de crédito que resulte em renúncia fiscal ou diminuição de receita para o ente público; e
VII - de créditos de terceiros, adquiridos a qualquer título, salvo os casos de sucessão legal.
Art. 62.A iniciativa para a realização da compensação não suspende a exigibilidade do crédito tributário, nem a fluência dos juros de mora e dos demais acréscimos legais, tampouco garante o seu deferimento.
Art. 63. O Executivo Municipal fica autorizado, sob condições e garantias especiais definidas em legislação específica, a efetuar transação, judicial e extrajudicial, com o sujeito passivo de obrigação tributária para, mediante concessões mútuas e resguardado o interesse municipal, terminar litígio e extinguir o crédito tributário.
§ 1º O Município poderá celebrar transação, em juízo de oportunidade e conveniência, sempre que, motivadamente, entender que a medida atende ao interesse público.
§ 2º Para fins de aplicação e regulamentação da transação tributária no âmbito municipal, serão observados, entre outros, os princípios da isonomia, da capacidade contributiva, da transparência, da moralidade, da razoável duração dos processos e da eficiência e, resguardadas as informações protegidas por sigilo, o princípio da publicidade.
§ 3º A observância do princípio da transparência será efetivada, entre outras ações, pela divulgação em meio eletrônico de todos os termos de transação celebrados, com informações que viabilizem o atendimento do princípio da isonomia, resguardadas as informações legalmente protegidas por sigilo.
Art. 64. A proposta de transação e a sua eventual adesão por parte do sujeito passivo ou devedor não autorizam a restituição ou a compensação de importâncias pagas, compensadas ou incluídas em parcelamentos pelos quais tenham optado antes da celebração do respectivo termo.
CAPÍTULO VII
DA ADMINISTRAÇÃO TRIBUTÁRIA
Seção I
Das Disposições Gerais
Art.65. As funções referentes ao cadastramento, lançamento, cobrança e fiscalização de tributos municipais, aplicação de sanções por infração à legislação tributária do Município, bem como as medidas de prevenção e repressão às fraudes, serão exercidas pelos órgãos fazendários e repartições a eles hierarquicamente ou funcionalmente subordinadas.
§ 1º Aos órgãos mencionados no caput deste artigo reserva-se a denominação de "Administração Tributária".
§ 2º Todas as funções referentes à arrecadação e fiscalização dos tributos municipais, aplicação de sanções por infração à legislação tributária do Município, bem como as medidas de prevenção e repressão às fraudes, serão exercidas pelos órgãos fazendários e repartições a eles hierarquicamente ou funcionalmente subordinadas, conforme as atribuições constantes nas leis de organização administrativa do Município e nos regulamentos.
Seção II
Da Fiscalização
Art. 66. Compete à Administração Tributária, por meio de seus órgãos especializados, fiscalizar o cumprimento das normas da legislação tributária.
Art. 67. A fiscalização será exercida sobre todas as pessoas sujeitas à obrigação tributária, inclusive aquelas que gozem de imunidade ou isenção.
Art. 68. As pessoas sujeitas à fiscalização exibirão à Administração Tributária, sempre que exigidos, independentemente de prévia instauração de processo, os produtos, livros das escritas fiscal e geral e todos os documentos, em uso ou arquivados, que forem considerados necessários à fiscalização, e franquearão à Administração Tributária os seus estabelecimentos, depósitos e dependências, bem como veículos, cofres e outros móveis, a qualquer hora do dia ou da noite, se à noite os estabelecimentos estiverem funcionando.
§ 1º Os livros obrigatórios de escrituração comercial e fiscal, os comprovantes dos lançamentos neles efetuados e os comprovantes de recolhimento de tributos municipais deverão ser conservados até que ocorra a prescrição dos créditos tributários a que se refiram.
§ 2º Considera-se embaraço à fiscalização a negativa não justificada de exibição de livros e documentos a que estiverem obrigadas a exibir, bem como pelo não fornecimento de informações sobre bens, movimentação financeira, negócio ou atividade, a que estiverem intimadas a apresentar.
§ 3º Caracteriza-se, ainda, como embaraço à fiscalização a negativa de acesso ao estabelecimento, ao domicílio fiscal ou a qualquer outro local onde desenvolvam suas atividades ou se encontrem bens de sua propriedade.
Art. 69. Os exames a que se refere o art. 68 poderão ser repetidos quantas vezes a autoridade administrativa considerar necessário, enquanto não decair o direito da Fazenda Municipal de constituir o crédito tributário.
Art. 70. Com a finalidade de obter elementos que permitam verificar a exatidão das declarações apresentadas pelos contribuintes e responsáveis, bem como determinar com precisão a natureza e o montante dos créditos tributários ou outras obrigações previstas em lei ou regulamento, a Administração Tributária poderá, mediante a lavratura de termos que noticiem o início dos procedimentos fiscais:
I - exigir, a qualquer tempo, a exibição dos livros e comprovantes dos atos e operações que constituam ou possam vir a constituir fato gerador de obrigação tributária;
II - realizar inspeções, vistorias, levantamentos e avaliações nos locais e estabelecimentos onde se exerçam atividades passíveis de tributação ou nos bens que constituam matéria tributável;
III - exigir informações por escrito;
IV - notificar o contribuinte ou responsável para comparecer à repartição da Administração Tributária;
V - requisitar o auxílio da força pública ou requerer ordem judicial, quando indispensável à realização de diligências, inclusive inspeções necessárias ao registro dos locais e estabelecimentos, assim como dos bens e documentos dos contribuintes e responsáveis;
VI - notificar o contribuinte ou responsável para dar cumprimento a quaisquer das obrigações previstas na legislação tributária.
Parágrafo único. Além do previsto neste artigo, a Administração Tributária poderá utilizar outros expedientes que se mostrarem adequados para o exercício da fiscalização.
Art. 71. No exercício de suas funções, a entrada do agente fiscal nos estabelecimentos, bem como o acesso às suas dependências internas, não estarão sujeitos a formalidade diversa da sua imediata identificação, mediante a exibição de identidade funcional aos encarregados diretos e presentes no local, a qual não poderá ser retida, em qualquer hipótese, sob pena de caracterizar embaraço à fiscalização.
Art. 72. A autoridade administrativa que proceder ou presidir quaisquer diligências de fiscalização lavrará os termos necessários para documentar os procedimentos e fixará prazo para a conclusão destes.
Parágrafo único. Os termos a que se refere este artigo serão lavrados onde se verificar a fiscalização, ainda que não seja o domicílio tributário do fiscalizado nem sua residência, sempre que possível, em um dos livros fiscais exibidos; quando lavrados em separado, será entregue à pessoa sujeita à fiscalização uma cópia autenticada pela autoridade mencionada neste artigo.
Art. 73. A ação da Administração Tributária poderá estender-se além dos limites do Município, desde que destinada à apuração de tributos de sua competência ou se prevista em convênios.
Art. 74. A Administração Tributária tem competência para interditar qualquer estabelecimento que esteja funcionando sem a licença concedida regularmente.
Art. 75. Para efeitos de registro, controle e fiscalização dos tributos, o regulamento poderá dispor sobre a instituição de livros, documentos fiscais e outros expedientes destinados à comprovação das operações tributadas e seu valor.
Art. 76. O usuário de serviço prestado fica obrigado a exigir do prestador a respectiva nota fiscal, sob pena de multa de 5 (cinco) UFM.
§ 1ºA fiscalização adotará as medidas necessárias para controlar a prática estabelecida no caput deste artigo.
§ 2º O disposto no caput não se aplica aos tomadores pessoa física quando o serviço for prestado por Microempreendedor Individual (MEI), conforme o art. 26, § 6º, inciso II, da Lei Complementar nº 123, de 2006.
Art. 77. Os estabelecimentos de ensino de qualquer grau e natureza manterão livro de registros de alunos, contendo, no mínimo, o nome do aluno, endereço e o valor da mensalidade.
Parágrafo único. A disposição do caput aplica-se também às academias, saunas e outros estabelecimentos congêneres que cobram dos tomadores os serviços prestados.
Art. 78. As administradoras de imóveis deverão manter registros de seus clientes em livro próprio, contendo nome, endereço e valor dos honorários cobrados mensalmente.
Art. 79. Mediante intimação escrita, são obrigados a prestar à Administração Tributária as informações de que disponham, relacionadas aos bens, negócios ou atividades de terceiros:
I - tabeliães, escrivães e demais serventuários de ofício;
II - bancos, casas bancárias, caixas econômicas e demais instituições financeiras;
III - empresas de administração de bens;
IV - corretores, leiloeiros e despachantes oficiais;
V - inventariantes;
VI - síndicos, comissários e liquidatários;
VII - inquilinos e os titulares do direito de usufruto, uso ou habitação;
VIII - responsáveis por cooperativas, associações desportivas e entidades de classe; e
IX - quaisquer outras entidades ou pessoas que, em razão de seu cargo, ofício, função, ministério, atividade ou profissão, detenham em seu poder, a qualquer título, informações sobre bens, negócios ou atividades de terceiros.
Parágrafo único. A obrigação prevista no caput deste artigo não abrange a prestação de informações sobre fatos que o informante esteja legalmente obrigado a manter em segredo devido ao cargo, ofício, função, ministério, atividades ou profissão.
Art. 80. Os cartórios de notas e de registro de imóveis deverão comunicar à Administração Tributária Municipal, a cada 60 (sessenta) dias, todas as mudanças na titularidade de imóveis realizadas no período, por meio eletrônico, em formato compatível com os sistemas da Administração Tributária, contendo, no mínimo, as seguintes informações:
I - identificação completa do imóvel;
II - identificação completa do antigo proprietário;
III - identificação completa do novo proprietário;
IV - data da transação;
V - valor da transação.
§ 1º O disposto no caput não enseja a cobrança de emolumentos pelos cartórios, em relação ao ente público.
§ 2º O não atendimento ao disposto neste artigo, seja pela falta de comunicação, pela comunicação fora do prazo ou com dados incorretos ou incompletos, sujeitará o infrator à multa de 5 (cinco) UFM.
§ 3º A multa prevista no § 2º será duplicada em caso de reincidência, caracterizada pela segunda infração e subsequentes, no período de 12 (doze) meses, contados da data da ciência da primeira autuação.
Art. 81. Será exigida do transmitente a certidão de quitação de débitos junto ao Município nos casos de alienação de imóveis, a qualquer título.
Art. 82. São obrigados a auxiliar a fiscalização, prestando informações e esclarecimentos que lhes forem solicitados, cumprindo ou fazendo cumprir as disposições desta Lei e permitindo à Administração Tributária colher quaisquer elementos julgados necessários à fiscalização, todos os órgãos da administração pública municipal, bem como as entidades autárquicas, paraestatais e de economia mista.
Seção III
Da Dívida Ativa
Art. 83. A Administração Tributária providenciará para que sejam inscritos na dívida ativa os sujeitos passivos inadimplentes com as obrigações tributárias.
§ 1° Constitui dívida ativa aquela proveniente de créditos de natureza tributária ou não, regularmente inscrita na repartição administrativa competente, após o esgotamento do prazo fixado para pagamento pela legislação ou por decisão proferida em processo regular.
§ 2º A dívida ativa da Fazenda Municipal compreende créditos tributários e não tributários, abrangendo a atualização monetária, juros, multas, tarifas, preços públicos e outros créditos decorrentes de indenizações e restituições, bem como os demais encargos previstos em lei e contrato, não excluindo esses encargos a liquidez do crédito.
§ 3° Ressalvados os casos previstos em lei, não haverá recebimento de débitos fiscais inscritos na dívida ativa com dispensa da atualização monetária, da multa de mora e dos juros de mora.
Art. 84. O termo de inscrição da dívida ativa deve conter:
I - o nome do devedor e, sendo o caso, dos corresponsáveis, bem como, sempre que possível, o domicílio ou residência de um ou de outros;
II - a origem e sua natureza e o fundamento legal, contratual, ou ato que deu origem ao crédito;
III - o valor originário do crédito, bem como o termo inicial e a forma de calcular os juros de mora, multa, correção monetária e demais encargos previstos em lei, contrato ou ato;
IV - a data e o número da inscrição no registro de dívida ativa; e
V - o número do processo administrativo ou do auto de infração, se nele estiver apurado o valor da dívida.
§ 1º A certidão de dívida ativa conterá os mesmos elementos do Termo de Inscrição e será autenticada pela Administração Fazendária.
§ 2º O Termo de Inscrição e a Certidão de Dívida Ativa poderão ser expedidos por processo manual, mecânico ou eletrônico.
§ 3º As dívidas relativas a um mesmo devedor, quando conexas ou subsequentes, poderão ser englobadas na mesma certidão, desde que separados por natureza do crédito e possibilitem o recolhimento em apartado de cada crédito.
§ 4º Até a decisão de primeira instância, a Certidão de Dívida Ativa poderá ser emendada, substituída ou alterada, assegurando ao executado a devolução do prazo para embargos.
§ 5º A dívida ativa regularmente inscrita goza da presunção de certeza e liquidez e tem efeito de prova pré-constituída.
§ 6º A presunção a que se refere o § 5º é relativa e pode ser ilidida por prova inequívoca, a cargo do executado ou de terceiro a quem aproveite.
Art. 85. Encerrado o exercício financeiro, a unidade competente do órgão municipal responsável providenciará a inscrição de débitos fiscais de natureza tributária ou não tributária, por contribuinte.
§ 1º Independentemente do término do exercício financeiro, os débitos fiscais não pagos em tempo hábil poderão ser inscritos em dívida ativa.
§ 2º Da dívida legalmente inscrita será extraída a respectiva certidão, que será encaminhada à cobrança extrajudicial e/ou judicial.
Art. 86. A Administração Tributária é autorizada a cancelar créditos inscritos em dívida ativa nos casos:
I - de contribuinte falecido sem deixar bens que exprimam valor e não possuam outros responsáveis tributários;
II - julgados nulos em processos regulares;
III - em que a inscrição for efetuada indevidamente;
IV - em que ocorrer a prescrição ou decadência dos créditos tributários; e
V - de outras situações definidas em lei específica.
§ 1º Além das hipóteses previstas no caput, poderão deixar de ser inscritos em dívida ativa ou, se já inscritos, poderão ser cancelados os créditos, dispensando-se qualquer cobrança administrativa, quando configuradas as situações descritas no art. 89, mesmo antes do ajuizamento da execução fiscal.
§ 2º O regulamento poderá estabelecer procedimento especial para o cancelamento efetuado com fundamento no inciso IV.
Art. 87. A cobrança de Dívida Ativa será feita por via extrajudicial ou judicial, através de ação executiva fiscal, observado o disposto em regulamento.
§ 1º Não estão sujeitos a processo de execução fiscal créditos tributários e não tributários inscritos em dívida ativa, cujo valor consolidado, na data do encaminhamento, seja igual ou inferior a 20 (vinte) UFM, ressalvadas as hipóteses em que o Poder Judiciário estabelecer valores superiores a esse ou outros requisitos e condições;
§ 2º Entende-se por valor consolidado o resultante do somatório das dívidas ativas pendentes de recolhimento, devidamente atualizadas, da mesma natureza, por Cadastro de Pessoa Física - CPF ou Cadastro Nacional de Pessoa Jurídica (CNPJ).
§ 3º O Município, por seus órgãos competentes, promoverá a cobrança administrativa das dívidas ativas não sujeitas a ajuizamento de execução fiscal, obstando o fornecimento de certidões negativas, sem prejuízo de outras providências determinadas nesta Lei e em regulamento.
§ 4º Incumbe à Secretaria de Finanças ou ao órgão de representação judicial remeter a protesto extrajudicial as certidões de dívida ativa, ajuizadas ou não, que atendam aos requisitos legais.
§ 5º Submetem-se ao disposto no caput deste artigo os saldos de créditos, tributários ou não tributários, decorrentes de parcelamentos rescindidos, pagamentos parciais, retificações de informações ou outras situações, que gerem extinção parcial do crédito, ocorridos anteriormente ao ajuizamento da execução fiscal.
§ 6º Os limites de ajuizamento poderão ser alterados por ato do Poder Executivo, observados os critérios de eficiência administrativa e custos de administração e cobrança.
§ 7º A Procuradoria do Município fica autorizada a requerer o arquivamento dos processos de execuções fiscais relativas aos débitos que se enquadrem no §1º deste artigo, os que estejam paralisados por falta de localização do devedor ou de bens garantidores do juízo.
§ 8º O pagamento correspondente a débitos municipais em dívida ativa será feito exclusivamente em instituições financeiras.
§ 9º Os honorários advocatícios, decorrentes da cobrança da dívida ativa, não poderão ser reduzidos em razão de programas de parcelamentos ou legislações similares.
Art. 88. A unidade competente do órgão municipal responsável, sob pena de responsabilidade, deverá adotar as providências e praticar os atos necessários para a cobrança dos créditos tributários e não tributários inscritos na dívida ativa, bem como para a interrupção da sua prescrição.
Art. 89. Em cumprimento aos princípios da eficiência e da razoável duração do processo, ficam os Procuradores do Município autorizados a desistir da ação de execução fiscal, sem renúncia dos respectivos créditos tributários e não tributários, nas seguintes hipóteses:
I - quando se tratar de execução fiscal movida exclusivamente contra massa falida em que não foram encontrados bens no processo falimentar ou na hipótese de serem os bens arrecadados insuficientes para as despesas do processo ou para a satisfação do crédito da Fazenda Municipal, desde que proferida decisão de encerramento da falência e não haja amparo legal para redirecionamento contra terceiros;
II - quando tenha havido redirecionamento por responsabilidade tributária, nos casos de falecimento dos responsabilizados sem que tenham sido localizados bens passíveis de penhora, esgotadas as buscas pelos meios administrativos e judiciais, desde que se tenha inviabilizado o prosseguimento contra o devedor principal;
III - quando for comprovado o falecimento do executado, no caso de dívida em nome próprio ou de firma individual, sem que tenham sido localizados bens passíveis de penhora, esgotadas as buscas pelos meios administrativos e judiciais, e caso não haja amparo legal para redirecionar a execução contra terceira pessoa;
IV - quando se tratar de execução fiscal decorrente de desaprovação de contas sem que tenham sido localizados bens passíveis de penhora, esgotadas as buscas pelos meios administrativos e judiciais, caso seja inviável o redirecionamento eficaz contra terceira pessoa;
V - quando se tratar de execução fiscal ajuizada há 6 (seis) anos ou mais, contra pessoa jurídica que já esteja baixada há mais de cinco anos na Junta Comercial ou na Receita Federal do Brasil, redirecionadas ou não contra terceiros, sem que tenham sido localizados bens passíveis de penhora e desde que esgotadas as buscas pelos meios administrativos e judiciais;
VI - quando se tratar de execução fiscal sem movimentação útil, se caracterizada a prescrição, desde que inexistentes as causas suspensivas ou interruptivas; e
VII - quando se tratar de execução fiscal ajuizada contra pessoa jurídica dissolvida, inexistindo patrimônio passível de penhora ou sendo os bens inservíveis para alienação em hasta pública, desde que o redirecionamento contra terceiros seja juridicamente inviável ou tenha se mostrado ineficaz em razão da ausência de bens penhoráveis.
§ 1º Após o encerramento da execução fiscal, na forma do caput, os créditos permanecerão em cobrança administrativa, com a devida atualização, pelo prazo de cinco anos, quando poderão ser baixados, exceto se os mesmos estiverem prescritos.
§ 2º Ficam dispensados os honorários advocatícios relacionados aos créditos de que trata este artigo.
§ 3º O disposto neste artigo não autoriza a restituição ou compensação de valores já recolhidos a qualquer título.
§ 4º O disposto neste artigo aplica-se, no que couber, às execuções e cumprimentos de sentença movidos pela Fazenda Pública e não regidos pela Lei Federal nº 6.830, de 22 de setembro de 1980.
§ 5º Aplica-se o disposto no caput deste artigo, no que couber, aos créditos não tributários inscritos em dívida ativa.
§ 6º Fica dispensado o ajuizamento de execuções fiscais contra devedores já enquadrados anteriormente nas hipóteses previstas nos incisos I, II, III, V e VII deste artigo.
Art. 90. A Procuradoria-Geral do Município poderá, a seu critério, desistir, não ajuizar ou não apresentar defesa ou recurso, desde que inexista outro fundamento relevante, na hipótese de a controvérsia de natureza fiscal versar sobre:
I - matérias que, em virtude de jurisprudência pacífica do Supremo Tribunal Federal, do Superior Tribunal de Justiça ou do Tribunal de Justiça do Paraná, sejam objeto de ato aprovado pelo Chefe do Poder Executivo;
II - matérias decididas em definitivo de modo desfavorável ao Município nas hipóteses previstas no art. 927 do CPC, e que sejam objeto de ato aprovado pelo Chefe do Poder Executivo.
III - decisões do Supremo Tribunal Federal em controle concentrado de constitucionalidade;
IV - os enunciados de súmula vinculante;
V - os acórdãos em incidente de resolução de demandas repetitivas.
§ 1º Em qualquer hipótese, a Procuradoria Jurídica deverá peticionar nos autos do processo judicial, informando o juiz da dispensa em contestar, recorrer ou da desistência.
§ 2º A caracterização de uma das hipóteses previstas neste artigo não afasta o dever de contestar, recorrer ou impugnar especificamente nos seguintes casos:
I - existência de controvérsia acerca da matéria de fato;
II - ocorrência de pagamento administrativo;
III - valores alcançados pela prescrição e decadência;
IV - existência de acordo extrajudicial entre as partes;
V - verificação de circunstâncias específicas do caso concreto que possam modificar ou extinguir a pretensão da parte adversa;
VI - discordância quanto a valores ou cálculos apresentados pela parte ou pelo juízo.
§ 3º Nas situações em que houver requerimento da Procuradoria do Município, a Secretaria de Finanças ou órgão equivalente não constituirá os créditos tributários relativos às matérias tratadas nos incisos deste artigo e, na hipótese de créditos tributários já constituídos, ainda que em discussão judicial, deverá rever de ofício o lançamento, para alterar total ou parcialmente o crédito tributário, conforme o caso.
§ 4º Fica dispensado o ajuizamento de execuções fiscais em relação aos créditos tributários ou não tributários prescritos, desde que inexistentes as causas interruptivas e suspensivas.
Seção IV
Das Certidões Negativas
Art. 91. A prova de quitação de determinado tributo será feita por meio de certidão negativa, expedida mediante requerimento do interessado, contendo todas as informações necessárias à identificação.
§ 1º A certidão negativa será fornecida em até 10 (dez) dias a partir da data da solicitação, com prazo de validade de até 90 (noventa) dias.
§ 2º A certidão negativa poderá ser expedida por meio eletrônico ou manual.
§ 3º Nos processos de unificação, desmembramento, aprovação de loteamento, onde serão encerradas as matrículas originárias e abertas novas matrículas, os débitos lançados e constituídos, mesmo que vincendos, deverão ser quitados integralmente para prosseguimento dos processos junto à Administração Pública Municipal.
Art. 92. Terá os mesmos efeitos de certidão negativa a certidão que conste a existência de créditos não vencidos, em curso de cobrança executiva em que tenha sido efetivada a penhora ou cuja exigibilidade esteja suspensa.
Art. 93. A certidão negativa expedida com dolo ou fraude, que contenha erro contra a Fazenda Pública, responsabiliza pessoalmente o funcionário que a expedir pelo crédito tributário e pelos juros de mora acrescidos.
Parágrafo único.O disposto neste artigo não exclui a responsabilidade criminal e funcional que couber ao caso.
Art. 94. A expedição de certidão negativa não exclui o direito da Administração Tributária de, a qualquer tempo, constituir os créditos tributários que venham a ser apurados após a sua emissão, mesmo no período informado na certidão.
Art. 95. Independentemente de disposição legal permissiva, será dispensada a prova de quitação de tributos ou o seu suprimento quando se tratar de prática de ato indispensável para evitar a caducidade de direito, respondendo, porém, todos os participantes no ato pelo tributo porventura devido, juros de mora e penalidades cabíveis, exceto as relativas a infrações cuja responsabilidade seja pessoal ao infrator.
CAPÍTULO VIII
DA CONSULTA
Art. 96. O sujeito passivo da obrigação tributária, bem como os órgãos da administração pública e as entidades representativas de categorias econômicas ou profissionais, poderão formular consulta sobre a interpretação da legislação tributária municipal, mediante petição dirigida ao Secretário de Finanças ou a quem ele delegar, desde que protocolada antes do início da ação fiscal, expondo minuciosamente os fatos determinados a que visa atingir e os dispositivos legais aplicáveis à espécie, instruída com documentos, se for o caso.
§ 1° Ressalvada a hipótese de matéria conexa, não pode constar na consulta questão relativa a mais de um tributo.
§ 2° O regulamento poderá estabelecer outras regras para apresentação e análise da consulta.
Art. 97.Nenhum procedimento tributário será iniciado contra o sujeito passivo, em relação à espécie consultada, durante a tramitação da consulta.
§ 1º O disposto neste artigo não se aplica a consultas:
I - meramente protelatórias, entendidas como aquelas que versam sobre dispositivos claros da legislação tributária ou sobre tese de direito já resolvida por decisão administrativa ou judicial, definitiva ou transitada em julgado;
II - que não descrevam completa e exatamente a situação fática; e
III - formuladas por contribuintes que, na data de sua apresentação, estejam sob ação fiscal, notificados de lançamentos, intimados de auto de infração ou termo de apreensão, ou citados por ação judicial de natureza tributária, relativa à matéria consultada.
§ 2º A consulta não suspende o prazo para recolhimento de tributo retido na fonte, decorrente de autolançamento, antes ou depois de sua apresentação.
Art. 98. A consulta será arquivada sem análise do objeto/pedido quando:
I - apresentada após o início de procedimento administrativo ou medida de fiscalização relacionados à matéria consultada;
II - versar sobre fato objeto de litígio do qual o consulente faça parte, pendente de decisão definitiva na esfera administrativa ou judicial;
III - o fato estiver definido, declarado ou disciplinado em disposição constante da legislação tributária;
IV - não descrever completa e exatamente a hipótese a que se referir ou não contiver os elementos necessários à sua solução, salvo se a inexatidão ou omissão for escusável a critério da autoridade julgadora;
V - sobre norma tributária em tese;
VI - referente a fato definido pela lei como crime ou contravenção penal;
VII - que importe em repetição de consulta idêntica, anteriormente formulada, ressalvados os fatos de renovação solicitada em consequência de alteração na legislação tributária.
Art. 99. Na hipótese de mudança de orientação fiscal, a nova regra atingirá a todos os casos, ressalvado o direito daquele que proceder de acordo com a regra vigente até a data da alteração ocorrida.
Art. 100. A resposta à consulta vincula a Administração Tributária em relação ao caso examinado, salvo se obtida mediante elementos inexatos fornecidos pelo consulente.
Parágrafo único.Da decisão proferida em processo de consulta, não cabe recurso ou pedido de reconsideração.
CAPÍTULO IX
DO PROCESSO ADMINISTRATIVO TRIBUTÁRIO
Seção I
Disposições Gerais
Art. 101. O procedimento de fiscalização tem início com o primeiro ato de ofício praticado por servidor competente, tendente à apuração da existência de obrigação tributária ou de infração à legislação, cientificado o sujeito passivo.
§ 1° O procedimento fiscal também se considera iniciado:
I - pelo ato de apreensão de quaisquer bens ou mercadorias, ou de retenção de mídias, de informações digitais, de documentos ou de livros comerciais e fiscais;
II - por qualquer outro ato escrito, praticado por servidor competente no exercício de sua atividade funcional, desde que cientificado o sujeito passivo, seu representante ou preposto; ou
III - pela petição do contribuinte ou interessado, reclamando contra o lançamento do tributo ou do ato administrativo dele decorrente.
§ 2º O início do procedimento exclui a espontaneidade do sujeito passivo em relação aos atos anteriores e, independentemente de intimação, a dos demais envolvidos nas infrações verificadas.
§ 3° Iniciado o procedimento fiscal, a Administração Tributária terá o prazo de 90 (noventa) dias para concluí-lo, salvo quando o sujeito passivo esteja submetido a regime especial de fiscalização.
§ 4º Havendo justo motivo, o prazo referido no § 3º poderá ser prorrogado, mediante despacho do servidor responsável pela fiscalização pelo período por este fixado.
§ 5º Não se considera início de procedimento administrativo ou medida de fiscalização a comunicação do fisco sobre inconsistências passíveis de serem sanadas pelo contribuinte mediante autorregularização, nos termos do art. 110 e demais legislação aplicável à matéria.
Art. 102.A fiscalização será exercida sobre todas as pessoas sujeitas ao cumprimento de obrigações tributárias, inclusive aquelas imunes ou isentas.
Art. 103. A Administração Tributária poderá desconsiderar atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato jurídico tributário ou a natureza dos elementos constitutivos da obrigação tributária.
Art. 104. Julgada improcedente a reclamação e esgotado o prazo legal para interposição de recurso, ou não provido eventual recurso, deverá o reclamante recolher aos cofres do Município as importâncias exigidas, acrescidas de juros de mora e correção monetária, a partir da data dos respectivos vencimentos, sob pena de ser esse crédito tributário inscrito em dívida ativa, para efeito de cobrança judicial e/ou extrajudicial.
§ 1º Julgada procedente a reclamação, serão restituídas ao sujeito passivo ou autuado, dentro do prazo de 30 (trinta) dias, contados do despacho ou decisão, as importâncias reputadas indevidas, acrescidas da correção monetária, conforme previsto no art. 35, a partir da data em que foi efetuado o pagamento ou o depósito.
§ 2° São definitivas as decisões de qualquer instância quando esgotado o prazo legal para interposição de recursos, salvo se sujeitas a recursos de ofício.
§ 3º As decisões deverão ser proferidas no prazo máximo de 90 (noventa) dias, contados da data de protocolização do respectivo pedido.
Art. 105.A decisão definitiva será cumprida:
I - pela intimação ao contribuinte para, no prazo de 30 (trinta) dias efetuar o pagamento do valor da condenação;
II - pela intimação do contribuinte para receber a importância recolhida indevidamente como tributo ou multa;
III - pela liberação dos bens, mercadorias ou documentos apreendidos e depositados, ou pela restituição do produto de sua venda, se houver ocorrido a alienação, como previsto nesta Lei;
IV - pela imediata inscrição em dívida ativa, após vencido o prazo para pagamento espontâneo, e emissão da certidão de dívida ativa, para fins de cobrança administrativa ou judicial.
Art. 106. Os julgadores de primeira e segunda instância deverão se declarar impedidos de proferir decisão em relação aos processos administrativos de interessados dos quais sejam:
I - sócios, acionistas, interessados, membros da diretoria ou do conselho da sociedade ou empresa envolvida no processo;
II - parentes até o terceiro grau.
Parágrafo único.Nos casos de impedimento, o julgamento será realizado pelo substituto legal, se houver, ou por servidor que possua habilitação técnica suficiente, especialmente designado pelo Secretário de Finanças para o julgamento de primeira instância ou pelo Prefeito Municipal para o julgamento de segunda instância.
Art. 107. Nenhum auto de infração será arquivado, nem cancelada a multa, sem despacho da autoridade fazendária, sob pena de responsabilidade funcional e sem prejuízo das penalidades cabíveis.
Art. 108. A propositura de ação judicial para discussão de matéria tributária, pelo sujeito passivo, importa na renúncia ou desistência, conforme o caso, da análise administrativa da mesma questão em qualquer instância.
Art. 109. Observadas as disposições desta Lei, o regulamento poderá dispor sobre o processo tributário.
Seção II
Da Autorregularização
Art. 110. Constatando-se omissão não dolosa de pagamento de tributo ou de outra obrigação, poderá ser expedida, contra qualquer sujeito passivo, notificação preliminar para que, no prazo de 15 (quinze) dias, regularize a situação.
§ 1º A autorregularização consiste no saneamento, pelo sujeito passivo, das inconsistências estabelecidas na comunicação.
§ 2º A regularização levada a efeito pelo sujeito passivo antes de eventual início de procedimento fiscal de constituição de crédito tributário se sujeita à atualização monetária e juros de mora legais e, quanto à multa, quando for o caso, somente àquela de caráter moratório prevista em lei
§ 3º Esgotado o prazo de que trata este artigo, sem que o infrator tenha regularizado a situação perante a repartição competente, lavrar-se-á auto de infração.
§ 4º Lavrar-se-á, igualmente, auto de infração, quando o sujeito passivo se recusar a tomar conhecimento da notificação preliminar.
Seção III
Do Auto de Infração e do Termo de Apreensão
Art. 111. Verificada infração de dispositivo da legislação tributária, que importe ou não em evasão fiscal, será lavrado auto de infração pela Administração Tributária.
§ 1º Constitui infração fiscal toda e qualquer ação ou omissão que importe em inobservância da legislação tributária.
§ 2º Respondem pela infração, conjunta ou isoladamente, todos os que de qualquer forma concorram para sua prática ou dela se beneficiem.
Art. 112. O auto de infração será lavrado por agente competente, com atribuições específicas de fiscalização tributária, e conterá:
I - a qualificação, endereço e a inscrição municipal do autuado;
II - o local, a data e hora da lavratura;
III - a descrição do fato;
IV - o dispositivo legal infringido e a penalidade aplicável;
V - o valor do crédito tributário, quando devido;
VI - a assinatura do autuado, do seu representante legal ou preposto;
VII - a determinação da exigência e a intimação para cumpri-la ou impugná-la no prazo de 30 (trinta) dias, a contar da intimação; e
VIII - a assinatura do autuante e a indicação de seu cargo ou função e de sua matrícula funcional.
§ 1º Se o infrator ou quem o represente não puder ou recusar-se assinar o auto de infração, o servidor deverá mencionar a circunstância.
§ 2º A assinatura do autuado não implica em confissão de sua falta e nem a recusa invalida o auto de infração ou agrava a penalidade a que estiver sujeito.
§ 3º Eventuais falhas do auto de infração não acarretam sua nulidade desde que permitam determinar com segurança a infração e o sujeito passivo.
Art. 113. Após a lavratura do auto de infração, o autuado será intimado conforme o art. 26 desta Lei, preferencialmente de acordo com os incisos I, II ou IV.
§ 1º Caso um dos meios previstos no caput deste artigo se mostre improfícuo ou se o sujeito passivo tiver sua inscrição declarada inapta no cadastro fiscal, a intimação poderá ser realizada conforme os incisos III ou V do art. 26.
§ 2º Os meios de intimação previstos no caput deste artigo não estão sujeitos a ordem de preferência.
Art. 114. Serão apreendidos bens móveis, mercadorias, livros ou documentos em poder do sujeito passivo ou de terceiros como prova material da infração tributária.
§ 1º A apreensão será feita lavrando-se termo devidamente fundamentado e a qualificação do depositário, se for o caso, além dos demais requisitos mencionados no art. 112, desta Lei.
§ 2º O autuado será intimado da lavratura do termo de apreensão e depósito, se for o caso.
Art. 115.A restituição dos documentos e bens apreendidos será feita mediante recibo e após os trâmites legais.
Seção IV
Da Representação
Art. 116. Qualquer pessoa pode representar contra ação ou omissão que possa resultar em evasão de rendas ou infração à legislação tributária do Município.
Art. 117. A representação deverá ser dirigida ao Diretor do Departamento de Tributação e Fiscalização ou representante de órgão equivalente, que determinará as providências necessárias para verificar sua procedência ou improcedência.
Art. 118. O servidor que verificar uma infração à legislação tributária municipal e não for competente para formalizar a exigência, comunicará o fato, em relatório detalhado, a seu chefe imediato, que tomará as providências necessárias.
Seção V
Do Contencioso Administrativo
Subseção I
Da Reclamação
Art. 119.A reclamação é a impugnação da obrigação tributária feita pelo sujeito passivo contra a exigência fiscal, no prazo de 30 (trinta) dias a partir da notificação do lançamento, da intimação do auto de infração ou do termo de apreensão.
§ 1º A defesa escrita deve ser dirigida ao Diretor do Departamento de Tributação e Fiscalização ou representante equivalente, ou a quem houver delegação, apresentando de uma só vez todos os argumentos e documentos comprobatórios.
§ 2º Não ocorrendo a impugnação, o autuado é considerado revel.
§ 3º A impugnação da exigência fiscal deve obrigatoriamente mencionar:
I - a autoridade julgadora a quem é dirigida;
II - a qualificação do interessado e o endereço para intimação;
III - os dados do imóvel ou a descrição das atividades exercidas e o período a que se refere o tributo impugnado;
IV - os motivos de fato e de direito em que se fundamenta, os pontos de discordância e as razões e provas que possuir;
V - as diligências que o sujeito passivo pretenda sejam efetuadas, desde que justificadas as suas razões; e
VI - o objetivo visado.
§ 4º A prova documental deve ser apresentada na reclamação, perdendo o impugnante o direito de fazê-lo em outro momento processual, a menos que:
a) fique demonstrada a impossibilidade de sua apresentação oportuna, por motivo de força maior;
b) refira-se a fato ou a direito superveniente;
c) destine-se a contrapor fatos ou razões posteriormente trazidas aos autos.
§ 5º A juntada de documentos após a reclamação deverá ser requerida à autoridade julgadora, por meio de petição fundamentada que demonstre a ocorrência de uma das condições previstas nas alíneas do § 4º.
§ 6º Se a decisão já tiver sido proferida, os documentos apresentados permanecerão nos autos para serem apreciados pela autoridade julgadora de segunda instância, caso seja interposto recurso.
§ 7º É assegurado ao autuado o direito de vista do feito na repartição fazendária onde tramitar ou de obter cópia mediante pagamento de taxa correspondente.
§ 8º A reclamação terá efeito suspensivo da cobrança e instaurará a fase contraditória do procedimento.
§ 9º A autoridade julgadora determinará, de ofício ou a requerimento do sujeito passivo, a realização das diligências necessárias, fixando o prazo e indeferindo as consideradas prescindíveis, impraticáveis ou protelatórias.
§ 10. A instrução do processo compete ao departamento fiscal que promoveu a formalização da exigência e consiste no fornecimento de todas as informações pertinentes ao lançamento realizado, relativamente às questões que figuram como objeto da reclamação apresentada.
§ 11. Se a diligência resultar em oneração para o sujeito passivo, será reaberto o prazo para oferecimento de novas reclamações ou aditamento da primeira.
§ 12. Concluída a preparação do processo, a autoridade administrativa emitirá a decisão, que incluirá um relatório resumido, os fundamentos legais e a conclusão.
Art. 120. É facultado ao sujeito passivo, aceitando parte dos termos da exigência fiscal, pagar os valores devidos dessa parte, sem qualquer dedução, contestando o restante.
Art. 121.A reclamação não será conhecida:
I - em relação à matéria que não tenha sido expressamente impugnada;
II - quando não for apresentada dentro do prazo legal;
III - quando for apresentada por parte ilegítima ou por quem não comprove a condição de representante legal do sujeito passivo;
IV - quando o sujeito passivo impugnar valores ou informações anteriormente confessados ou declarados por ele; ou
V - quando versar sobre valores pagos ou parcelados.
Art. 122. Os advogados, contadores ou as partes envolvidas em processos administrativos que manifestarem interesse poderão ser intimados por meio de aplicativo de mensagens multiplataforma.
§ 1º A intimação será considerada cumprida se houver confirmação de recebimento da mensagem por meio de resposta do intimado no prazo de 48 (quarenta e oito) horas após o envio.
§ 2º No ato do cadastramento, o interessado deverá informar o número de telefone pelo qual deseja ser intimado, responsabilizando-se pelo recebimento das informações no número informado.
§ 3º O cadastramento poderá ser requerido em nome de advogados, contadores ou terceiros, mediante apresentação de autorização do sujeito passivo.
§ 4º Presumem-se válidas as intimações dirigidas ao número de telefone cadastrado pelo interessado quando atendido o disposto no § 1º, cabendo a ele manter o cadastro atualizado.
§ 5º A intimação do sujeito passivo na forma prevista no art. 26 é considerada válida ainda que realizada a opção prevista neste artigo.
Subseção II
Do Julgamento em Primeira Instância
Art. 123. A decisão de primeira instância compete ao Diretor do Departamento de Tributação ou órgão equivalente ou aos servidores da Administração Tributária a quem este delegar.
§ 1º Das decisões de primeira instância, sempre que exonerar o contribuinte do recolhimento de tributo ou multa de valor originário igual ou superior a 10 (dez) UFM, a autoridade administrativa recorrerá de ofício, obrigatoriamente.
§ 2º A decisão que anular o lançamento efetuado, unicamente por vício formal, não estará sujeita ao reexame necessário previsto no § 1º.
Subseção III
Da Segunda Instância Administrativa
Art. 124. Da decisão da autoridade administrativa de primeira instância caberá recurso voluntário ao Secretário de Finanças.
§ 1º O recurso voluntário poderá ser interposto no prazo de 30 (trinta) dias contados da ciência da decisão de primeira instância.
§ 2º Quando o recurso for apenas parcial, a parte incontroversa poderá, desde logo, ser inscrita em dívida ativa.
§ 3º Antes de proferir a decisão, o Secretário de Finanças encaminhará o processo à Procuradoria do Município para apresentação do parecer jurídico.
§ 4ºInstruída a impugnação, concluídas as eventuais diligências e o prazo para produção de provas, exarado o parecer da Procuradoria do Município, o processo será encaminhado à autoridade julgadora.
Art. 125. O julgamento pelo órgão de segunda instância será realizado conforme os termos deste Código e do seu regimento.
Art. 126. O recurso deverá ser formalizado por meio de petição escrita, indicando os pontos de discordância em relação à decisão de primeira instância e contendo os motivos que o fundamentam.
Art. 127. Não será conhecido o recurso:
I - referente à matéria que não tenha sido objeto de reclamação;
II - quando não for apresentado dentro do prazo legal;
III - quando for apresentado por parte ilegítima ou que não comprove a condição de representante legal do sujeito passivo;
IV - quando versar sobre valores pagos ou parcelados; ou
V - quando tratar de matéria idêntica àquela submetida pelo recorrente à apreciação judicial.
Art. 128. São cabíveis embargos de declaração contra a decisão administrativa para:
I - esclarecer obscuridade ou eliminar contradição;
II - suprir omissão de ponto ou questão sobre a qual deveria o conselho se pronunciar; e
III - corrigir erro material.
§ 1° Considera-se omissa a decisão que:
I - deixe de se manifestar sobre tese firmada em julgamento de casos repetitivos ou Repercussão Geral aplicável ao caso sob julgamento;
II - empregue conceitos jurídicos indeterminados sem explicar o motivo concreto de sua incidência no caso;
III - deixe de considerar todos os argumentos apresentados no processo que possam, em tese, invalidar a conclusão adotada pelo julgador;
IV - deixar de seguir enunciado de súmula, jurisprudência ou precedente invocado pela parte, sem demonstrar a existência de distinção no caso em julgamento ou a superação do entendimento.
§ 2º O recurso deverá ser apresentado no prazo de 5 (cinco) dias, por meio de petição dirigida ao Julgador, com indicação do erro, obscuridade, contradição ou omissão.
§ 3º Não serão admitidos novos embargos de declaração.
Subseção IV
Da Julgamento em Instância Especial
Art. 129. Caberá recurso especial, direcionado ao Prefeito Municipal, de decisão de segunda instância administrativa contrária à Fazenda Municipal, quando:
I - der à lei tributária interpretação divergente do entendimento firmado em julgamento de casos repetitivos ou de repercussão geral;
II - deixar de seguir enunciado de súmula, jurisprudência ou precedente, sem demonstrar a existência de distinção no caso em julgamento ou a superação do entendimento;
III - proferida decisão que esteja contrária ao texto de lei ou às provas dos autos.
Parágrafo único. O recurso especial poderá ser apresentado no prazo de 30 (trinta) dias contados da intimação do representante da Fazenda Municipal.
TÍTULO II
DOS TRIBUTOS
CAPÍTULO I
DAS DISPOSIÇÕES GERAIS
Art. 130. Integram o Sistema Tributário do Município:
I - os impostos sobre:
a) a propriedade predial e territorial urbana (IPTU);
b) a transmissão inter vivos, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição (ITBI);
c) os serviços de qualquer natureza, não compreendidos no art. 155, II, da Constituição Federal, definidos em Lei Complementar (ISSQN).
II - as taxas decorrentes:
a) do exercício das atividades do Poder de Polícia do Município;
b) da utilização, efetiva ou potencial, dos serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos à sua disposição;
III - as contribuições de melhoria, decorrente de obras públicas; e
IV - a contribuição para custeio, expansão e melhoria dos serviços de iluminação pública e de sistemas de monitoramento para segurança e preservação de logradouros públicos (COSIP).
Parágrafo único.O imposto sobre a propriedade territorial rural (ITR) incidente sobre imóveis localizados no Município poderá ter a arrecadação integralmente revertida aos cofres municipais, na forma prevista na Constituição Federal.
CAPÍTULO II
DO IMPOSTO SOBRE A PROPRIEDADE PREDIAL E TERRITORIAL URBANA
Seção I
Do Fato Gerador e da Incidência
Art. 131. O Imposto Predial e Territorial Urbano (IPTU) tem como fato gerador a propriedade, o domínio útil ou a posse, a qualquer título, de imóvel por natureza ou por acessão física, como definidas na lei civil, edificado ou não, localizado no território do Município, na zona urbana ou em áreas a ela equiparadas por lei.
Parágrafo único. Considera-se ocorrido o fato gerador do IPTU no primeiro dia de janeiro de cada ano.
Art. 132. Para os efeitos do IPTU, são consideradas urbanas:
I - as áreas em que existam pelo menos 2 (dois) dos seguintes melhoramentos, construídos ou mantidos pelo Município:
a) meio-fio ou calçamento com canalização de águas pluviais;
b) abastecimento de água;
c) sistema de esgoto sanitário;
d) rede de iluminação pública; e
e) escola primária ou posto de saúde, a uma distância máxima de 3 (três) quilômetros do imóvel considerado.
II - a área urbanizável ou de expansão urbana, constante de loteamentos, condomínios e afins, aprovados ou não pelo Município, destinados à habitação, comércio, indústria, prestação de serviços, recreação ou lazer;
III - áreas localizadas fora do perímetro urbano, mas que comprovadamente são destinadas à habitação, comércio, indústria, prestação de serviços, recreação ou lazer, independentemente da existência ou não dos melhoramentos previstos nas alíneas ‘a’ à ‘e’ do inciso I; e
IV - imóveis declarados inclusos na área urbana ou de expansão urbana, quando, por solicitação do proprietário, forem divididos, subdivididos ou parcelados, independentemente das melhorias previstas nas alíneas ‘a’ à ‘e’ do inciso I.
§ 1º Para efeito do contido no caput, considera-se escola primária e posto de saúde de que trata a alínea ‘e’, do inciso I, um único melhoramento.
§ 2º O Município fica autorizado a lançar e cobrar o IPTU sobre os imóveis urbanizados e localizados nas sedes dos Distritos Administrativos existentes ou que venham a ser criados.
§ 3º O Município fica autorizado a lançar e cobrar o IPTU sobre a parcela dos imóveis rurais, localizados no perímetro urbano e destinados à exploração extrativa, vegetal, agrícola, pecuária ou agroindustrial, que seja destinada à residência de tantos quantos forem os núcleos familiares residentes no terreno, incluindo a área da edificação e demais espaços ou estruturas do entorno que servirem à moradia, bem como as que servirem para a exploração de atividades comerciais, industriais, de serviços, de recreação ou lazer, a ser delimitada mediante avaliação especial.
Art. 133.A incidência do IPTU independe:
I - da legitimidade do título de aquisição ou de posse do bem imóvel;
II - do resultado econômico da exploração do bem imóvel;
III - do cumprimento de quaisquer exigências legais, regulamentares ou administrativas relativas ao bem imóvel;
IV - da expedição do “habite-se”.
Art. 134. Os imóveis, para efeito do IPTU, são classificados como terreno ou unidade edificada.
§ 1º Considera-se terreno o imóvel:
I - sem construção ou benfeitoria;
II - em que houver construção paralisada ou em andamento, desde que não estejam sendo utilizadas para habitação, comércio, indústria, prestação de serviços, recreação ou lazer, bem como aquelas em ruínas, em demolição, condenadas ou interditadas;
III - cuja edificação seja de natureza temporária ou provisória, ou que possa ser removida sem destruição, alteração ou modificação;
IV - em que houver edificação considerada, a critério da repartição competente, como inadequada, seja pela situação, dimensão, destino ou utilidade da mesma, bem como pela área edificada em relação à do terreno;
V - destinado a estacionamento de veículos e depósitos de outros bens ou quaisquer materiais, desde que não enquadrado em um dos incisos do § 2º.
§ 2º Considera-se unidade edificada:
I - todo o imóvel edificado que possa ser utilizado para habitação ou para o exercício de qualquer atividade, seja qual for a denominação, forma ou destino, desde que não compreendidos no § 1º;
II - o imóvel edificado na zona rural destinado para indústria, comércio, prestação de serviços, recreação ou lazer ou qualquer outra atividade que vise lucro e não se destine à finalidade de obtenção de produção agropastoril e sua transformação;
III - os imóveis com edificações ocupadas ou utilizadas, inclusive em loteamentos aprovados;
IV - os imóveis com edificações em loteamentos não aprovados, mediante lançamento de ofício de cada unidade edificada ou construída, por decisão da Administração Municipal com vistas a promover a regularização de ocupações fundiárias, sem prejuízo da imposição das penalidades cabíveis ao titular do loteamento pelo descumprimento das obrigações acessórias estabelecidas neste Código ou em regulamento;
V - o imóvel, com ou sem edificação, utilizado por estabelecimento regularmente licenciado, ainda que enquadrado nas situações descritas no inciso V do § 1º:
a) para exploração econômica do estacionamento de veículos;
b) para estacionamento e guarda de veículos e carga e descarga de mercadorias, por transportadora ou outra empresa comercial;
c) para depósito, exposição, carga e descarga de mercadorias, por estabelecimento ou empresa a fim que comercialize materiais de construção;
VI - a área edificada, privativa e comum a todos os condôminos, localizada nos condomínios horizontais ou afins;
VII - oimóvel com edificação exibida em imageamento realizado por satélite ou outro sistema.
Seção II
Do Sujeito Passivo
Art. 135. É contribuinte do IPTU o proprietário, o titular do domínio útil ou o possuidor de bem imóvel, a qualquer título.
§ 1º São responsáveis solidários:
I - o promitente comprador que se encontre imitido na posse;
II - o promitente comprador cuja promessa de compra e venda tenha registro no Cartório de Registro de Imóveis;
III - o autor de ação de usucapião admitida em juízo;
IV - o superficiário;
V - aquele que declare, de forma escrita, ser possuidor com animus domini;
VI - permissionário, concessionário e comodatário de imóvel pertencente à União, Estados ou Municípios ou de qualquer outra pessoa isenta ou imune.
§ 2º Na impossibilidade de eleição do proprietário ou titular do domínio útil, em face de serem desconhecidos ou não localizados, será considerado contribuinte aquele que estiver na posse direta do imóvel.
§ 3º Quando um imóvel possuir mais de um proprietário, titular do domínio útil ou possuidor, o imposto será lançado a critério da Administração Tributária, e todos assumirão a qualidade de responsáveis solidários tributários.
§ 4º Tratando-se de bem imóvel objeto de contrato de compra e venda, o lançamento do imposto poderá ser procedido, indistintamente, em nome do promitente vendedor e/ou do compromissário comprador.
§ 5º Na hipótese de condomínio, o lançamento será procedido:
I - quando pro indiviso em nome de todos ou de qualquer dos coproprietários;
II - quando pro diviso em nome do proprietário, do titular do domínio útil ou do possuidor da unidade autônoma.
Art. 136. São responsáveis pelo pagamento do imposto:
I - o adquirente do imóvel, quanto aos débitos do alienante existentes à data da transferência, salvo quando conste do título prova de quitação;
II - o espólio, quanto aos débitos do de cujus existentes à data de abertura da sucessão;
III - o sucessor, a qualquer título, o cônjuge ou o companheiro meeiro, quanto aos débitos do espólio existentes à data da adjudicação, limitada esta responsabilidade ao montante do quinhão, legado ou meação;
IV - a pessoa jurídica resultante da fusão, cisão, transformação ou incorporação, pelos débitos da sociedade fusionada, transformada ou incorporada, existentes na data daqueles atos;
V - a massa falida pelo pagamento do imposto incidente sobre os imóveis que pertenciam ao falido.
Parágrafo único. Tratando-se de bem imóvel objeto de enfiteuse, usufruto ou fideicomisso, será efetuado o lançamento do imposto em nome do enfiteuta, do usufrutuário ou do fiduciário.
Art. 137. O imposto constitui ônus real e acompanha o imóvel em todos os casos de transferência de propriedade ou de direitos a ele relativos, salvo nas hipóteses de arrematação em hasta pública, em que a sub-rogação ocorre sobre o respectivo preço.
Seção III
Da Isenção
Art. 138. O sujeito passivo poderá ser isento do pagamento do IPTU referente ao imóvel:
I - pertencente a pessoa física, desde que preenchidos cumulativamente os seguintes requisitos:
a) possua mais de 65 (sessenta e cinco) anos de idade;
b) cuja renda familiar mensal não ultrapasse 2 (dois) salários mínimos nacionais;
c) seja proprietário de único imóvel e utilize para sua própria moradia; e
d) cujo imóvel possuir valor venal não superior a 1.308 (um mil trezentos e oito) UFM.
II - residencial pertencente à família que mantém pessoa com deficiência física ou mental, desde que preenchidos cumulativamente os seguintes requisitos:
a) a renda mensal familiar não supere 3 (três) salários mínimos nacionais;
b) seja proprietária do único imóvel destinado à residência familiar;
c) cujo imóvel possua valor venal não superior 1.308 (um mil trezentos e oito) UFM.
III - residencial próprio, ocupado por ex-combatente da Força Expedicionária Brasileira (FEB);
IV - cedido gratuitamente para uso exclusivo da União, dos Estado, dos Municípios ou da administração indireta autárquica ou fundacional destes, quanto à fração cedida;
V - de propriedade de conselhos comunitários ou associações de moradores, sociedades beneficentes, sindicatos, clubes esportivos, recreativos e educacionais privados, desde que ocupados por elas:
a) não possuam finalidade lucrativa;
b) não distribuam qualquer parcela de seu patrimônio ou de suas rendas a título de participação nos resultados;
c) mantenham escrituração de suas receitas e despesas em livros revestidos das formalidades capazes de assegurar sua exatidão; e
d) cumpram as demais exigências contidas nesta Lei.
VI - declarado de utilidade pública para fins de desapropriação, por ato do Município, enquanto este não se imitir na respectiva posse;
VII - que possua valor histórico, artístico ou cultural, tombado por ato da autoridade competente;
VIII - atingido total ou parcialmente por projeto de obras do sistema viário, de tal forma que inviabilize sua utilização e enquanto perdurar o impedimento;
IX - ou a fração dele, constituído por Reserva Particular do Patrimônio Natural (RPPN), áreas de Reserva Legal (RL), Área de Preservação Permanente (APP) e Zonas de Proteção Ambiental (ZPAS), desde que:
a) averbada à margem da matrícula no Registro Imobiliário;
b) preservada na forma estabelecida pela legislação ambiental e atestada pela Secretaria de Meio Ambiente; e
c) não sejam exploráveis economicamente.
§ 1º Para fazer jus ao benefício de isenção, o contribuinte ou seu representante legal deverá apresentar requerimento à Administração Tributária, acompanhado de documentação suficiente para comprovar as condições estabelecidas neste artigo ou em regulamento, ressalvado o reconhecimento de ofício a critério da Administração Tributária.
§ 2º O requerimento previsto no § 1º deverá ser apresentado até o dia 30 (trinta) de abril de cada exercício, devendo ser renovado a cada ano.
§ 3º A concessão do benefício de isenção se dará por decisão da autoridade competente, que o indeferirá ou suspenderá, se não preenchidos ou deixarem de ser atendidos, a qualquer tempo, as condições e demais disposições estabelecidas na Legislação Tributária.
§ 4º A Administração Tributária poderá convocar os beneficiários, a qualquer tempo, seja de forma geral ou individual, solicitando informações e documentos para comprovação do atendimento às condições exigidas na Legislação Tributária para gozo do benefício de isenção.
§ 5º As isenções previstas nos incisos I, II e III incidirão somente sobre a parte residencial da unidade onde mora o beneficiário, e os requisitos para a sua obtenção deverão estar atendidos na data da ocorrência do fato gerador.
§ 6° Na hipótese dos incisos VIII e IX do caput, se constatada a utilização, do todo ou de parte, do terreno para fins urbanos ou econômicos, haverá individualização para fins de tributação pelo imposto territorial mediante avaliação especial.
§ 7° Regulamento poderá dispor sobre o procedimento e condições para o requerimento, análise e deferimento do benefício de isenção.
Art. 139. O beneficiário de isenção deve comunicar à Administração Tributária, no prazo de até 30 (trinta) dias, qualquer ocorrência que possa implicar o cancelamento do benefício.
§ 1º As isenções serão canceladas quando caracterizada a insubsistência das razões que as determinaram ou se não atendidas quaisquer outras condições previstas na legislação tributária, mesmo que meramente instrumentais.
§ 2º A concessão de isenção tem caráter pessoal e não gera direito adquirido, não se transmitindo o benefício a herdeiros ou sucessores a qualquer título.
§ 3º A isenção prevista nesta Seção não desobriga o contribuinte do pagamento dos demais tributos municipais.
Art. 140. Constatada pela Administração Tributária a existência de informações ou documentação falsas, além do imediato cancelamento do benefício de isenção, será emitida notificação ao sujeito passivo para o recolhimento dos tributos anteriormente dispensados, acrescidos de multas no percentual de 100% (cem por cento) do valor devido, sem prejuízo da responsabilidade criminal.
Seção IV
Da Base de Cálculo
Art. 141.A base de cálculo do IPTU é o valor venal do imóvel, no momento em que se materializar o fato gerador, a ser apurada mediante:
I - elementos e dados conhecidos pela Administração Tributária, inclusive os dados existentes no cadastro imobiliário;
II - arbitramento, nos casos previstos nesta Lei;
III - avaliação especial, nos casos previstos nesta Lei.
§ 1º O valor venal do imóvel corresponde à soma do valor venal do terreno e do valor venal da edificação devendo representar, efetiva ou potencialmente, o valor de transação ou venda no mercado em condições normais, sem incluir qualquer encargo financeiro, observadas as demais disposições deste Código e da lei instituidora da Planta Genérica de Valores (PGV).
§ 2º Os valores unitários do metro quadrado do terreno e da edificação serão atualizados monetariamente, anualmente, pelo Poder Executivo, sendo vedada a atualização superior ao Índice Nacional de Preços ao Consumidor Amplo (IPCA), produzido pelo Instituto Brasileiro de Geografia e Estatística (IBGE) ou outro índice que venha a substituí-lo.
§ 3º Na determinação da base de cálculo do imposto, não se considera o valor dos bens móveis mantidos em caráter permanente ou temporário no imóvel, para efeito de sua utilização, exploração, aformoseamento ou comodidade.
§ 4º Na apuração da base de cálculo do imposto, será deduzida a área que for declarada de utilidade pública para efeitos de desapropriação.
§ 5º Na apuração do valor venal de terrenos ou prédios que tiverem valorização nominal, serão aplicados também os índices de atualização monetária, conforme definido em lei municipal.
§ 6º Quando julgar necessário o Executivo Municipal nomeará comissão específica que procederá à revisão da PGV, estabelecendo em Decreto os fatores e critérios que serão utilizados na sua revisão e que determinarão a base de cálculo do imposto.
§ 7º A Administração Tributária poderá promover a avaliação individualizada de imóvel não previsto na PGV, para fins de cobrança do IPTU, observado o contido neste Código e, no que couber, os critérios previstos na lei instituidora da PGV.
Art. 141-A. Para fins de apuração do valor venal de imóveis edificados, o Município considerará a diferenciação entre:
I – área habitável: aquela destinada diretamente à moradia, compreendendo dormitórios, salas, cozinhas, banheiros, escritórios integrados à residência e demais compartimentos fechados e climatizáveis;
II – área de cobertura, infraestrutura ou área acessória: áreas não destinadas diretamente à habitação, tais como garagens, varandas abertas ou semifechadas, áreas de serviço descobertas, edículas simples, depósitos externos e demais estruturas secundárias.
§ 1º O Poder Executivo regulamentará, mediante decreto, fatores de ponderação específicos aplicáveis às áreas referidas nos incisos I e II, observando a Planta Genérica de Valores e o princípio da neutralidade fiscal.
§ 2º A diferenciação prevista neste artigo não implica redução do valor venal global do imóvel, que continuará sendo apurado conforme os critérios da Planta Genérica de Valores – PGV.
Art. 142. Aplica-se o critério do arbitramento para a determinação do valor venal, quando:
I - a Administração Tributária for impedida de efetuar o levantamento dos elementos necessários à apuração do valor venal;
II - o imóvel se encontrar fechado e o sujeito passivo não for localizado.
Parágrafo único. Nos casos referidos nos incisos I e II do caput deste artigo, o cálculo das áreas do terreno e da edificação será feito por estimativa, levando-se em conta os elementos circunvizinhos e enquadrando-se o tipo de construção com o de edificações semelhantes.
Art. 143. Aplica-se o critério da avaliação especial para a fixação do valor venal, mediante requerimento do contribuinte, exclusivamente nos casos de:
I - lotes desvalorizados devido a formas extravagantes ou conformações topográficas muito desfavoráveis;
II - terrenos alagadiços, pantanosos ou sujeitos a inundações periódicas;
III - terrenos que, pela natureza do solo, se tornem desfavoráveis à edificação ou outra destinação;
IV - situações omissas que possam conduzir a tributação injusta.
Seção V
Das Alíquotas
Art. 144. O IPTU será calculado mediante a aplicação das seguintes alíquotas sobre o valor venal dos imóveis:
I - para unidades edificadas, 1% (um por cento);
II - para os terrenos sem edificação, 4% (quatro por cento).
§ 1º Aplica-se a alíquota prevista no inciso II do caput deste artigo para o terreno com construção em andamento.
§ 2º Para os imóveis não edificados de novos loteamentos, serão aplicadas as seguintes alíquotas:
I - 0 (zero) no primeiro ano, em que concluída a regularização do loteamento, e no segundo;
II - 2% (dois por cento) no terceiro ano;
III - 3% (três por cento) no quarto ano;
IV - 4% (quatro por cento) no quinto ano e seguintes.
§ 3º No caso de imóveis inseridos em loteamentos que não cumpram a legislação urbanística, de obras, de posturas ou tributária, aplicar-se-á a alíquota prevista no inciso II do caput enquanto não forem devidamente regularizados.
§ 4º Fica instituída no Município a alíquota do IPTU progressiva no tempo, em área definida no Plano Diretor, incidente sobre imóvel não edificado, subutilizado ou não utilizado, com alíquotas de:
I - 4% (quatro por cento), no primeiro exercício após vencido o prazo de que trata o § 6º deste artigo;
II - 4,25% (quatro vírgula vinte e cinco por cento), no segundo exercício;
III - 4,50% (quatro vírgula cinquenta por cento), no terceiro exercício;
IV - 4,75% (quatro vírgula setenta e cinco por cento), no quarto exercício;
V - 5% (cinco por cento), no quinto exercício e seguintes.
§ 5º A aplicação do IPTU progressivo no tempo, nos termos deste artigo, far-se-á após vencido o prazo fixado no § 6º para que o contribuinte de imóvel a que se refere o § 4º proceda ao uso do solo ou edificação compulsórios.
§ 6º O prazo a que se refere o § 5º será de 2 (dois) anos, contados a partir da notificação ao contribuinte do IPTU para parcelamento ou edificação compulsórios.
§ 7º Cessará a aplicação do disposto no § 4º, conforme o caso, a partir do exercício subsequente àquele em que for procedido ao parcelamento do solo ou iniciada a construção de edificação regularmente licenciada, desde que esta tenha curso normal e não seja paralisada.
§ 8º A transferência da propriedade não interrompe a progressividade.
§ 9° O disposto no § 4º não se aplica a terrenos regularmente inseridos em condomínios.
Seção VI
Do Lançamento e da Impugnação
Art. 145. O lançamento do IPTU será realizado de ofício, com base nos dados ou elementos existentes no cadastro imobiliário do Município, e será:
I - anual, respeitando a situação do imóvel no dia 1º do mês de janeiro de cada exercício financeiro, separadamente ou em conjunto com outros tributos;
II - individual e distinto para cada imóvel ou unidade imobiliária autônoma, ainda que contíguos ou vizinhos e pertencentes ao mesmo contribuinte.
§ 1º Havendo interesse do contribuinte e não contrariando normas tributárias, a anexação ou seccionamento do lançamento pode ocorrer, desde que cumpridos os requisitos legais.
§ 2º Na caracterização da unidade imobiliária, a situação de fato verificada pela Fazenda Municipal tem predominância sobre a descrição do imóvel constante no respectivo título.
§ 3º A alteração do lançamento decorrente de modificação havida durante o exercício será procedida a partir do exercício seguinte:
I - ao de conclusão, reforma ou aumento da unidade predial ou da ocupação;
II - ao da ocorrência ou da constatação da modificação, nos demais casos.
§ 4º Se verificada, no cadastro imobiliário, a falta de dados necessários ao lançamento do imposto, decorrente da existência de imóvel não cadastrado, o lançamento será efetuado com base nos dados apurados mediante procedimento fiscal.
§ 5º O imposto será lançado independentemente da regularidade jurídica dos títulos de propriedade, domínio útil ou posse, ou da satisfação de quaisquer exigências administrativas para utilização do imóvel, não implicando no reconhecimento da legitimidade de quaisquer desses aspectos.
Art. 146. O lançamento é efetuado em nome do proprietário, do titular do domínio útil, do possuidor do imóvel, do espólio ou da massa falida.
§ 1º Em se tratando de imóvel objeto de compromisso de compra e venda, a constituição do crédito pode ser promovida contra o promitente vendedor ou comprador, ou em nome de ambos, sendo estes responsáveis solidários pelo imposto.
§ 2º O lançamento do imposto incidente sobre imóvel objeto de usufruto, enfiteuse ou fideicomisso será feito em nome do titular do domínio, ou, a critério da Fazenda Municipal, em nome do usufrutuário, do enfiteuta ou do fiduciário.
§ 3º Na hipótese de condomínio, o lançamento será realizado:
I - quando indivisível, em nome de um, de alguns ou de todos os condôminos, sem prejuízo da solidariedade pelo pagamento do imposto por qualquer um deles;
II - quando divisível, em nome do proprietário, do titular do domínio útil ou do possuidor da unidade autônoma, sendo 1 (um) lançamento para cada imóvel, ainda que contíguos ou vizinhos e pertencentes ao mesmo contribuinte.
§ 4º Para proceder ao lançamento individualizado de que trata o § 3, inciso II, deste artigo, o interessado deve solicitar à Administração Tributária a atualização do cadastro e o lançamento em seu nome, apresentando, para tanto, o título de propriedade ou documento que comprove a posse do imóvel.
§ 5º Quando o imóvel de espólio estiver sujeito a inventário, o imposto será lançado em nome do espólio e, feita a partilha, será transferido para o nome dos sucessores.
§ 6º O lançamento do imposto sobre imóveis pertencentes a massas falidas ou sociedades em liquidação é realizado em nome deles, mas os avisos ou notificações serão enviados aos seus representantes legais, anotando-se os nomes e endereços nos registros.
§ 7º Sem prejuízo do disposto neste artigo, o lançamento poderá ser realizado em nome de quem estiver cadastrado o imóvel na repartição e à vista da situação da unidade imobiliária, à época da ocorrência do fato jurídico tributário, quer declarados pelo sujeito passivo, quer apurados pela Administração Tributária.
Art. 147. O sujeito passivo será notificado do lançamento do IPTU na forma do art. 25, parágrafo único, e art. 26, observadas as demais regras definidas em regulamento ou no próprio edital.
Parágrafo único. A critério da Administração Tributária, o sujeito passivo poderá ser notificado por qualquer das demais formas previstas no art. 26.
Art. 148. Discordando do lançamento, o sujeito passivo poderá encaminhar, por escrito, até a data de vencimento da primeira parcela do IPTU, um pedido de revisão fundamentado à Administração Tributária, para avaliação de eventual incorreção.
§ 1º A análise e decisão quanto ao pedido de revisão previsto no caput competem aos servidores da Administração Tributária designados para este fim.
§ 2º Continuando em desacordo, é facultado ao contribuinte encaminhar uma reclamação, na forma disciplinada neste Código (art. 119).
§ 3º O pedido de revisão contra o lançamento do IPTU, de que trata o caput deste artigo, suspende a exigibilidade do crédito tributário.
Art. 149.Enquanto não ocorrer a decadência, o lançamento poderá ser realizado, retificado ou complementado, com nova notificação ao sujeito passivo.
§ 1º Independentemente do pagamento total ou parcial do imposto, poderá ser realizado lançamento complementar sempre que se constatar haver ocorrido, por qualquer razão, a constituição a menor do crédito tributário.
§ 2º O prazo para liquidação da obrigação tributária de que trata o § 1° não poderá ser inferior a 30 (trinta) dias contados da data da emissão da nova notificação, facultado ao contribuinte o direito de revisão ou impugnação, no prazo e forma previstos nesta Lei.
§ 3º A omissão de lançamento ou de cobrança de tributo que competir à Administração Fazendária, da qual decorrer a decadência ou prescrição do mesmo, implicará na sua responsabilidade perante o erário.
Art.150.Fica o Poder Executivo Municipal autorizado a fixar, anualmente, por decreto, o valor mínimo do IPTU, em UFM, que será objeto de lançamento e cobrança.
Parágrafo único. As unidades imobiliárias, cujo valor do imposto seja inferior ao definido no caput, são consideradas isentas do IPTU naquele determinado exercício e não terão qualquer anotação ou restrição em decorrência dessa isenção.
Seção VII
Da Arrecadação
Art. 151. O recolhimento do IPTU se dará nos prazos e condições constantes da respectiva notificação ou do regulamento.
§ 1º A critério do Poder Executivo Municipal, o imposto pode ser pago em parcelas mensais conforme estabelecido no edital de que trata o art. 147, em até 10 (dez) parcelas.
§ 2º O pagamento do imposto no ano de ocorrência do respectivo fato gerador, no prazo indicado e na forma deste artigo, de uma só vez, poderá resultar na redução de até 10% (dez por cento) no valor do imposto.
§ 3º A ausência de pagamento ou pagamento incompleto do imposto nas datas estabelecidas implica em acréscimos legais previstos no art. 35 desta Lei e poderá acarretar no vencimento antecipado de todas as parcelas vincendas e inscrição em dívida ativa.
§ 4° O pagamento das parcelas vincendas não implica em quitação das parcelas vencidas, ou mesmo dos débitos já inscritos em dívida ativa.
Art. 152. O Município poderá instituir, mediante decreto, a distribuição de prêmios em bens móveis, mediante sorteio, entre os contribuintes inscritos no cadastro imobiliário que não tiverem débitos relativos ao IPTU ou que, ao optar pelo parcelamento dos débitos, estiver em dia com os pagamentos por ocasião do sorteio, com o objetivo de estimular o cumprimento das obrigações tributárias e reduzir a inadimplência fiscal.
CAPÍTULO III
DO IMPOSTO SOBRE A TRANSMISSÃO INTER VIVOS DE BENS IMÓVEIS
Seção I
Do Fato Gerador e da Incidência
Art. 153. O imposto de competência do Município sobre a transmissão onerosa inter vivos de bens imóveis por natureza ou acessão física de direitos reais, bem como a cessão de direitos a eles relativos (ITBI), tem como fato gerador:
I - a transmissão onerosa inter vivos, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou acessão física, conforme dispõe o Código Civil Brasileiro;
II - a transmissão inter vivos, a qualquer título, de direitos reais sobre imóveis, exceto os direitos reais de garantia;
III - a cessão de direitos relativos às transmissões mencionadas nos incisos I e II do caput deste artigo.
§ 1º Para efeitos desta Lei, é adotado o conceito de imóvel e de cessão constantes da Lei Civil.
§ 2º O imposto é devido quando os bens imóveis transmitidos, ou sobre os quais versarem os direitos, se situarem no território deste Município, ainda que a mutação patrimonial decorra de ato ou contrato celebrado, ou de sucessão aberta fora do território municipal.
Art. 154.A incidência do imposto alcança as mutações patrimoniais relativas a:
I - compra e venda, ato ou condição equivalente;
II - dação em pagamento;
III - permuta;
IV - arrematação ou adjudicação em hasta pública, leilão ou praça, bem como as respectivas cessões de direitos;
V - transferência de bem imóvel ou direito real sobre imóvel ao patrimônio de pessoa jurídica ou para qualquer de seus sócios, acionistas ou seus sucessores;
VI - transferência de bem imóvel ou direito real sobre imóvel ao patrimônio de pessoa jurídica para pagamento de capital, na parte do valor do imóvel não utilizada na realização do capital;
VII - tornas ou reposições que ocorram:
a) nas partilhas efetuadas em virtude de dissolução da sociedade conjugal ou morte, quando o cônjuge ou herdeiro receber, dos imóveis situados no Município, quinhão cujo valor seja maior que o da parcela que lhe caberia na totalidade desses bens imóveis;
b) nas divisões para extinção de condomínio de imóvel, quando for recebida por qualquer condômino parcela superior à que lhe caberia da fração ideal;
c) referentemente aos imóveis que, na divisão de patrimônio comum ou partilha, forem atribuídos a um dos cônjuges separados ou divorciados, ao cônjuge supérstite ou a qualquer herdeiro.
VIII - instituição de usufruto, uso e habitação;
IX - instituição, translação, cessão ou extinção do direito de superfície;
X - mandato em causa própria e em seu substabelecimento, quando o instrumento conter os requisitos essenciais à compra e venda;
XI - renda expressamente constituída sobre imóvel;
XII - concessão real de uso;
XIII - cessão de direitos de usufruto;
XIV - cessão de direito à usucapião;
XV - cessão de direitos do arrematante ou adjudicante, depois de assinado o auto de arrematação ou de adjudicação;
XVI - cessão física quando houver pagamento de indenização;
XVII - cessão de direito na permuta de bens imóveis;
XVIII - qualquer ato judicial ou extrajudicial inter vivos não especificado neste artigo, que importe ou se resolva em transmissão a título oneroso, de bem imóvel por natureza ou acessão física, ou de direito real sobre imóvel, exceto o de garantia.
XIX - cessão de promessa de venda relativa a imóveis, quando se tenha atribuído ao promitente cessionário o direito de indicar terceiro para receber a escritura decorrente da promessa;
XX - cessão de direito à herança ou legado de bens imóveis ou de direitos a eles relativos;
XXI - cessão dos direitos de opção de venda, desde que o optante tenha direito à diferença de preço e não simplesmente à comissão;
XXII - distrato, consolidação e retrovenda;
XXIII - enfiteuse, fideicomisso e acessão física;
XXIV - cessão de direitos relativos aos atos mencionados no inciso XXIII;
XXV - qualquer ato judicial ou extrajudicial inter vivos não especificado neste artigo, que importe ou se resolva em transmissão a título oneroso, de bem imóvel por natureza ou acessão física, ou de direito real sobre imóvel, exceto os de garantia.
§ 1ºSerá devido novo imposto:
I - quando o vendedor exercer o direito de prelação;
II - no pacto de melhor comprador;
III - na retrocessão;
IV - na retrovenda.
§ 2ºEquipara-se ao contrato de compra e venda para efeitos fiscais:
I - a permuta de imóveis por direitos de outra natureza;
II - a permuta de imóveis localizados no território do Município por quaisquer outros bens situados fora do território do Município;
III - a transação em que seja reconhecido direito que implique em transmissão de imóvel ou de direitos a ele relativos.
§ 3º Haverá incidência do ITBI quando o adquirente do imóvel possuir justo título, como no caso de contrato de compra e venda ou de cessão de direitos, de particulares ou de loteamentos, uma vez pago o preço, e buscar a regularização da documentação e registro perante o cartório de registro de imóveis, através de usucapião judicial ou extrajudicial, suplantando a ação de adjudicação compulsória ou o alvará judicial.
Art. 155. Consideram-se bens imóveis para os fins do imposto:
I - o solo e tudo quanto se lhe incorporar natural ou artificialmente;
II - os direitos reais sobre imóveis e as ações que os asseguram; e
III - o direito à sucessão aberta.
Art. 156. Considera-se ocorrido o fato gerador com o registro do título translativo de propriedade do bem imóvel ou de direito real a ele relativo, exceto os de garantia, na sua respectiva matrícula imobiliária, perante o ofício de registro de imóveis competente.
Parágrafo Único.Para a transcrição do título de transferência no Registro de Imóveis é obrigatório o pagamento do ITBI.
Seção II
Da Não Incidência
Art. 157. O imposto não incide sobre a transmissão de imóvel ou de direitos a ele relativos, quando:
I - o adquirente for a União, os Estados e suas respectivas autarquias e suas fundações;
II - o adquirente se tratar de partido político, inclusive suas fundações;
III - entidades religiosas, instituições de educação e assistência social sem fins lucrativos e entidades sindicais de trabalhadores, para atendimento de suas finalidades essenciais ou delas decorrentes, desde que:
a) não distribuam qualquer parcela de seu patrimônio ou de suas rendas, a título de lucro ou participação no resultado;
b) apliquem integralmente no País os seus recursos na manutenção e no desenvolvimento dos seus objetivos sociais;
c) mantenham escrituração de suas respectivas receitas e despesas, em Livros revestidos de formalidades capazes de assegurar perfeita exatidão.
IV - a operação estiver sendo feita para sua incorporação ao patrimônio de pessoa jurídica em incorporação de capital nela subscrito em relação ao valor correspondente a ele;
V - decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica;
VI - efetuada para a desincorporação dos bens ou direitos anteriormente transmitidos ao patrimônio de pessoa jurídica em realização de capital, quando estes bens reverterem aos mesmos alienantes;
VII - na usucapião e na desapropriação, sem prejuízo do disposto no § 3º do art. 154;
VIII - na extinção do condomínio, cuja distribuição dos bens imóveis ocorra em partes iguais entre os condôminos.
§ 1º O imposto não incide sobre a transmissão aos mesmos alienantes dos bens e direitos adquiridos na forma do inciso IV do caput, em decorrência de sua desincorporação do patrimônio da pessoa jurídica a que foram conferidos.
§ 2º O disposto nos incisos IV e V do caput não se aplica quando a pessoa jurídica adquirente tiver como atividade a compra e venda, locação ou arrendamento mercantil de imóveis.
§ 3º Considera-se caracterizada a atividade preponderante de que trata o § 2º quando mais de 50% (cinquenta por cento) da receita operacional da pessoa jurídica adquirente, nos 2 (dois) anos anteriores e nos 2 (dois) anos subsequentes à aquisição, decorrer de transações mencionadas.
§ 4º Se a pessoa jurídica adquirente iniciar suas atividades após a aquisição, ou até 2 (dois) anos antes dela, apurar-se-á a preponderância referida no § 2º, levando-se em conta os 3 (três) primeiros anos seguintes à data da aquisição.
§ 5º Para fins de apuração da preponderância, conforme os § 2º e § 3º, a pessoa jurídica deverá apresentar à Administração Tributária a documentação contábil no exercício imediatamente posterior ao término do período que servirá de base para a apuração da preponderância, sem prejuízo da solicitação posterior de outros documentos necessários ao procedimento fiscal, tanto da pessoa jurídica quanto de seu quadro societário ou equivalente, desde que vinculados ao mesmo e no interesse da fiscalização tributária.
§ 6º O procedimento fiscal de análise dos pedidos de imunidade concedidos sob forma condicionada, conforme o art. 156, § 2º, inciso I, da Constituição Federal e do artigo 37 e seus parágrafos do Código Tributário Nacional, apurará, ainda, a observância às normas e princípios contábeis vigentes, quanto à escrituração da empresa e aos documentos apresentados.
§ 7º Verificada a preponderância referida neste artigo, o imposto será corrigido monetariamente, nos termos da lei vigente à data da aquisição, sobre o valor do bem ou direito nessa data.
§ 8º O disposto no § 2º não se aplica à transmissão de bens ou direitos quando realizada em conjunto com a totalidade do patrimônio da pessoa jurídica alienante.
Seção III
Da Isenção
Art. 158. São isentos do pagamento de ITBI os adquirentes de imóveis:
I - beneficiários de programas de habitação popular do governo federal, estadual ou municipal, cuja renda familiar mensal não ultrapasse 1 (um) salário mínimo nacional; e
II - as pessoas físicas com 65 (sessenta e cinco) anos de idade ou mais, no ano da ocorrência do fato gerador, desde que:
a) seja destinado para a residência própria e venha a ser seu único imóvel; e
b) o valor real de mercado do imóvel, na data da transmissão, apurado por meio da comissão de avaliação municipal, não seja superior a 1.000 (mil) UFM.
Parágrafo único.A obtenção do benefício requer a apresentação de documentação hábil que comprove o atendimento das condições previstas neste artigo, a qual será submetida à Secretaria Municipal de Assistência Social para análise e parecer, observado o disposto em Regulamento.
Seção IV
Da Base de Cálculo
Art. 159. A base de cálculo do imposto é o valor do bem ou direito transmitido, apurado em condições normais de mercado e na data do fato gerador.
§ 1º O valor de que trata o caput será aquele declarado pelo sujeito passivo, o qual goza da presunção de veracidade.
§ 2° A Administração Tributária poderá atribuir outro valor quando comprovar evidente incompatibilidade do valor declarado com o de mercado, por meio de processo administrativo próprio, conforme disposto em regulamento, assegurado ao sujeito passivo o contraditório e a ampla defesa.
§ 3º No caso de aquisição por meio de arrematação judicial (hasta pública), o valor será aquele alcançado na arrematação, devidamente atualizado pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) desde a data do leilão.
§ 4º Não serão abatidas do valor previso no caput quaisquer dívidas que onerem o imóvel transmitido.
Art. 160.A apuração da base de cálculo observará as seguintes situações específicas:
I - na dissolução da sociedade conjugal, a base de cálculo será o valor dos bens imóveis incluídos no quinhão de um dos cônjuges, que ultrapasse a meação;
II - na transmissão de terreno ou fração ideal com edificação inacabada, a base de cálculo será composta pelo valor do terreno e da edificação no estado em que se encontrar no momento em que o adquirente assumiu o ônus da construção, por conta própria ou de terceiros; e
III - na transmissão de fração ideal de terreno com previsão de construção de unidade imobiliária para entrega futura, a base de cálculo será o valor venal do imóvel como se pronto estivesse, salvo se comprovado que o contribuinte assumiu o ônus da construção por conta própria ou de terceiros.
Seção V
Das Alíquotas
Art. 161.A alíquota para o cálculo do ITBI é de 2% (dois por cento) sobre a base de cálculo.
§ 1º Na aquisição de imóveis pelo Sistema Financeiro de Habitação, as alíquotas serão as seguintes:
I - 0,5% (meio por cento), sobre o valor financiado, quando este não ultrapassar 1.500 (um mil e quinhentas) UFM;
II - 1% (um por cento), sobre o valor financiado, quando este for superior a 1.501 (um mil e quinhentas e uma) UFM;
III - 2% (dois por cento), sobre o valor financiado, quando este for superior a 3.000 (três mil) UFM.
§ 2º As alíquotas de que trata o § 1º serão aplicadas sobre a totalidade do montante financiado, abrangendo toda a base tributável.
§ 3º Sobre o valor não financiado, incidirá a alíquota de 2% (dois por cento).
§ 4º A adjudicação do imóvel pelo credor hipotecário ou a sua arrematação por terceiros está sujeita à alíquota de 2% (dois por cento), mesmo que o bem tenha sido adquirido antes da adjudicação com financiamentos do Sistema Financeiro da Habitação.
§ 5º A aplicação das alíquotas previstas no §1º depende da apresentação de documentação que comprove o atendimento das condições estabelecidas, na forma de regulamento.
Art. 162.Terão redução de 25% (vinte e cinco por cento) do imposto devido os lotes rurais que:
I - mantiverem preservadas as áreas de preservação permanentes; e
II - possuírem a reserva legal devidamente averbada na matrícula do imóvel ou no Cadastro Ambiental Rural (CAR).
Paragrafo Único. A concessão da redução prevista no caput ficará condicionado à certificação do cumprimento dos incisos I e II, pela secretaria municipal competente.
Seção VI
Do Sujeito Passivo
Art. 163. São contribuintes do imposto:
I - nas transmissões, por ato oneroso, o adquirente;
II - nas cessões de direito, o cessionário; e
III - nas permutas, cada um dos permutantes.
Art. 164. Respondem solidariamente pelo pagamento do imposto:
I - o transmitente;
II - o cedente; e
III - os tabeliães, escrivães e demais serventuários de ofício, relativamente aos atos por eles praticados ou que por eles tenham sido coniventes, em razão do seu ofício, ou pelas omissões de que foram responsáveis.
Seção VII
Do Lançamento e da Impugnação
Art. 165. O lançamento do imposto dar-se-á por declaração, sujeitando-se o declarante às penalidades previstas neste Código, especialmente no caso de declaração falsa ou omissa.
Parágrafo único. O regulamento estabelecerá o procedimento e os demais elementos relativos à apuração do ITBI, incluindo a definição da base de cálculo.
Art. 166. O imposto será lançado de ofício nas seguintes hipóteses:
I - o valor do imposto e dos acréscimos legais devidos, quando não houver recolhimento ou em caso de pagamento a menor;
II - o valor do imposto e dos acréscimos legais devidos, por meio de processo de arbitramento, nos termos da legislação tributária municipal, quando as declarações, os documentos ou esclarecimentos prestados pelo sujeito passivo ou por terceiro legalmente obrigado forem omissos ou não merecerem fé;
III - a diferença entre o valor apurado e o declarado pelo contribuinte, quando não houver concordância com o valor da base de cálculo.
§ 1º Ocorrendo as hipóteses dos incisos I e II, o contribuinte será notificado para, no prazo de 30 (trinta) dias, recolher o imposto ou apresentar reclamação.
§ 2º Na hipótese do inciso III, o valor lançado de ofício será imediatamente suspenso e instaurado processo de impugnação, nos termos do art. 167.
Art. 167. Discordando do valor da base de cálculo do imposto, o contribuinte poderá apresentar impugnação à Administração Tributária, por escrito, no prazo de 15 (quinze) dias, expondo as razões de fato e de direito que fundamentam o pedido, acompanhada da documentação hábil a comprovar o alegado.
§ 1º A análise e decisão sobre o pedido previsto no caput competem aos servidores da Administração Tributária ou a comissões integradas por servidores e membros da sociedade civil, designados para este fim, na forma prevista em regulamento.
§ 2º Mantido o desacordo, faculta-se ao contribuinte encaminhar reclamação, na forma disciplinada neste Código (art. 119).
§ 3º O pedido de impugnação contra o lançamento do ITBI de que trata o caput suspende a exigibilidade do crédito tributário.
Seção VIII
Da Arrecadação e da Restituição
Art. 168. O imposto será pago em qualquer agência autorizada da rede bancária, em cota única, mediante apresentação da guia do imposto, observado o prazo de vencimento de 30 (trinta) dias da emissão da respectiva guia.
§ 1ºA critério da Administração Tributária, o pagamento do ITBI poderá ser realizado em até 6 (seis) parcelas mensais e sucessivas, sendo cada parcela não inferior a 2 (duas) UFMs, admitindo-se o ajuste para arredondamento em uma delas, observadas as seguintes condições:
I - a primeira prestação deverá ser paga no ato do parcelamento;
II - as demais prestações vencerão sucessivamente nos meses subsequentes, respeitando-se o dia do pagamento da primeira;
III - somente o promitente comprador poderá requerer o parcelamento do imposto, ou procurador devidamente constituído por instrumento com firma reconhecida.
§ 2º Na hipótese de falta de pagamento de qualquer das prestações, o cancelamento do parcelamento ocorrerá após o decurso do prazo de 30 (trinta) dias do vencimento da última prestação paga, com o consequente vencimento antecipado de todas as parcelas vincendas.
§ 3º Não será admitida a concessão de novo parcelamento para a dívida de ITBI decorrente da mesma transação imobiliária.
§ 4º O pedido de parcelamento implicará o reconhecimento incondicional da dívida e configurará confissão extrajudicial.
§ 5º Optando o contribuinte do ITBI por fazer o pagamento em parcelas, a declaração de quitação somente será emitida após o adimplemento da última parcela e a apresentação de todas as guias junto ao Município.
§ 6º A Administração Tributária poderá, a seu critério, realizar a emissão de guias de ITBI por meio eletrônico ou similar, sem prejuízo de outras disposições previstas em regulamento.
Art. 169. O imposto será restituído, no todo ou em parte, na forma que dispuser o regulamento, nas seguintes hipóteses:
I - quando não se realizar o ato ou contrato em virtude do qual houver sido pago;
II - quando declarada a nulidade do ato ou contrato em virtude do qual o imposto houver sido pago em decisão judicial passada em julgado;
III - for considerado indevido por decisão administrativa final ou por decisão judicial transitada em julgado;
IV - quando for reconhecida, posteriormente ao pagamento do imposto, a não incidência ou o direito à isenção;
V - quando o imposto houver sido pago a maior.
Parágrafo único.Além do enquadramento nas hipóteses previstas no caput, a restituição será permitida após a emissão de termo de desistência, ciência e responsabilidade.
Seção IX
Das Obrigações Acessórias
Art. 170. O contribuinte ou responsável fica obrigado a apresentar, previamente ao cálculo e recolhimento do imposto, perante a Fazenda Pública Municipal, o título, instrumento ou documento que formalizou a transmissão inter vivos ou cessão de direitos, devendo constar, dentre outros elementos, a localização do bem, o valor da transmissão e as partes envolvidas
§ 1º Aquele que adquirir bem ou direito cuja transmissão constitua ou possa constituir fato gerador do imposto, fica obrigado a apresentar o título à Fazenda Pública Municipal no prazo de 30 (trinta) dias da data em que foi lavrado o ato de transmissão do bem ou do direito.
§ 2º O regulamento poderá dispor sobre o procedimento, obrigações e outros elementos relativos à apuração e ao pagamento do ITBI.
Art. 171. Os tabeliães, escrivães e demais serventuários transcreverão o teor da guia de recolhimento do imposto, na respectiva escritura de transmissão da propriedade:
§ 1º Nas transações em que figurem como adquirentes ou cessionários contribuintes imunes ou isentos, sua comprovação se dará através de documento expedido pela autoridade fiscal.
§ 2º Em caso de extravio da guia paga, o contribuinte poderá solicitar certidão, a qual deverá ser apresentada ao Registro de Imóveis, em substituição à guia.
CAPÍTULO IV
DO IMPOSTO SOBRE SERVIÇOS DE QUALQUER NATUREZA
Seção I
Do Fato Gerador e da Incidência
Art. 172. O Imposto sobre Serviços de Qualquer Natureza (ISSQN) tem como fato gerador a prestação de serviços constantes na lista do Anexo I, ainda que esta não se constitua como atividade preponderante do prestador.
§ 1º O imposto incide também sobre o serviço proveniente do exterior do País ou cuja prestação tenha-se iniciado no exterior do País.
§ 2º Os serviços expressos na lista do Anexo I ficam sujeitos ao ISSQN, mesmo quando envolvam o fornecimento de mercadorias, salvo as exceções previstas na mencionada lista.
§ 3º O ISSQN incide ainda sobre os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante autorização, permissão ou concessão, com o pagamento de tarifa, preço ou pedágio pelo usuário final.
§ 4º A incidência do imposto independe:
I - da denominação dada ao serviço prestado;
II - da existência de estabelecimento fixo;
III - do cumprimento de quaisquer exigências legais, regulamentares ou administrativas relativas à atividade;
IV - do recebimento do preço ou do resultado econômico oriundo da prestação dos serviços; ou
V - do caráter permanente ou eventual do serviço prestado.
Art. 173. O imposto não incide sobre:
I - a exportação de serviços para o exterior do País;
II - a prestação de serviços em relação de emprego, a dos trabalhadores avulsos, a dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como a dos sócios-gerentes e a dos gerentes-delegados;
III - o valor intermediado no mercado de títulos e valores mobiliários, o valor dos depósitos bancários, o principal, os juros e os acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras;
IV - os serviços constantes do subitem 14.05 da lista do Anexo I, quando o objeto, mercadoria ou qualquer outro bem resultante dos serviços prestados for destinado à posterior comercialização ou industrialização.
Parágrafo único.Não se enquadram no disposto no inciso I os serviços desenvolvidos no Brasil, cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior.
Art. 174. Fica o Poder Executivo Municipal autorizado a conceder isenção do ISSQN incidente nas atividades de construção civil especificadas no item 7 do Anexo I, desde que as obras sejam realizadas por meio de programas habitacionais de promoção social ou desenvolvimento comunitário, destinados a pessoas de baixa renda.
§ 1º Os programas devem ser instituídos e desenvolvidos pelo Poder Público, nas esferas federal, estadual ou municipal, diretamente ou por intermédio de entidades ou órgãos criados para esse propósito.
§ 2º Os procedimentos para concessão da isenção serão estabelecidos em regulamento específico.
Seção II
Do Local da Prestação dos Serviços
Art. 175. O serviço e o imposto consideram-se devidos no local do estabelecimento prestador ou, na falta deste, no local do domicílio do prestador, ressalvadas as hipóteses previstas nos incisos I a XX, em que o imposto será devido no local:
I - do estabelecimento do tomador ou intermediário do serviço ou, na falta de estabelecimento, onde ele estiver domiciliado, na hipótese do § 1º do art. 172;
II - da instalação dos andaimes, palcos, coberturas e outras estruturas, no caso dos serviços descritos no subitem 3.05 da lista do Anexo I;
III - da execução da obra, no caso dos serviços descritos no subitem 7.02, 7.19 e 14.14 da lista do Anexo I;
IV - da demolição, no caso dos serviços descritos no subitem 7.04 da lista do Anexo I;
V - das edificações em geral, estradas, pontes, portos e congêneres, no caso dos serviços descritos no subitem 7.05 da lista do Anexo I;
VI - da execução da varrição, coleta, remoção, incineração, tratamento, reciclagem, separação e destinação final de lixo, rejeitos e outros resíduos quaisquer, no caso dos serviços descritos no subitem 7.09 da lista do Anexo I;
VII - da execução da limpeza, manutenção e conservação de vias e logradouros públicos, imóveis, chaminés, piscinas, parques, jardins e congêneres, no caso dos serviços descritos no subitem 7.10 da lista do Anexo I;
VIII - da execução da decoração e jardinagem, do corte e poda de árvores, no caso dos serviços descritos no subitem 7.11 da lista do Anexo I;
IX - do controle e tratamento do efluente de qualquer natureza e de agentes físicos, químicos e biológicos, no caso dos serviços descritos no subitem 7.12 da lista do Anexo I;
X - do florestamento, reflorestamento, semeadura, adubação e congêneres, no caso dos serviços descritos no subitem 7.16 da lista do Anexo I;
XI - da execução dos serviços de escoramento, contenção de encostas e congêneres, no caso dos serviços descritos no subitem 7.17 da lista do Anexo I;
XII - da limpeza e dragagem, no caso dos serviços descritos no subitem 7.18 da lista do Anexo I;
XIII - onde o bem estiver guardado ou estacionado, no caso dos serviços descritos no subitem 11.01 da lista do Anexo I;
XIV - dos bens, dos semoventes ou do domicílio das pessoas vigiados, segurados ou monitorados, no caso dos serviços descritos no subitem 11.02 da lista do Anexo I;
XV - do armazenamento, depósito, carga, descarga, arrumação e guarda do bem, no caso dos serviços descritos no subitem 11.04 da lista do Anexo I;
XVI - da execução dos serviços de diversão, lazer, entretenimento e congêneres, no caso dos serviços descritos nos subitens do item 12, exceto o 12.13, da lista do Anexo I;
XVII - do Município onde está sendo executado o transporte, no caso dos serviços descritos pelo subitem 16.01 da lista do Anexo I;
XVIII - do estabelecimento do tomador da mão-de-obra ou, na falta de estabelecimento, onde ele estiver domiciliado, no caso dos serviços descritos pelo subitem 17.05 da lista do Anexo I;
XIX - da feira, exposição, congresso ou congênere a que se referir o planejamento, organização e administração, no caso dos serviços descritos pelo subitem 17.10 da lista do Anexo I;
XX - do porto, aeroporto, ferroporto, terminal rodoviário, ferroviário ou metroviário, no caso dos serviços descritos pelo item 20 da lista do Anexo I.
§ 1ºNo caso dos serviços a que se refere o subitem 3.04 da lista do Anexo I, considera-se ocorrido o fato gerador e devido o imposto em cada Município em cujo território haja extensão de ferrovia, rodovia, postes, cabos, dutos e condutos de qualquer natureza, objetos de locação, sublocação, arrendamento, direito de passagem ou permissão de uso, compartilhado ou não.
§ 2º No caso dos serviços a que se refere o subitem 22.01 da lista do Anexo I, considera-se ocorrido o fato gerador e devido o imposto em cada Município em cujo território haja extensão de rodovia explorada.
§ 3º Considera-se ocorrido o fato gerador do imposto no local do estabelecimento prestador para os serviços executados em águas marítimas, exceto os serviços descritos no subitem 20.01 da lista do Anexo I.
§ 4º Nas situações em que o prestador de serviços for estabelecido ou domiciliado em Município diverso do Município de Ibiporã e prestar serviços no território de Ibiporã, mesmo quando o serviço for considerado prestado e o ISSQN devido conforme regra do caput desse artigo, com alíquota efetiva inferior a 2% (dois por cento), o imposto será considerado devido para o Município do estabelecimento tomador, e na falta deste, para o domicílio do tomador.
Seção III
Do Estabelecimento Prestador
Art. 176. Considera-se estabelecimento prestador o local onde o contribuinte desenvolva a atividade de prestar serviços, de modo permanente ou temporário, e que configure unidade econômica ou profissional, sendo irrelevantes para caracterizá-lo as denominações de sede, filial, agência, posto de atendimento, sucursal, escritório de representação ou contato ou quaisquer outras que venham a ser utilizadas.
§ 1º Unidade econômica ou profissional é uma unidade física, organizacional ou administrativa, não necessariamente de natureza jurídica, onde o prestador de serviço exerce atividade econômica ou profissional.
§ 2º A existência da unidade econômica ou profissional é identificada pela conjunção, parcial ou total dos seguintes elementos:
I - a manutenção de pessoal, materiais, máquinas, veículos, instrumentos ou equipamentos necessários à execução dos serviços;
II - a estrutura organizacional ou administrativa;
III - a inscrição em órgãos públicos, inclusive previdenciários;
IV - a indicação como domicílio tributário para efeito de outros tributos;
V - a permanência ou ânimo de permanecer no local para a exploração econômica ou social da atividade exteriorizada através de indicação do endereço em impressos, formulários ou correspondência, contrato de locação do imóvel, propaganda ou publicidade ou em contas de telefone, de fornecimento de energia elétrica de água ou de gás.
Art. 177. Caracterizam-se como estabelecimentos autônomos:
I - os pertencentes a diferentes pessoas físicas ou jurídicas, ainda que no mesmo ramo de atividade exercidos e no mesmo local;
II - os pertencentes a mesma pessoa física ou jurídica, localizados em endereços distintos.
Parágrafo único. Não se compreende como locais diversos 2 (dois) ou mais prédios contíguos em que se comuniquem, internamente, com vários pavimentos de um mesmo prédio.
Seção IV
Da Base de Cálculo
Subseção I
Das Disposições Gerais
Art. 178. A base de cálculo do Imposto é o preço do serviço, como tal considerada a receita bruta a ele correspondente, sem qualquer dedução, ressalvados os descontos ou abatimentos concedidos independentemente de qualquer condição.
§ 1º Na falta de preço do serviço, ou se este não for desde logo conhecido, será adotado o preço corrente na praça do prestador.
§ 2º Quando os serviços descritos nos subitens 3.03, 7.02, 7.04, 7.05, 7.15, 7.16 e 7.17 da lista do Anexo I forem prestados no território de mais de um Município, a base de cálculo será proporcional, conforme o caso, à extensão de ferrovia, rodovia, dutos e condutos de qualquer natureza, cabos de qualquer natureza, ao número de postes, ou à área ou extensão de obra, existentes no Município.
§ 3º Na prestação dos serviços a que se refere o subitem 22.01 da lista do Anexo I, o imposto devido ao Município será calculado sobre a receita bruta arrecadada em todos os postos de cobrança de pedágio da rodovia explorada, e dividido na proporção direta da extensão da rodovia explorada dentro do território do Município.
§ 4º Os sinais e adiantamentos recebidos pelo contribuinte durante a prestação do serviço integram a receita bruta no mês em que forem recebidos.
§ 5º O imposto para hospitais, sanatórios, ambulatórios, prontos-socorros, casas de saúde e de repouso, clínicas, policlínicas, maternidades e congêneres será calculado sobre a receita bruta ou movimento econômico resultante da prestação desses serviços, incluído o valor da alimentação e dos medicamentos.
§ 6º O imposto incidente sobre os serviços prestados por hotéis, pensões e congêneres será calculado sobre o preço da hospedagem e sobre o valor da alimentação preparada e fornecida como parte do serviço de hospedagem, não se incluindo na base de cálculo a mera revenda de produtos industrializados ou prontos para consumo.
Subseção II
Da Base de Cálculo na Construção Civil
Art. 179. Nas prestações de serviços a que se referem os itens 7.02 e 7.05 da lista do Anexo I, a base de cálculo do imposto é o preço do serviço.
§ 1º Inclui-se no preço do serviço o valor dos insumos fornecidos, ressalvados os casos expressos na lista do Anexo I deste Código.
§ 2º Incorporam-se ao preço dos serviços:
I - os valores acrescidos, a qualquer título, e os encargos de qualquer natureza, inclusive valores porventura cobrados em separado, a título de imposto sobre serviços;
II - os valores cobrados em separado a título de reembolso de despesas;
III - os descontos ou abatimentos concedidos sob condição; e
IV - os ônus relativos à concessão de crédito, ainda que cobrados em separado, na hipótese de pagamento de serviços a crédito, sob qualquer modalidade.
Art. 180. Para fins de determinação da base de cálculo do ISSQN, podem ser deduzidos do preço dos serviços previstos nos subitens 7.02 e 7.05 da lista do Anexo I deste Código os valores dos materiais produzidos pelo prestador dos serviços fora do local da obra, mediante prova documental de que os materiais foram objeto de recolhimento do ICMS.
§ 1º Os materiais mencionados no caput são aqueles produzidos pelo prestador do serviço e que se incorporam direta e definitivamente à obra, perdendo sua identidade física no ato da incorporação.
§ 2º A comprovação dos materiais a serem deduzidos do preço do serviço será feita mediante nota fiscal de saída do estoque do prestador, emitida com o endereço e a identificação da obra realizada.
§ 3º Na hipótese do § 2º, para a comprovação do valor dos materiais, o prestador do serviço deverá apresentar laudo técnico, emitido pelo profissional responsável pela execução, atestando que tais materiais foram efetivamente empregados naquela obra.
§ 4º Para os fins do disposto no caput, o prestador de serviços deverá manter centro de custo por obra e controle de estoque dos materiais dedutíveis da base de cálculo do ISSQN, devidamente comprovado por documentos idôneos.
§ 5º Não será permitida a dedução de materiais da base de cálculo do ISSQN na ausência de comprovação do seu valor ou quando a documentação comprobatória apresentada não merecer fé.
Art. 181. Será deduzido da base de cálculo o valor das subempreitadas já tributadas pelo ISSQN.
Art. 182. O reconhecimento da possibilidade de dedução fiscal de que tratam os arts. 180 e 181 estará condicionado à formalização de requerimento pelo contribuinte, devidamente qualificado, que deverá instruir o pedido com os seguintes documentos:
I - ato constitutivo, estatuto ou contrato social em vigor, devidamente registrado, em se tratando de sociedades comerciais, e, no caso de sociedades por ações, acompanhado de documentos de eleição de seus administradores;
II - prova de inscrição no Cadastro de Pessoas Físicas (CPF) ou no Cadastro Nacional da Pessoa Jurídica (CNPJ);
III - balanço patrimonial e demonstrações contábeis do último exercício social, apresentados na forma da lei, que demonstrem a situação financeira da empresa;
IV - descrição e comprovação das situações descritas no caput e nos parágrafos deste artigo.
Art. 183. Fica proibida a dedução dos valores relativos a equipamentos, escoras, madeiras empregadas como formas, materiais de instalação provisória, ferramentas, uniformes, materiais de higiene ou de segurança, ou qualquer outro item que não se integre definitiva e permanentemente à obra, da base de cálculo do imposto.
Art. 184. A possibilidade de dedução fiscal será reconhecida mediante despacho do Secretário de Fazenda ou da pessoa a quem for delegada essa competência.
Art. 185. Em caso de negativa do reconhecimento da possibilidade de dedução fiscal, a Fazenda Pública Municipal promoverá o lançamento do imposto e a cobrança dos valores não recolhidos.
Art. 186.A certidão de habite-se somente será emitida mediante:
I - mediante comprovação do recolhimento das taxas e preços públicos relacionados aos serviços e procedimentos necessários à sua emissão;
II - apresentação dos documentos e informações requeridos pela Fazenda Municipal, necessários à apuração do ISSQN relativo aos serviços prestados na obra.
Subseção III
Da Base de Cálculo nos Serviços Cartorários
Art. 187. A base de cálculo do ISSQN relativa às atividades desenvolvidas por notários, tabeliães e registradores públicos é a receita bruta auferida pela prestação dos serviços, deduzidas as parcelas correspondentes:
I - à receita do Estado, em decorrência do processamento da arrecadação e respectiva fiscalização;
II - aos valores repassados a título de selos de fiscalização, taxas judiciárias e Fundo de Reaparelhamento do Judiciário;
III - aos valores repassados a juízes de paz, conforme tabelas oficiais.
§ 1º A comprovação dos valores relativos ao item não sujeito à tributação do ISSQN far-se-á mediante demonstração pelo contribuinte dos repasses efetuados, nos termos da legislação específica que os rege.
§ 2º Os tabeliães e escrivães deverão destacar em documento fiscal o imposto devido sobre as receitas dos serviços prestados.
§ 3º Incluem-se na base de cálculo do imposto, no mês de seu recebimento, os valores recebidos a título de compensação de atos gratuitos ou de complementação de receita mínima da serventia.
Subseção IV
Da Estimativa Fiscal
Art. 188. O imposto poderá ser calculado e recolhido por estimativa da base de cálculo, nos termos da Tabela do Anexo III, nas seguintes hipóteses:
I - se tratar de estabelecimento de caráter temporário ou provisório;
II - se tratar de estabelecimento de rudimentar organização;
III - o nível de atividade econômica recomendar tal sistemática;
IV - se tratar de estabelecimento cuja natureza da atividade imponha tratamento fiscal especial;
V - pela natureza da atividade, o contribuinte não possuir condições de emitir documentos fiscais ou deixar de cumprir regularmente as obrigações acessórias previstas na legislação.
§ 1º A Administração Tributária, para fixar o valor do imposto por estimativa, considerará, além da capacidade contributiva de cada contribuinte, os seguintes fatores:
I - o tempo de duração e a natureza do evento ou da atividade;
II - o preço corrente dos serviços;
III - o valor das despesas decorrentes da prestação do serviço;
IV - a comparação com eventos ou atividades já ocorridas em condições similares;
V - a localização e o porte econômico do prestador do serviço.
§ 2º A Administração Tributária poderá, a qualquer momento:
I - rever os valores estimados, mesmo no curso do período considerado;
II - cancelar a aplicação do regime, de forma geral, parcial ou individual.
Art. 189. Feito o enquadramento do contribuinte no regime de estimativa, ou por ocasião da revisão dos valores, a Administração Tributária notificará o valor do tributo fixado e a importância das parcelas a serem mensalmente recolhidas.
Art. 190. Se insatisfatórios os meios normais de controle, a Administração Tributária poderá exigir do contribuinte a adoção de outros instrumentos, inclusive máquinas e equipamentos ou documentos especiais necessários à perfeita apuração dos serviços prestados, da receita auferida e do imposto devido.
Art. 191. A inclusão do contribuinte no regime previsto nesta Subseção não o dispensa do cumprimento das obrigações acessórias.
Subseção V
Do Regime Fixo de Tributação
Art. 192.A prestação de serviços, consistente no trabalho pessoal do próprio contribuinte, será tributada anualmente com um valor fixo, nos seguintes valores:
I - sobre serviços prestados por profissionais de nível fundamental, 4 (quatro) UFM;
II - sobre serviços prestados por profissionais de nível médio, 5 (cinco) UFM;
III - sobre serviços prestados por profissionais de nível superior:
a) médico, 18 (dezoito) UFM;
b) advogado, 13 (treze) UFM;
c) engenheiro, arquiteto, veterinário, zootecnista, contador e auditor, 13 (treze) UFM;
d) outros profissionais, 10 (dez) UFM.
§ 1º O disposto neste artigo aplica-se somente aos prestadores de serviços regularmente inscritos no Cadastro Mobiliário.
§ 2º O ISSQN devido pelos motoristas, na condição de profissional autônomo ou de Microempreendedor Individual (MEI), será recolhido sem prejuízo da incidência do imposto sobre os serviços de intermediação prestados pela plataforma tecnológica.
§ 3º A plataforma tecnológica fica obrigada a entregar à Administração Tributária, mensalmente e nos termos do Regulamento, as informações sobre os valores recebidos pela prestação do serviço para apuração do ISSQN devido.
§ 4º Considera-se a prestação de serviço pelo próprio contribuinte o simples fornecimento de trabalho por pessoa física em caráter pessoal, que não tenha a seu serviço mais que 2 (dois) empregados e que não possua empregado da mesma qualificação profissional que a sua.
§ 5º Não se aplicando o disposto no § 4º, o contribuinte pessoa física poderá ter seu imposto calculado na forma do regime normal, com base no preço do serviço.
§ 6º O pagamento do ISSQN fixo anual, de que trata este artigo, poderá ser dividido em até 6 (seis) parcelas mensais.
Art. 193. As sociedades profissionais cujos sócios prestem serviços em caráter pessoal, poderão sujeitar-se ao ISSQN calculado de forma anual e fixa, multiplicado pelo número de profissionais habilitados, sócios, empregados ou não, que prestem serviços em nome da sociedade, assumindo responsabilidade pessoal, desde que:
I - sejam exercentes de atividade de natureza civil e de exercício profissional, desde que não configurem elemento de empresa;
II - sejam constituídas sob a forma de sociedade simples, não adotando a forma de sociedade por ações, sociedade empresária ou a elas equiparadas;
III - não possuam sócio que delas participe tão somente para integralizar capital ou administrar;
IV - não explorem mais de uma atividade de prestação de serviços;
V - não possuam pessoa jurídica como sócia;
VI - não terceirizem ou repassem a terceiros os serviços relacionados à atividade da sociedade;
VII - não se configurem como filiais, sucursais, agências, escritório de representação ou contato, ou qualquer outro estabelecimento descentralizado ou relacionado a sociedade sediada no exterior;
VIII - os profissionais que a compõem possuam habilitação específica para a prestação dos serviços;
IX - seus equipamentos, instrumentos e maquinário sejam necessários à realização da atividade-fim e utilizados exclusivamente pelo profissional habilitado na execução do serviço pessoal e intelectual em nome da sociedade;
X - seus integrantes não sejam sócios ou acionistas em outras sociedades;
XI - não desenvolvam atividade diversa daquela para a qual os sócios estejam habilitados profissionalmente;
XII - as atividades limitem-se exclusivamente aos serviços solicitados.
§ 1º O pagamento de pro labore aos administradores e sócios da sociedade profissional não implica a exclusão do regime de ISSQN fixo.
§ 2º As sociedades de que trata este artigo são obrigadas à emissão de documento fiscal ou de outros documentos exigidos pela Administração Tributária.
§ 3º Equiparam-se a sociedades empresárias, para os fins do disposto no inciso II, aquelas que, embora constituídas como sociedade simples, assumam caráter empresarial em função de sua estrutura ou da forma de prestação dos serviços.
Art. 194. Considera-se ocorrido o fato gerador do ISSQN para os contribuintes sujeitos ao Regime Fixo de Tributação, na forma desta Subseção, em 1º de janeiro de cada exercício.
§ 1º Em caso de início de atividade, o fato gerador considera-se ocorrido na data do início da prestação de serviços, prevalecendo esta data sobre a do pedido de inscrição cadastral se houver atraso na formalização, e o valor do ISSQN será calculado proporcionalmente ao número de meses decorridos até 31 de dezembro do mesmo exercício.
§ 2º O ISSQN poderá ser lançado de ofício.
Seção V
Das Alíquotas
Art. 195.O ISSQN será calculado mediante a aplicação das alíquotas previstas na Tabela do Anexo II deste Código.
§ 1º A alíquota mínima do ISSQN é de 2% (dois por cento) e a máxima é de 5% (cinco por cento).
§ 2º O ISSQN não será objeto de concessão de isenções, incentivos ou benefícios tributários ou financeiros, inclusive de redução de base de cálculo ou de crédito presumido ou outorgado, ou sob qualquer outra forma que resulte, direta ou indiretamente, em carga tributária menor que a decorrente da aplicação da alíquota mínima estabelecida no § 1º, exceto para os serviços a que se referem os subitens 7.02, 7.05 e 16.01 da Lista de Serviços.
Seção VI
Do Sujeito Passivo
Art. 196. Contribuinte do ISSQN é o prestador do serviço.
§ 1º É solidariamente responsável com o contribuinte pelo recolhimento integral do ISSQN, incluídos multas e acréscimos legais:
I - o tomador de qualquer serviço tributado neste Município, prestado por pessoa jurídica que não fornecer o respectivo documento fiscal;
II - o tomador dos serviços, nos casos de trabalho pessoal do contribuinte (profissional autônomo), quando este não apresentar comprovante de inscrição no Cadastro Mobiliário Municipal de seu domicílio.
III - a pessoa jurídica, ainda que imune ou isenta, tomadora ou intermediária dos serviços descritos nos subitens 3.05, 7.02, 7.04, 7.05, 7.09, 7.10, 7.12, 7.16, 7.17, 7.19, 11.02, 17.05 e 17.10 da Lista de Serviços do Anexo I, desde que o local da execução dos serviços seja no território deste Município e os prestadores sejam estabelecidos em outro município;
IV - o tomador de serviço descrito nos subitens 3.05, 11.02, 17.05 e 17.10 da lista do Anexo I, sempre que prestado por pessoa jurídica sediada neste Município sem comprovar o pagamento do imposto devido;
V - o tomador de serviço que não revista a condição de pessoa jurídica, pelos serviços descritos nos subitens 3.05, 11.02, 17.05 e 17.10 da lista anexa do Anexo I, sempre que prestados por pessoa jurídica sediada fora deste Município sem comprovar o pagamento do imposto devido;
VI - o proprietário do imóvel onde é prestado serviço de construção civil, descrito nos subitens 7.02 e 7.05 da Lista de Serviços do Anexo I, pelo ISSQN devido pelo prestador, quando este não comprovar o respectivo pagamento ao Município;
VII - incorporadoras, construtoras, empreiteiras e administradoras de obras de construção civil, quanto a todos e quaisquer serviços relacionados com a obra.
§ 2º É solidariamente responsável com o promotor de espetáculos de diversões públicas a entidade proprietária da casa de espetáculos, ficando esta última obrigada a reter e recolher o ISSQN devido, quando o promotor não for inscrito no Cadastro Mobiliário ou não houver solicitado a liberação prévia do evento.
Seção VII
Da Retenção
Art. 197.São responsáveis pela retenção na fonte e respectivo recolhimento do ISSQN:
I - o usuário ou a fonte pagadora do serviço, pelo ISSQN devido pelo prestador que não emitir documento fiscal;
II - o usuário ou a fonte pagadora do serviço, pelo ISSQN devido por serviço resultante de trabalho pessoal do contribuinte (autônomo), quando este não apresentar comprovante de inscrição no Cadastro Mobiliário;
III - o construtor, o administrador da obra e o dono da obra, pelo ISSQN devido pelo empreiteiro e subempreiteiro;
IV - a distribuidora de loterias e as operadoras de jogos eletrônicos, pelo ISSQN devido pelas redistribuidoras;
V - o proprietário ou seu representante que ceder dependência ou local para a prática de jogos e diversões;
VI - o tomador ou intermediário do serviço proveniente do exterior do País ou cuja prestação se tenha iniciado no exterior;
VII - a pessoa jurídica, ainda que imune ou isenta, tomadora ou intermediária dos serviços descritos nos subitens 3.05, 7.02, 7.04, 7.05, 7.09, 7.10, 7.12, 7.16, 7.17, 7.19, 11.02, 17.05 e 17.10 da Lista de Serviços do Anexo I, desde que o local da execução dos serviços seja no território deste Município e os prestadores sejam estabelecidos em outro município, exceto na hipótese dos serviços do subitem 11.05, relacionados a monitoramento e rastreamento a distância, em qualquer via ou local, de veículos, cargas, pessoas e semoventes em circulação ou movimento, realizados por meio de telefonia móvel, transmissão de satélites, rádio ou qualquer outro meio, inclusive pelas empresas de Tecnologia da Informação Veicular, independentemente de o prestador de serviços ser proprietário ou não da infraestrutura de telecomunicações que utiliza;
VIII - a Administração Pública Direta e Indireta da União, dos Estados e dos Municípios, suas Autarquias, Fundações, Empresas Públicas e Sociedades de Economia Mista, incluídas suas subsidiárias e controladas, pela retenção e pagamento do ISSQN devido pelos prestadores de serviços, inscritos ou não neste Município, quando o imposto for devido para este ente federativo;
IX - o proprietário do estabelecimento, o locatário, o cessionário do espaço, o promotor do evento, ou quem, a qualquer título, ainda que eventualmente, detenha direitos à exploração de espaço, pelo imposto devido pelo prestador nos casos de bailes, shows, festivais, recitais, bem como a execução de música, individualmente ou por conjunto, espetáculos teatrais, feiras, exposições e congressos, eventos e congêneres;
X - o proprietário do estabelecimento ou veículo de aluguel para frete ou de transporte coletivo no território do Município;
XI - as entidades de administração de desporto, entidades de prática desportiva ou ligas, pelo imposto devido pelas empresas comerciais, administradoras das salas de bingos e congêneres;
XII - os proprietários ou arrendatários de mesas, aparelhos, equipamentos, máquinas de jogos ou similares, pelo imposto devido pelo prestador de serviço;
XIII - as empresas seguradoras em relação aos serviços prestados de corretagem, perícias e avaliações de seguros;
XIV - a pessoa jurídica que, nos demais casos, seja tomadora ou intermediadora de serviços de prestador estabelecido ou domiciliado em outro Município para os casos em que o serviço for considerado prestado e o ISSQN devido para este Município.
§ 1º Os responsáveis a que se refere este artigo são obrigados ao recolhimento integral do ISSQN devido, acrescido de multas e acréscimos legais, independentemente de ter sido efetuada a retenção na fonte.
§ 2º O tomador de serviços deverá efetuar a retenção na fonte, em caráter supletivo, quando o prestador não comprovar sua condição de contribuinte inscrito no Cadastro Mobiliário.
§ 3º Não se sujeitam à retenção na fonte ou à responsabilidade de que trata este artigo os serviços prestados por contribuintes sujeitos ao Regime Fixo de Tributação, bem como os serviços tomados ou contratados de MEI.
§ 4º A responsabilidade de que tratam os incisos I, II, III e VI do caput aplica-se aos tomadores ou intermediários estabelecidos ou domiciliados neste Município.
Art. 198. As pessoas jurídicas ou plataformas eletrônicas sediadas fora deste Município, que realizem agenciamento, organização, promoção, intermediação ou execução de serviços relacionados a turismo, passeios, viagens, excursões, hospedagens e atividades congêneres (subitens 9.01 e 9.02 da Lista de Serviços do Anexo I), são responsáveis pela retenção e recolhimento do ISSQN, na qualidade de substitutos tributários, sempre que tais serviços se aperfeiçoarem no território municipal.
§ 1º As pessoas jurídicas ou plataformas eletrônicas mencionadas no caput deverão:
I - requerer e manter inscrição no Cadastro Mobiliário;
II - recolher, na forma da legislação específica, o ISSQN retido aos cofres municipais em relação aos serviços que se realizarem no seu território, independentemente do local da sede ou domicílio dos prestadores ou intermediadores.
§ 2º A base de cálculo do ISSQN referente aos serviços mencionados no caput será composta pelo total dos valores relativos à prestação dos serviços de hospedagem, seguro, gorjetas e taxas de limpeza.
§ 3º Os valores correspondentes à intermediação deverão ser excluídos da base de cálculo do ISSQN de que trata o § 2º, desde que a sede da pessoa jurídica intermediadora esteja localizada fora do território deste Município.
§ 4º O recolhimento do ISSQN deverá observar os prazos previstos no Regulamento.
Art. 199. A retenção na fonte do ISSQN das Microempresas (ME) e das Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional deve observar, no tocante às alíquotas, as seguintes condições:
I - a alíquota aplicável na retenção deverá ser informada no documento fiscal e corresponderá à alíquota efetiva de ISSQN a que a ME ou a EPP esteve sujeita no mês anterior ao da prestação do serviço;
II - na hipótese de o serviço sujeito à retenção ser prestado no mês de início de atividades da ME ou da EPP, deverá ser aplicada pelo tomador a alíquota de 2% (dois por cento);
III - na hipótese do inciso II, constatada a diferença entre a alíquota utilizada e a efetivamente apurada, caberá à ME ou EPP prestadora dos serviços efetuar o recolhimento dessa diferença no mês subsequente ao do início de atividade, em guia própria do Município;
IV - na hipótese de a ME ou EPP estar sujeita à tributação do ISSQN no Simples Nacional por valores fixos mensais, não caberá a retenção prevista no caput;
V - na hipótese de a ME ou a EPP não informar a alíquota de que tratam os incisos I e II deste artigo no documento fiscal, aplicar-se-á a alíquota de 5% (cinco por cento).
Parágrafo único. O regime de recolhimento do ISSQN por valor fixo dos optantes do Simples Nacional observará as regras estabelecidas na Lei Complementar Federal nº 123, de 14 de dezembro de 2006, e suas alterações.
Seção VIII
Do Lançamento
Art. 200. Os contribuintes do ISSQN sujeitos ao cálculo por alíquotas percentuais deverão declarar e recolher o imposto na forma e nos prazos fixados neste Código ou no Regulamento.
§ 1º A declaração mencionada no caput, bem como a emissão de Nota Fiscal de Serviços Eletrônica (NFS-e), constituem confissão de dívida do ISSQN incidente na operação, sujeitando a falta ou insuficiência do recolhimento à cobrança administrativa ou judicial.
§ 2º A Administração Tributária poderá notificar o contribuinte acerca dos débitos confessados na forma do § 1º, por meio de notificação de débito, conforme dispuser o Regulamento.
§ 3º O disposto neste artigo não exclui a obrigação de declarar a inexistência de ISSQN a recolher, nos termos e prazos fixados em Regulamento.
Art. 201. O lançamento do ISSQN será efetuado de ofício pela Administração Tributária, nos seguintes casos:
I - no regime de tributação fixa;
II - quando o valor do ISSQN, apurado ou declarado pelo sujeito passivo, não corresponder à realidade;
III - quando o valor do ISSQN for levantado e apurado em ação fiscal;
IV - nos demais casos previstos neste Código ou em legislação específica.
Parágrafo único. Em relação ao regime de tributação fixa (inciso I), o lançamento do ISSQN poderá ser notificado aos sujeitos passivos de forma global e impessoal (art. 25), mediante publicação de edital no órgão oficial de divulgação do Município, sem prejuízo da adoção de outras formas de notificação previstas neste Código.
Art. 202. A inscrição em Dívida Ativa dos créditos de ISSQN declarados pelo próprio contribuinte independe de nova notificação de lançamento ao sujeito passivo.
Seção IX
Do Arbitramento
Art. 203.A base de cálculo do ISSQN será arbitrada pela autoridade fiscal sempre que forem omissas ou não mereçam fé as declarações, os esclarecimentos ou os documentos apresentados pelo sujeito passivo ou pelo terceiro legalmente obrigado.
§ 1º O arbitramento do ISSQN será efetuado, de forma fundamentada e mediante lavratura de termo próprio, quando ocorrer, dentre outras situações:
I - fraude ou sonegação de dados, documentos ou elementos julgados indispensáveis ao lançamento;
II - o sujeito passivo não exibir ou dificultar o exame de livros ou documentos fiscais de utilização obrigatória;
III - o sujeito passivo não atender, ou atender insatisfatoriamente, à solicitação da Administração Tributária, dificultando o conhecimento do valor real da receita bruta;
IV - o sujeito passivo não estiver cadastrado como prestador de serviço;
V - houver fundadas suspeitas de que os documentos fiscais não refletem o preço real dos serviços declarados;
VI - o sujeito passivo criar dificuldades de qualquer natureza para a Administração Tributária apurar sua receita bruta;
VII - forem omissos ou não mereçam fé a escrituração fiscal ou contábil, as declarações, os esclarecimentos prestados ou os documentos expedidos pelo sujeito passivo ou pelo terceiro legalmente obrigado, ressalvada, em caso de contestação, avaliação contraditória, administrativa ou judicial;
VIII - não houver emissão de documento fiscal obrigatório.
§ 2º Verificada a emissão de qualquer documento paralelo à NFS-e, o arbitramento poderá ser feito pelo valor dos documentos apreendidos.
Art. 204. A autoridade fiscal que proceder ao arbitramento da base de cálculo deverá formalizar a apuração em Termo de Arbitramento, valendo-se, para tanto, dos dados, elementos e critérios que possa colher junto:
I - a contribuintes que promovam prestações de serviços semelhantes;
II - ao próprio sujeito passivo, relativamente às prestações de serviços realizadas em períodos anteriores;
III - ao estabelecimento, com base no movimento das operações apuradas em período de tempo determinado, mediante acompanhamento fiscal;
IV - a outros órgãos de fiscalização, mediante convênio ou intercâmbio de informações;
V - ao cadastro de profissionais autônomos que desenvolvam a mesma atividade ou prestação de serviço.
§ 1º Para o arbitramento, serão considerados, dentre outros, os seguintes elementos:
I - os pagamentos de ISSQN efetuados pelo mesmo sujeito passivo em outros exercícios ou por outros contribuintes de mesma atividade, em condições semelhantes;
II - as peculiaridades inerentes à atividade exercida;
III - os fatos ou aspectos que exteriorizem a situação econômico-financeira do sujeito passivo;
IV - o preço corrente dos serviços oferecidos na época a que se referir a apuração;
V - as informações fornecidas por órgãos vinculados às atividades exercidas pelo contribuinte;
VI - as informações apuradas na própria documentação do contribuinte;
VII - os valores de serviços previstos em contratos;
VIII - o movimento das operações apuradas em período de tempo determinado, mediante acompanhamento fiscal.
§ 2º A receita bruta a ser arbitrada poderá ter como base de cálculo o somatório, dentre outros, dos seguintes valores:
I - o valor das matérias-primas, combustíveis e outros materiais consumidos ou aplicados no período;
II - folhas de salários pagos durante o período, adicionados de todos os rendimentos pagos, inclusive honorários de diretores e retiradas de proprietários, sócios ou gerentes, bem como das respectivas obrigações trabalhistas e sociais;
III - aluguel mensal do imóvel e dos equipamentos ou, quando próprios, 1% (um por cento) do valor destes, computado ao mês ou fração;
IV - despesa com o fornecimento de água, energia, telefone e demais encargos obrigatórios ao contribuinte;
V - recebimento de valores identificados pelos meios de pagamento;
VI - os pagamentos realizados no período.
§ 3º O arbitramento poderá basear-se, ainda, em quaisquer outros elementos probatórios, inclusive despesas necessárias à manutenção do estabelecimento ou à efetivação das prestações de serviços.
§ 4º O Regulamento poderá definir outros critérios para o arbitramento da base de cálculo do ISSQN.
§ 5º É assegurado ao contribuinte o direito de contestar a avaliação do valor arbitrado, na forma e prazos previstos em lei.
Seção X
Do Pagamento
Art. 205. O ISSQN será pago:
I - mensalmente, até o dia 20 (vinte) do mês subsequente ao da ocorrência do respectivo fato gerador;
II - por ocasião da ocorrência do fato gerador, quando o prestador não estiver cadastrado como contribuinte do Município, ressalvados os casos de retenção do imposto pelo tomador, em que se aplica o disposto no inciso I;
III - quando sujeito ao regime fixo de tributação, até o dia 20 (vinte) de março do ano de referência, ressalvada a possibilidade de pagamento em parcelas, conforme previsto no art. 192, § 6º, e estabelecido no edital de que trata o art. 201, Parágrafo único;
IV - se oriundo de processo administrativo fiscal, no prazo de 30 (trinta) dias, contados da notificação de lançamento.
§ 1º O ISSQN, quando fixo, será pago no ato da inscrição ou do encerramento, proporcionalmente ao tempo que o contribuinte exerceu ou exercerá a atividade.
§ 2º Quando o ISSQN for apurado por estimativa, a Secretaria Municipal de Finanças poderá estabelecer prazo para recolhimento distinto do previsto no caput, podendo inclusive determinar o pagamento antecipado à ocorrência do fato gerador.
§ 3º Não havendo expediente bancário no dia do vencimento, o prazo será prorrogado para o primeiro dia útil posterior com expediente bancário.
Seção XI
Das Obrigações Acessórias
Art. 206. O Regulamento poderá criar obrigações acessórias para o sujeito passivo do ISSQN, e dispor sobre elas.
§ 1º Os contribuintes e responsáveis pelo ISSQN ficam sujeitos à apresentação de declarações de dados, na forma e nos prazos que dispuser o Regulamento.
§ 2ºA obrigatoriedade de apresentação de declarações não exclui a sujeição dos contribuintes e responsáveis à inscrição e às respectivas alterações.
§ 3º A Administração Tributária poderá definir a periodicidade de entrega, o layout e as informações a serem declaradas.
§ 4° A escrituração fiscal deve obedecer às normas emanadas da Administração Tributária e os princípios e técnicas contábeis geralmente aceitos.
§ 5º O descumprimento da obrigação acessória implicará sanções previstas neste Código.
Art. 207. Ressalvada disposição em contrário contida em Lei Complementar Nacional ou em Regulamento Municipal, a Nota Fiscal de Serviços Eletrônica (NFS-e) deve ser emitida no momento da prestação do serviço.
Parágrafo único. O Regulamento poderá:
I - estabelecer as regras para a emissão da NFS-e, especificando, entre outros critérios, os contribuintes obrigados a utilizá-la, de acordo com a atividade e faixa de receita bruta;
II - definir os serviços que estão dispensados da obrigatoriedade de emissão da NFS-e;
III - definir regimes especiais de emissão da NFS-e.
Art. 208. A Administração Tributária poderá regulamentar um Programa de Conformidade Tributária, permitindo que os tomadores de serviços acumulem como crédito parcela do ISSQN devidamente recolhido, relacionado às NFS-e.
§ 1º O programa de que trata o caput deverá ser instituído por lei específica, que definirá as regras, limites e metodologia para a concessão dos créditos.
§ 2º O crédito acumulado poderá ser utilizado exclusivamente para abatimento do valor do IPTU a pagar, referente ao imóvel indicado pelo tomador.
CAPÍTULO V
DO IMPOSTO TERRITORIAL RURAL
Art. 209.O Município, na condição de detentor da capacidade tributária ativa do Imposto Sobre a Propriedade Territorial Rural - ITR, poderá celebrar convênio com a União, por intermédio da Secretaria da Receita Federal ou outros órgãos federais, para lançar, arrecadar e fiscalizar o ITR, de que trata o inciso VI do art. 153 da Constituição Federal.
CAPÍTULO VI
DAS TAXAS
Seção I
Das Espécies de Taxas
Art. 210.O Município institui as seguintes taxas:
I - taxas de serviços públicos; e
II - taxas pelo exercício do Poder de Polícia.
Seção II
Das Disposições Gerais sobre a Base de Cálculo e Alíquotas das Taxas e Acréscimos Legais
Art. 211.A base de cálculo e as alíquotas das taxas de serviços públicos e das taxas pelo exercício do Poder de Polícia serão estabelecidas neste Capítulo e no Anexo IV, Tabelas I a XVII do Anexo IV.
§ 1º As disposições relativas às infrações e penalidades previstas no Capítulo III do Título I aplicam-se às taxas, no que couber, sem prejuízo das previsões específicas previstas neste Capítulo.
§ 2º Sobre as parcelas pagas com atraso incidirão correção monetária, juros e multa, nos termos do art. 35 deste Código.
Seção III
Das Taxas de Serviços Públicos
Subseção I
Das Disposições Gerais
Art. 212. Constituem Taxas de Serviços Públicos as relativas a:
I - Expediente e Serviços Diversos, em razão da expedição de documentos e da prestação de serviços administrativos;
II - Serviços Funerários;
III - Serviços Públicos de Coleta, Transporte, Transbordo, Tratamento e Destinação Final de Resíduos Sólidos Domiciliares (Taxa de Resíduos Sólidos Domiciliares).
Subseção II
Do Fato Gerador e Da Incidência
Art. 213. As taxas de serviços públicos têm como fato gerador a utilização, efetiva ou potencial, pelo sujeito passivo, dos serviços mencionados no art. 212.
Art. 214. Considera-se ocorrido o fato gerador das taxas:
I - de Expediente e Serviços Diversos e de Serviços Funerários no momento da prestação de cada serviço;
II - de Serviços Públicos de Coleta, Transporte, Transbordo, Tratamento e Destinação Final de Resíduos Sólidos Domiciliares no dia 1º de janeiro de cada exercício.
Parágrafo único.A Taxa de Serviços Funerários será cobrada pelos serviços públicos prestados pela Administração Pública Municipal, diretamente ou mediante delegação, no âmbito dos cemitérios e estabelecimentos similares.
Subseção III
Do Sujeito Passivo
Art. 215. São contribuintes das taxas:
I - de Expediente e Serviços Diversos, o interessado, ou quem dele obtiver qualquer benefício, pela expedição de qualquer documento ou pela prestação de cada serviço;
II - de Serviços Funerários, aquele que solicitar o respectivo serviço;
III - de Serviços Públicos de Coleta, Transporte, Transbordo, Tratamento e Destinação Final de Resíduos Sólidos Domiciliares, o proprietário, titular do domínio útil ou possuidor a qualquer título de imóvel alcançado ou beneficiado pelo serviço.
Parágrafo único. São também contribuintes da taxa prevista no inciso III os promitentes adquirentes já imitidos na posse do imóvel, os superficiários e os ocupantes a qualquer título.
Subseção IV
Das Disposições Específicas sobre a Taxa de Expediente e Serviços Diversos
Art. 216. Para fins de incidência da Taxa de Expediente e Serviços Diversos, consideram-se:
I - serviços de expediente: aqueles prestados pelo Município que resultem na expedição de documento ou na prática de ato administrativo de sua competência;
II - serviços diversos: aqueles não constantes das demais hipóteses previstas nesta Lei, prestados ao contribuinte ou postos à sua disposição, de forma específica e divisível.
Parágrafo único.A expedição de documentos ou a prática de atos mencionados nos incisos será sempre precedida de pedido escrito ou verbal do interessado.
Art. 217. A taxa será calculada de acordo com a Tabela I do Anexo IV, com base no valor da UFM vigente na data da prestação do serviço.
Art. 218. A taxa será cobrada previamente à realização de quaisquer atos especificados na Tabela I do Anexo IV, cabendo aos responsáveis pelos órgãos municipais incumbidos da execução dos atos tributáveis a verificação do pagamento correspondente.
Parágrafo único. O Regulamento poderá dispor sobre as demais medidas necessárias para a cobrança e a arrecadação desta taxa.
Subseção V
Das Disposições Específicas sobre a Taxa de Serviços Funerários
Art. 219. A Taxa de Serviços Funerários tem como fato gerador os serviços públicos de natureza funerária prestados pelo Município, por suas autarquias ou por particulares contratados mediante delegação do Poder Público Municipal.
§ 1º A taxa será lançada sempre que for solicitado qualquer serviço ou trabalho constante da Tabela II do Anexo IV.
§ 2º Terão direito à isenção os contribuintes regularmente cadastrados em programa de assistência social do governo federal, estadual ou municipal e cuja renda familiar mensal seja de até a 2 (dois) salários mínimos nacionais.
§ 3º A concessão da isenção ou redução dependerá de requerimento do interessado, acompanhado da documentação comprobatória da renda familiar e, quando necessário, declaração de vulnerabilidade emitida pela Secretaria Municipal de Assistência Social.
Art. 220.A prestação dos serviços funerários estará sujeita à fiscalização do Município, ainda que executada por autarquias ou particulares mediante delegação.
Subseção VI
Das Disposições Específicas sobre a Taxa de Resíduos Sólidos Domiciliares
Art. 221. A Taxa de Resíduos Sólidos Domiciliares tem como fato gerador a prestação ou a colocação à disposição do contribuinte, de forma específica e divisível, dos serviços públicos de coleta, remoção e destinação final de resíduos sólidos domiciliares de pequenos geradores.
Parágrafo único. Consideram-se resíduos sólidos domiciliares aqueles originários de atividades domésticas em residências urbanas e rurais, bem como os resíduos a eles equiparáveis, conforme regulamentação do Município.
Art. 222.A taxa não incide sobre a coleta, remoção e destinação de:
I - resíduos industriais: aqueles gerados por processos produtivos e unidades industriais de manufatura de bens;
II -resíduos hospitalares: aqueles produzidos em estabelecimentos de saúde, tais como:
a) hospitais;
b) clínicas médicas;
c) clínicas odontológicas;
d) laboratórios;
e) farmácias;
f) estabelecimentos veterinários; e
g) outros estabelecimentos congêneres, inclusive aqueles voltados ao tratamento de animais de pequeno e grande porte;
III - resíduo especial: aquele não especificamente enquadrado nos incisos I e II, mas que, pela sua natureza, demande transporte e destinação final diferenciados.
§ 1º A coleta e remoção dos resíduos mencionados nos incisos I a III são de responsabilidade do próprio agente gerador do resíduo, nos termos da legislação aplicável ou regulamento próprio.
§ 2º No caso de resíduo especial, previsto no inciso III, o serviço público municipal poderá ser prestado mediante pagamento de preço público, conforme legislação e regulamento próprio.
Art. 223. A Taxa será lançada de ofício, com periodicidade anual, em nome do contribuinte, de forma individual ou em conjunto com outros tributos, de acordo com a Tabela III do Anexo IV.
§ 1º A taxa será lançada com base na UFM, considerando os valores correspondentes às faixas de metragem da área construída do imóvel e aos setores estabelecidos na Tabela III do Anexo IV.
§ 2º A base de cálculo da taxa será o custo total dos serviços de coleta, transporte, tratamento e disposição final dos resíduos sólidos domiciliares, apurado conforme os critérios estabelecidos na referida tabela.
§ 3º Nos casos de arrecadação mediante convênio com a empresa de saneamento básico, poderá ser adotado, como base de cálculo, o volume de consumo de água ou outro índice previsto no convênio, em substituição à base estabelecida no § 2º.
Art. 224. Fica o Serviço Autônomo Municipal de Água e Esgoto (SAMAE) autorizado a proceder à cobrança e arrecadação da Taxa.
§ 1º O SAMAE poderá incluir a cobrança da referida taxa em fatura conjunta com os demais serviços de sua competência, observadas a devida segregação contábil e a sua identificação.
§ 2º A competência conferida ao SAMAE se restringe às atividades de cobrança e arrecadação, permanecendo a titularidade do crédito tributário com o Município, assegurada a destinação integral dos valores arrecadados ao Tesouro Municipal.
§ 3º O SAMAE poderá delegar a cobrança da Taxa de Resíduos Sólidos Domiciliares à entidade ou empresa responsável pela prestação dos serviços públicos de saneamento básico, desde que mantido o controle e a supervisão da arrecadação.
§ 4º O SAMAE deverá observar as normas gerais de Direito Tributário e as disposições deste Código na execução de suas atribuições relativas à cobrança da Taxa.
§ 5º Enquanto responsável pela cobrança da taxa, o SAMAE poderá reter os valores arrecadados exclusivamente para pagamento do contrato de prestação dos serviços de manejo de resíduos sólidos, sem prejuízo do controle e supervisão do Município, assegurada a transparência na aplicação dos recursos.
§ 6º A execução e fiscalização dos serviços relativos à coleta, remoção e destinação final de resíduos sólidos domiciliares poderão ser atribuídas à Secretaria Municipal competente, mediante ato do Poder Executivo, permanecendo a arrecadação e cobrança da taxa sob responsabilidade do órgão ou entidade autorizada nos termos deste Código.
§ 7º Os procedimentos operacionais, técnicos, administrativos e contábeis relativos à cobrança e arrecadação da Taxa serão disciplinados por meio de decreto do Poder Executivo ou por ato normativo do próprio SAMAE, no âmbito de sua competência legal.
Art. 225. O pagamento da taxa poderá ser efetuado:
I - em parcela única, por meio de documento emitido pela Prefeitura Municipal, com vencimento a ser definido anualmente pela Administração Tributária ou em até 12 (doze) parcelas com vencimentos mensais;
II - mediante lançamento automático na conta de água e esgoto da concessionária de serviço público, em até 12 (doze) parcelas iguais e sucessivas, sem acréscimo de juros e multa, nos casos de delegação da cobrança.
Art. 226. O pagamento da Taxa não exclui a cobrança de preços públicos pela prestação de serviços especiais, contratados expressa ou tacitamente entre o usuário e o órgão de limpeza pública, incluindo, dentre outros, a remoção de entulhos, aparas de jardins, bens móveis imprestáveis,veículos abandonados e resíduos de atividades especiais, bem como a disposição de resíduos em aterros ou locais equivalentes.
Seção IV
Das Taxas pelo Exercício do Poder de Polícia
Art. 227. O fato gerador das taxas cobradas pelo Município em razão do Poder de Polícia é o seu exercício regular no âmbito de suas competências.
§ 1º Considera-se Poder de Polícia a atividade da Administração Municipal que, limitando ou disciplinando direitos, interesses ou liberdades, regula a prática ou abstenção de ato, em razão de interesse público concernente à segurança, à ordem, aos costumes, à disciplina de produção e do mercado, ao exercício de atividades econômicas dependentes de concessão ou autorização do Poder Público, à tranquilidade pública ou ao respeito à propriedade e ao direito individual ou coletivo no território do Município.
§ 2º Considera-se regular o exercício do Poder de Polícia quando desempenhado por órgão competente, nos termos desta Lei, com observância do processo legal e, tratando-se de atividade discricionária, sem abuso ou desvio de poder.
Art. 228.São taxas pelo exercício do Poder de Polícia, as de:
I - licença para localização;
II - de verificação do regular funcionamento;
III - embarque de passageiros;
IV - fiscalização do transporte de passageiros;
V - remoção e guarda de veículos;
VI - propaganda e publicidade;
VII - aprovação e de projetos e licença para execução de obras;
VIII - apreensão e depósito de coisas e animais;
IX - licença para parcelamentos e unificação do solo;
X - vigilância sanitária;
XI - licenciamento ambiental;
XII - licença para o exercício de atividades temporárias e comércio ambulante;
XIII - licença para ocupação do solo nas vias e logradouros públicos;
XIV - inspeção de produtos de origem animal.
Parágrafo único. As formas e procedimentos para a arrecadação das Taxas pelo exercício do Poder de Polícia poderão ser disciplinados em regulamento.
Seção V
Da Taxa de Licença para Localização
Subseção I
Do Fato Gerador e Da Incidência
Art. 229. A Taxa de Licença para Localização e Funcionamento tem como fato gerador o exercício regular, efetivo ou potencial, do Poder de Polícia administrativa pelo Município, em razão da análise de viabilidade, instalação, localização ou funcionamento de estabelecimentos de qualquer natureza, independentemente da concessão da licença correspondente.
§ 1ºEstão sujeitos à exigência da taxa todo e qualquer estabelecimento comercial, industrial, agrícola, de prestação de serviços e os de outra natureza, físicos ou não, ou quaisquer contribuintes que exerçam atividades econômicas, financeiras, sociais, desportivas, religiosas ou quaisquer outras, urbanas ou rurais, com ou sem fins lucrativos.
§ 2ºPara fins desta taxa, considera-se estabelecimento todo e qualquer local onde sejam desenvolvidas as atividades indicadas no § 1º, incluindo-se as unidades unicamente de referência para fins cadastrais e, independentemente da forma de organização, as pessoas físicas exercendo atividade individualmente.
Art. 230. A Taxa de Licença para Localização incide:
I - quando requerida a licença inicial, ainda que o pedido venha a ser indeferido;
II - quando ocorrer alteração de atividade, razão social, endereço ou área utilizada pelo estabelecimento.
§ 1º Para a concessão da licença, poderá ser realizada vistoria inicial das instalações, a critério da Administração Municipal.
§ 2º Para as atividades classificadas como de baixo risco, a Administração Municipal poderá dispensar a exigência da licença, nos termos previstos em Regulamento.
Art. 231.São isentos do pagamento da Taxa, desde que atendidos os pré-requisitos definidos em Regulamento:
I - as instituições de educação e de assistência social em caráter de utilidade pública;
II - as entidades de caráter religioso;
III - as associações e demais entidades sem fins lucrativos;
IV - os condomínios prediais;
V - os órgãos da Administração Municipal, Estadual e Federal e suas fundações, institutos e autarquias;
VI - os contribuintes em que todas as atividades sejam classificadas como baixo risco, nos termos da legislação municipal específica.
Art. 232.A modificação da nomenclatura da via pública ou da numeração predial, por ato da Administração Pública, isenta o contribuinte do pagamento de nova Taxa relativa a esse fato, desde que não ocorra modificação da atividade ou das condições de funcionamento anteriormente autorizadas.
Subseção II
Do Sujeito Passivo
Art. 233.Considera-se contribuinte da Taxa a pessoa física, jurídica, ou equiparada, titular dos estabelecimentos sujeitos à licença.
Subseção III
Do Cálculo
Art. 234. A base de cálculo da Taxa levará em consideração o tipo de atividade principal constante da solicitação e a metragem do local, conforme critérios fixados na Tabela IV do Anexo IVdeste Código.
§ 1º Considera-se, para fins de cálculo da taxa de licença inicial e quando houver alteração de endereço, a área total efetivamente utilizada na atividade econômica, independentemente de estar edificada, coberta ou construída, incluindo áreas descobertas utilizadas para exposição, guarda ou circulação de mercadorias, bens ou pessoas.
§ 2º A autoridade administrativa competente poderá realizar diligência in loco para verificar se a atividade principal informada pelo contribuinte é condizente com aquela efetivamente exercida no estabelecimento.
§ 3º No caso de ampliação de metragem sem alteração do endereço, será aplicada à licença atualizada a Taxa prevista na Tabela a que se refere o caput, calculada sobre a diferença entre a nova metragem e a metragem anteriormente licenciada.
§ 4º Para fins de cálculo e lançamento da Taxa, o valor mínimo a ser cobrado será equivalente a 1 (uma) UFM.
§ 5º Será aplicada a taxa mínima prevista no § 4º na hipótese de concessão de nova licença decorrente exclusivamente de alteração da razão social.
Subseção IV
Do Lançamento
Art. 235. O lançamento da Taxa será efetuado de uma só vez, no momento do requerimento da licença inicial, ainda que o pedido venha a ser indeferido, ou sempre que ocorrer alteração de atividade, razão social, endereço ou área utilizada pelo estabelecimento.
Parágrafo único.Constatada a existência de estabelecimento sem inscrição, o lançamento da taxa será realizado de ofício, sem prejuízo das demais penalidades cabíveis.
Art. 236. A Taxa será lançada em nome do contribuinte, com base nos dados existentes no cadastro ou constatados no local.
Subseção V
Da Arrecadação
Art. 237. A Taxa deverá ser paga no prazo de até 30 (trinta) dias contados da data de ciência do lançamento pelo contribuinte ou da disponibilização do respectivo documento de arrecadação.
§ 1º O não pagamento da taxa no prazo fixado sujeitará o contribuinte à incidência de acréscimos legais, bem como à suspensão ou indeferimento da licença requerida, sem prejuízo das demais sanções administrativas.
§ 2ºAs formas e procedimentos para a arrecadação da Taxa poderão ser disciplinados por Regulamento.
Subseção VI
Das Disposições Gerais
Art. 238. O pedido de licença para localização será realizado por meio de sistema informatizado disponibilizado pelo Poder Público ou, na sua ausência, mediante preenchimento de formulário, acompanhado da documentação exigida.
Art. 239. Toda licença para localização é concedida a título precário, sujeita à verificação do regular funcionamento.
§ 1º O pagamento da Taxa, quando exigido, não implica a concessão automática da licença para localização, nem gera direito adquirido à sua obtenção.
§ 2º A autoridade administrativa competente poderá realizar a interdição ou determinar o fechamento do estabelecimento e a paralisação das atividades, a qualquer tempo, caso deixem de existir as condições que legitimaram a concessão da licença ou, ainda, caso os responsáveis descumpram determinações legais, mesmo após as penalidades aplicadas.
§ 3º O disposto no § 2º aplica-se inclusive nos casos de dispensa de licença, se desatendidas as exigências legais pertinentes.
§ 4º As medidas indicadas no § 2º serão precedidas de notificação preliminar ao contribuinte ou responsável, concedendo-se o prazo de 5 (cinco) dias para regularização.
§ 5º A imposição das medidas previstas no § 2º não exime o contribuinte ou responsável do pagamento dos tributos e multas devidos.
Art. 240. Consideram-se estabelecimentos distintos:
I - os que, ainda que no mesmo local e com atividade semelhante, pertençam a pessoas físicas ou jurídicas distintas;
II - os que, mesmo com a mesma responsabilidade jurídica, estejam localizados em prédios ou locais diferentes.
Parágrafo único.Cada estabelecimento de um mesmo contribuinte será considerado autônomo, devendo possuir número próprio de inscrição, o qual constará obrigatoriamente de todos os documentos fiscais e de arrecadação municipal.
Art. 241. A licença para localização, quando exigida, deverá permanecer afixada em local visível no estabelecimento, acessível à fiscalização municipal.
Art. 242. É vedado a qualquer estabelecimento utilizar equipamento ou tecnologia de recebimento de pagamentos, tais como cartões de crédito e de débito, transferências e outros, vinculado a CNPJ ou CPF diverso do seu, sendo proibida a movimentação de valores em contas de terceiros.
Seção VI
Da Taxa de Verificação do Regular Funcionamento
Subseção I
Do Fato Gerador e Da Incidência
Art. 243. A Taxa de Verificação do Regular Funcionamento tem como fato gerador o exercício do Poder de Polícia administrativo do Município, para fins de fiscalização contínua, efetiva ou potencial, do regular funcionamento de estabelecimentos que exerçam atividades econômicas, financeiras, sociais, desportivas e demais atividades urbanas ou rurais, que tenham ou não finalidades lucrativas, para garantir o cumprimento da legislação.
§ 1º A fiscalização poderá abranger aspectos urbanísticos, ambientais, de segurança, saúde, ordem pública, cumprimento de normas técnicas, sanitárias e demais exigências previstas na legislação municipal.
§ 2º A Taxa é devida inclusive pelos dispensados de licença para localização, nos termos do art. 230, § 2º.
§ 3º Para fins desta Taxa, considera-se estabelecimento todo e qualquer local onde sejam desenvolvidas as atividades indicadas no caput, independentemente da forma de organização de quem as exerce, incluindo-se pessoas físicas individualmente.
Art. 244. A Taxa incide anualmente para todos os estabelecimentos que exerçam atividades econômicas conforme previsto no art. 243, caput, independentemente da concessão de licença.
§ 1º A Taxa também incidirá quando houver alteração de atividade, de endereço ou da área utilizada.
§ 2º A alteração de atividade abrange as modificações das atividades existentes e inclusões realizadas.
§ 3º A alteração de área levará em consideração a diferença de metragem quando resultar em aumento da área anteriormente cadastrada, observado o critério de proporcionalidade entre a área adicional e o valor da taxa correspondente.
§ 4º Nos casos em que a metragem final seja inferior à anteriormente cadastrada, poderá ser solicitada a revisão da taxa lançada, com restituição ou compensação dos valores eventualmente pagos a maior, nos termos da Legislação Tributária Municipal.
Art. 245. São isentos do pagamento da Taxa:
I - a modificação da nomenclatura da via pública ou da numeração predial, por ato da Administração Pública, quanto ao pagamento de nova Taxa relativa a esse fato, desde que não ocorra modificação da atividade ou das condições de funcionamento anteriormente autorizadas;
II - desde que atendidos os pré-requisitos definidos em regulamento:
a) as instituições de educação e de assistência social em caráter de utilidade pública;
b) as entidades de caráter religioso;
c) as associações e demais entidades sem fins lucrativos;
d) os condomínios prediais; e
e) os órgãos da Administração Municipal, Estadual e Federal e suas fundações, institutos e autarquias.
Subseção II
Do Sujeito Passivo
Art. 246. Considera-se contribuinte da Taxa a pessoa física ou jurídica, ou equiparada, titular dos estabelecimentos que exerçam atividades econômicas, financeiras, sociais, desportivas e demais atividades urbanas ou rurais, que tenham ou não finalidades lucrativas.
Subseção III
Do Cálculo
Art. 247. A base de cálculo da Taxa levará em consideração a metragem do local utilizada para o desenvolvimento das atividades econômicas, conforme critérios fixados na Tabela V do Anexo IVdeste Código.
§ 1º A metragem utilizada como base de cálculo poderá ser revista:
I - de ofício, pela Administração Tributária, sempre que constatada divergência entre os dados declarados e a situação de fato;
II - mediante requerimento fundamentado do contribuinte, instruído com documentação comprobatória.
§ 2º Quando houver alteração da metragem do imóvel ou do espaço físico utilizado para o exercício da atividade econômica, será devida a diferença do valor da Taxa, calculada com base na nova área apurada.
§ 3º A diferença de metragem prevista no § 2º será considerada apenas quando resultar em aumento da área anteriormente cadastrada, observado o critério de proporcionalidade entre a área adicional e o valor da Taxa correspondente.
§ 4º A cobrança da diferença prevista no § 2º somente será exigível após a devida apuração técnica e atualização cadastral junto ao órgão competente.
§ 5º Nos casos em que a metragem final seja inferior à anteriormente cadastrada, poderá ser solicitada a revisão da Taxa lançada, com restituição ou compensação dos valores eventualmente pagos a maior, nos termos da legislação tributária municipal.
Art. 248. O valor da Taxa, apurado conforme as faixas de metragem, não poderá ultrapassar o limite máximo de 160 (cento e sessenta) UFM, independentemente da área total do imóvel ou atividade.
Subseção IV
Do Lançamento
Art. 249. O lançamento da Taxa será efetuado anualmente, no primeiro dia útil do exercício tributável, de ofício, pela Administração Tributária, para todos os contribuintes ativos no momento do lançamento, com base nas informações constantes do Cadastro Mobiliário ou nos dados provenientes de vistoria fiscal.
Parágrafo único. Da vistoria se fornecerá ao contribuinte certificado, desde que atendidas as disposições legais para o funcionamento.
Subseção V
Da Arrecadação
Art. 250.A Taxa será arrecadada nos prazos fixados em regulamento, editado por decreto do Poder Executivo Municipal.
Subseção VI
Das Disposições Gerais
Art. 251. No caso de encerramento das atividades do estabelecimento, a Taxa anual poderá ser apurada proporcionalmente ao número de meses em que a empresa comprovadamente esteve em funcionamento, desde que o pedido de baixa ou inativação seja protocolado até a data de vencimento da respectiva Taxa.
§ 1º Para efeitos de definição do marco temporal para aplicação da proporcionalidade referida no caput, considerar-se-á a data:
I - da baixa da inscrição no CNPJ junto à Receita Federal do Brasil; ou
II - do protocolo de pedido de inativação ou encerramento da atividade junto ao órgão competente do Município, o que ocorrer primeiro.
§ 2º Para fins de apuração proporcional, o mês em que for efetivada qualquer das hipóteses do § 1º será considerado como mês completo.
§ 3º O direito à apuração proporcional será indeferido caso o protocolo de baixa municipal seja realizado após o vencimento da Taxa anual.
§ 4º O pagamento da Taxa não conferirá ao contribuinte o direito à restituição ou à apuração proporcional, ainda que venha a ser solicitada a baixa ou inativação retroativa de sua inscrição municipal.
§ 5º A inativação poderá ser reconhecida para fins de não incidência da Taxa no exercício seguinte, desde que requerida formalmente junto à Administração Tributária Municipal.
Art. 252. A autoridade competente poderá determinar o fechamento do estabelecimento e a paralisação das atividades, a qualquer tempo, caso deixem de existir as condições que legitimam seu funcionamento ou, ainda, caso os responsáveis descumpram determinações legais, mesmo após penalidades aplicadas.
§ 1º O disposto neste artigo aplica-se inclusive nos casos de dispensa de licença, se desatendidas as exigências legais relativas aos aspectos indicados no art. 243, § 1º, ou no art. 230, § 2º.
§ 2º A inadimplência da Taxa não impede a continuidade do processo fiscalizatório e poderá ensejar, conforme o caso, a aplicação de penalidades e demais sanções previstas neste Código.
Art. 253. A licença definitiva terá validade indeterminada, permanecendo eficaz enquanto mantidas as condições que autorizaram sua concessão, observadas as disposições dos §§ 1º e 2º, salvo previsão diversa em legislação específica ou em normas aplicáveis a atividades sujeitas a regime especial de licenciamento.
§ 1º A validade da licença ficará automaticamente mantida enquanto comprovado o cumprimento das condições legais e regulamentares, especialmente:
I - o recolhimento das taxas mobiliárias ou demais tributos municipais devidos;
II - a manutenção do cadastro fiscal atualizado, com comunicação tempestiva à Administração Municipal de qualquer alteração cadastral, societária ou de atividade;
III - a observância das condições de segurança, higiene, acessibilidade e funcionamento exigidas para o exercício da atividade;
IV - quando aplicável, a vigência dos laudos, vistorias e autorizações expedidos pelos órgãos oficiais competentes, inclusive do Corpo de Bombeiros Militar, nos termos do art. 2º da Lei Estadual nº 19.449/2018 ou norma que vier a substituí-la.
§ 2º A expiração, suspensão ou cassação de qualquer dos licenciamentos previstos no inciso IV implicará na perda automática da validade da Licença Municipal, independentemente de aviso ou notificação.
§ 3º Quando a licença estiver sujeita a prazo de validade determinado, a solicitação de renovação deverá ser realizada com antecedência mínima de 30 (trinta) dias do término de sua vigência, mediante requerimento do interessado junto ao órgão competente.
§ 4º A não solicitação de renovação no prazo previsto acarretará a suspensão automática da licença, sujeitando o estabelecimento à fiscalização, aplicação das penalidades cabíveis e eventual interdição.
§ 5º O prazo de validade das licenças municipais poderá ser diferenciado por ato do Poder Executivo, mediante decreto, quando a natureza da atividade ou exigência legal assim o justificar.
Seção VII
Da Taxa de Embarque de Passageiros
Subseção I
Do Fato Gerador e Da Incidência
Art. 254. A Taxa de Embarque de Passageiros tem como fato gerador a utilização da infraestrutura dos terminais rodoviários de domínio municipal pelos usuários que embarcarem para viagens intermunicipais ou interestaduais.
Subseção II
Do Sujeito Passivo
Art. 255. Considera-se sujeito passivo da Taxa o usuário do serviço de transporte de passageiros cujo embarque ocorra em terminal rodoviário localizado no território do Município.
Subseção III
Do Cálculo
Art. 256. O valor da Taxa será calculado de acordo com os critérios e valores fixados na Tabela VI do Anexo IV desta Lei.
Parágrafo único.As normas complementares de funcionamento, os critérios de atualização dos valores e as demais disposições serão objeto de Regulamento expedido pelo Poder Executivo.
Subseção IV
Da Arrecadação
Art. 257. A Taxa será arrecadada pelas empresas de transporte de passageiros no momento da emissão da passagem, devendo os valores ser recolhidos à Fazenda Municipal até o dia 10 (dez) do mês subsequente ao da arrecadação.
§ 1º O recolhimento poderá ser efetuado de forma imediata, conforme previsão regulamentar.
§ 2º As empresas transportadoras deverão manter controle e prestação de contas dos valores arrecadados, nos termos da regulamentação específica.
Seção VIII
Da Taxa de Fiscalização do Transporte de Passageiros
Subseção I
Do Fato Gerador e Da Incidência
Art. 258. A Taxa de Fiscalização de Serviços de Transporte de Passageiros tem como fato gerador o exercício do Poder de Polícia do Município para a fiscalização sobre os serviços de transporte de passageiros, público ou privado, individual ou coletivo, sujeitos à autorização, permissão ou concessão municipal.
Parágrafo único. Os veículos utilizados no transporte de passageiros, público ou privado, serão submetidos a vistoria anual, realizada pela autoridade competente de Trânsito, a fim de verificar o cumprimento das normas e condições estabelecidas pelo Poder Público para a prestação do serviço, procedimento este vinculado à emissão ou renovação do alvará de funcionamento ou licença equivalente.
Subseção II
Do Sujeito Passivo
Art. 259. Considera-se contribuinte da Taxa a pessoa física, jurídica ou equiparada, que explore o transporte de passageiros dentro do território do Município.
Subseção III
Do Lançamento e Do Cálculo
Art. 260. O lançamento da Taxa será efetuado anualmente, por ocasião da vistoria prevista no art. 258, parágrafo único.
Art. 261. A Taxa será calculada e cobrada de acordo com a Tabela VII do Anexo IV deste Código.
Subseção IV
Da Arrecadação
Art. 262. O pagamento da Taxa de Fiscalização de Serviços de Transporte de Passageiros será efetuado por ocasião da vistoria de que trata o art. 258, parágrafo único.
Subseção V
Das Infrações e Das Penalidades
Art. 263. A exploração da atividade de transporte de passageiros sem prévia autorização, permissão ou concessão do Poder Público Municipal sujeitará o infrator às seguintes penalidades, aplicáveis cumulativamente:
I - apreensão do veículo;
II - multa de 100% (cem por cento) sobre o valor atualizado da taxa devida pelo período efetivo ou estimado de funcionamento, por cada veículo irregular.
Parágrafo único. O não comparecimento do contribuinte para a vistoria documental ou veicular, nas datas fixadas pelo órgão competente, implicará a aplicação das mesmas penalidades previstas no caput.
Subseção VI
Das Disposições Gerais
Art. 264. Para os fins desta Seção, considera-se:
I - transporte público coletivo: o serviço público de transporte de passageiros, realizado por meio de ônibus ou similar, mediante concessão ou permissão, acessível a toda a população mediante pagamento individualizado, com itinerários e tarifas fixadas pelo Poder Público;
II - transporte privado coletivo: o serviço de transporte de passageiros não acessível ao público em geral, destinado à realização de viagens com características operacionais definidas conforme a linha e a demanda específica, sujeito à autorização e à fiscalização do Poder Público;
III - transporte público ou privado individual: o serviço remunerado de transporte de passageiros, realizado por táxi autorizado, mototáxi ou veículo particular, inclusive aqueles operados por meio de aplicativos de celular, para a realização de viagens individualizadas.
Parágrafo único. O Regulamento poderá dispor sobre as demais medidas necessárias para a cobrança e arrecadação desta Taxa.
Seção IX
Da Taxa de Remoção e de Guarda de Veículos
Subseção I
Do Fato Gerador e Da Incidência
Art. 265. Constitui fato gerador da Taxa de:
I - Remoção de Veículos, a prestação compulsória do serviço de remoção de veículo automotor, determinada pela autoridade de trânsito competente; e
II - Guarda de Veículos, a prestação compulsória do serviço de custódia de veículo automotor em depósito, conforme determinação da autoridade de trânsito.
Subseção II
Do Sujeito Passivo
Art. 266. Considera-se contribuinte das Taxas especificadas nesta Seção o proprietário ou responsável pela infração que ensejar a remoção ou a custódia de veículo, nos termos da Legislação de Trânsito vigente.
Subseção III
Do Lançamento e Do Cálculo
Art. 267. O lançamento das Taxas ocorrerá no momento da efetiva remoção ou da custódia do veículo, sendo os valores devidos conforme a Tabela VIII do Anexo IVdeste Código.
Art. 268. A Taxa de Guarda de Veículos será calculada proporcionalmente ao número de dias de permanência do veículo no depósito, observado o limite de:
I - 6 (seis) meses de cobrança; e
II - 60 (sessenta) UFM, por veículo.
Subseção IV
Do Arrecadação
Art. 269. A liberação de veículo removido ficará condicionada ao pagamento prévio das Taxas de Remoção e Guarda, bem como de outros encargos eventualmente previstos na legislação específica.
Art. 270. Comprovada, por via administrativa ou judicial, a indevida remoção do veículo ou a retenção excessiva e injustificada, caberá ao Poder Público restituir integralmente os valores pagos, nos termos e critérios aplicáveis à devolução de multas de trânsito indevidas.
Seção X
Da Taxa de Licença para Propaganda e Publicidade
Subseção I
Do Fato Gerador e Da Incidência
Art. 271. A Taxa de Licença para Propaganda e Publicidade tem como fato gerador a atividade do Município consistente na fiscalização de pessoas físicas, jurídicas ou equiparadas que utilizem ou explorem publicidade e propaganda em geral, por qualquer meio, eletrônico ou não, em ruas, logradouros públicos ou em locais deles visíveis ou de acesso ao público.
§ 1º São, também, consideradas propaganda e publicidade para os efeitos desta Taxa:
I - os cartazes, letreiros, programas, quadros, painéis, placas, anúncios e mostruários, fixos ou volantes, luminosos ou não, afixados, distribuídos ou pintados em paredes, muros, postes, veículos ou calçadas;
II - a propaganda falada por meio de amplificadores, alto-falantes e propagandistas.
§ 2ºQuanto à propaganda falada, o local e o prazo poderão ter regras específicas fixadas em Regulamento.
Subseção II
Do Sujeito Passivo
Art. 272. É sujeito passivo da Taxa a pessoa física ou jurídica beneficiada, direta ou indiretamente, pela propaganda ou publicidade que tenha autorizado.
§ 1º A empresa prestadora do serviço de publicidade será responsável pela retenção e repasse da Taxa à Fazenda Municipal.
§ 2º O descumprimento da obrigação prevista no § 1º implicará a responsabilidade solidária do sujeito passivo e da empresa prestadora do serviço de publicidade.
Subseção III
Do Cálculo
Art. 273.A Taxa será calculada em função de sua modalidade, forma e local de sua execução, de acordo com os critérios da Tabela IX do Anexo IV.
Subseção IV
Do Lançamento e da Arrecadação
Art. 274. O lançamento será efetuado de ofício e o pagamento exigido por ocasião do requerimento para aprovação de que trata o art. 281 ou da fiscalização, quando constatada ausência de autorização, observado o Regulamento.
§ 1º A Taxa será arrecadada, observados os seguintes prazos de recolhimento:
I - as iniciais, no ato da concessão da licença;
II - as posteriores:
a) quando anuais, até o último dia útil de janeiro de cada exercício;
b) quando mensais, até o dia 10 (dez) de cada mês;
c) quando diárias, no ato do pedido.
§ 2º O pagamento é condição para a emissão da autorização, observado o que dispuser o Regulamento.
Art. 275.Tratando-se de publicidade ou propaganda de cigarro e bebida alcoólica, a Taxa será cobrada em dobro, vedada sua localização próxima de escolas, praças de esportes, cinemas, igrejas e espaços paroquiais e culturais.
Parágrafo único. Para efeito do disposto no caput, considera-se localização próxima a distância de até 300 (trezentos) metros.
Subseção V
Das Infrações e Das Penalidades
Art. 276. O descumprimento das normas previstas neste Código, demais Leis e Regulamentos, implica as seguintes penalidades:
I - multa de 5 (cinco) UFMs;
II - apreensão dos equipamentos, material, veículo e demais pertences.
Parágrafo único. Em caso de reincidência, a multa será aplicada em dobro.
Art. 277. A publicidade deve ser mantida em bom estado de conservação e em perfeitas condições de segurança, sob pena de multa equivalente a 100% (cem por cento) do valor da Taxa, sem prejuízo da cassação da licença e das demais cominações legais previstas nesta Lei.
Subseção VI
Das Disposições Gerais
Art. 278. Para os fins desta Seção, consideram-se meios de publicidade ou propaganda as atividades destinadas a estimular o consumo de bens e serviços, bem como promover instituições, conceitos ou ideias.
Art. 279. Compete à Administração Pública Municipal a aprovação prévia para instalação e exploração de propaganda e publicidade, em qualquer de suas formas, inclusive as citadas no art. 271, com a finalidade de evitar poluição visual e afetar o equilíbrio do meio ambiente.
Art. 280. A propaganda ou a publicidade veiculada por qualquer meio, eletrônico ou não, deve obedecer:
I - a horário;
II - a local;
III - a quantidade máxima de 60 (sessenta) decibéis de ruído;
IV - a período de duração.
Art. 281. O requerimento para a licença deve ser instruído com as informações necessárias e a fotografia, em cores, quando se tratar de painéis, placas, letreiros e similares, bem como suas dimensões e o local em que se pretende fixá-los.
§ 1º Para a veiculação da propaganda ou publicidade, devem ser observadas as Posturas Municipais.
§ 2º Quando o local em que se pretende colocar o anúncio não for de propriedade do requerente, deverá este juntar ao requerimento a autorização do proprietário.
§ 3º O não atendimento dos requisitos legais implica a imediata remoção e apreensão da propaganda ou publicidade.
§ 4º Em todo anúncio e material publicitário ou de propaganda é obrigatória a menção do número da autorização outorgada pela Administração Municipal, sendo tal obrigatoriedade aplicável a partir da regulamentação específica por Decreto do Poder Executivo.
Seção XI
Da Taxa para Aprovação de Projetos e Licença para Execução de Obras
Subseção I
Do Fato Gerador e Da Incidência
Art. 282. A Taxa para Aprovação de Projetos e Licença para Execução de Obras tem como fato gerador o exercício regular do Poder de Polícia pelo Poder Público Municipal, relativo ao controle, vigilância e fiscalização da execução de obras em imóveis particulares ou em logradouros públicos, quanto ao cumprimento das normas constantes deste Código e da legislação municipal referente à estrutura, ordenamento do solo, segurança, saneamento, estética, paisagismo e patrimônio histórico.
Parágrafo único. Incluem-se no âmbito desta Taxa as atividades administrativas correlatas necessárias ao exame, análise, vistoria, verificação in loco e emissão dos documentos e autorizações pertinentes às fases de aprovação, execução e conclusão da obra.
Subseção II
Do Sujeito Passivo
Art. 283. Considera-se contribuinte da Taxa o proprietário, o titular do domínio útil, o possuidor a qualquer título ou o responsável pelas atividades sujeitas à tributação.
Parágrafo único.Respondem solidariamente pelo pagamento da Taxa e pelas infrações decorrentes da execução da obra o proprietário, o empreiteiro e o responsável técnico, sem prejuízo das demais sanções legais.
Subseção III
Do Lançamento
Art. 284. O lançamento da Taxa e de suas parcelas administrativas correlatas será efetuado por ocasião de qualquer ato administrativo que implique exercício do Poder de Polícia sobre a obra, incluindo, mas não se limitando a:
I - requerimento;
II - análise de projeto;
III - vistoria;
IV - verificação in loco;
V - emissão de documentos e autorizações municipais.
Subseção IV
Do Cálculo
Art. 285. Os valores e critérios de cálculo da Taxa e de suas parcelas correlatas são os estabelecidos na Tabela X do Anexo IV desta Lei.
§ 1º O Município não se responsabiliza por erros de cálculo cometidos pelo autor do projeto.
§ 2º Não haverá devolução da Taxa eventualmente paga a maior em razão de erros informados ou constatados posteriormente.
§ 3º Caso a área construída ou outros elementos informados sejam superiores aos declarados, o valor da Taxa será complementado no momento da liberação do respectivo ato administrativo.
Subseção V
Da Arrecadação
Art. 286. A arrecadação da Taxa ocorrerá no momento da prática de cada ato administrativo gerador, cabendo ao Município exigir seu pagamento antes da concessão de qualquer autorização, licença ou documento.
Subseção VI
Das Infrações e Das Penalidades
Art. 287. O contribuinte que iniciar qualquer obra sem a devida autorização da Secretaria Municipal competente, estará sujeito às seguintes penalidades:
I - interdição imediata da obra;
II - multa no valor de 5 (cinco) UFM, se a regularização ocorrer dentro do prazo de até 30 (trinta) dias;
III - esgotado o prazo previsto no inciso II, multa diária de 1 (uma) UFM, acrescida da penalidade fixada no inciso II.
Subseção VII
Das Disposições Gerais
Art. 288. Para efeitos desta Seção, entende-se por obra qualquer atividade de construção, reforma, ampliação ou demolição de edificações, e outras intervenções de construção civil.
Art. 289. Nenhuma obra de construção civil poderá ser iniciada sem o prévio requerimento de licença junto à Administração Pública Municipal, bem como sem o pagamento da respectiva Taxa, salvo nos casos expressamente previstos em lei como isentos.
Art. 290. A concessão da licença dependerá da prévia aprovação dos projetos ou plantas da obra, conforme as exigências da Legislação Urbanística Municipal.
Art. 291. No ato do requerimento da licença ou de qualquer ato administrativo relacionado à obra, o contribuinte deverá fornecer à Secretaria Municipal competente todas as informações necessárias à perfeita inscrição da obra pela Secretaria Municipal de Finanças.
Parágrafo único. As informações relativas a obras iniciadas ou em andamento deverão ser mantidas atualizadas junto à Secretaria Municipal de Finanças, para fins de controle, fiscalização e apuração do ISSQN.
Art. 292.A licença terá validade fixada de acordo com a natureza, extensão e complexidade da obra, nos termos do que dispuser o Código de Obras Municipal.
Parágrafo único. Deferido o pedido de licença, a obra deverá ser iniciada no prazo de até 12 (doze) meses, sob pena de necessidade de renovação do pedido.
Art. 293. A renovação, revalidação ou prorrogação da licença poderá ser concedida mediante o pagamento da Taxa correspondente, desde que respeitada a legislação vigente.
Art. 294. O contribuinte poderá apresentar pedido de revisão do lançamento da Taxa no prazo de 15 (quinze) dias contados da data de sua notificação, instruído com os documentos pertinentes.
Art. 295. O Poder Executivo regulamentará, no que couber, as disposições desta Seção, especialmente quanto aos procedimentos administrativos e critérios de apuração de área construída.
Seção XII
Da Taxa de Apreensão e Depósito de Coisas e Animais
Art. 296. A Taxa de Apreensão e Depósito de Coisas e Animais tem como fato gerador o exercício regular do Poder de Polícia administrativa pelo Município, consubstanciado na efetiva apreensão, por autoridade competente, de coisas ou animais que se encontrem em situação de irregularidade, conforme Legislação Municipal vigente.
Parágrafo único.Para fins desta Lei, consideram-se:
I - mercadoria: o bem móvel destinado à comercialização ou à circulação econômica, apreendido em razão de infração à legislação fiscal ou administrativa aplicável;
II - objeto ou coisa: o bem móvel individualizado, de uso pessoal, doméstico ou utilitário, que não se destina à revenda ou comércio, apreendido em razão de infração administrativa ou de utilização irregular em espaço público.
Art. 297. O Regulamento poderá dispor sobre os demais aspectos relacionados à cobrança e à administração desta Taxa, observado o disposto na Tabela XI do Anexo IV desta Lei.
Seção XIII
Da Taxa de Licença para Parcelamento e Unificação do Solo
Subseção I
Do Fato Gerador e Da Incidência
Art. 298. A Taxa de Licença para Parcelamento e Unificação do Solo é devida pela análise e tramitação do processo administrativo correspondente, ainda que não resulte na emissão da licença ou aprovação final, nos casos de parcelamento do solo, compreendendo:
I - loteamento;
II - desmembramento;
III - remembramento;
IV - cadastramento de área;
V - regularização fundiária;
VI - retificação de projeto de parcelamento;
VII - quaisquer outros atos correlatos definidos em Legislação Municipal.
Parágrafo único. A Taxa incide, ainda, sobre quaisquer atos administrativos ou serviços prestados pelo Município vinculados à análise, instrução, parecer técnico, emissão de diretrizes básicas, avaliação de projetos e fiscalização urbanística relacionados ao parcelamento ou unificação do solo.
Subseção II
Do Sujeito Passivo
Art. 299.Considera-se sujeito passivo da Taxa o proprietário, o titular do domínio útil ou o possuidor do imóvel objeto do pedido de parcelamento ou dos serviços urbanísticos correspondentes.
Subseção III
Do Cálculo
Art. 300.A base de cálculo, a forma de cálculo e os valores da Taxa são os estabelecidos na Tabela XII do Anexo IV.
Subseção IV
Do Lançamento e Da Arrecadação
Art. 301. A Taxa será lançada por ocasião do protocolo do requerimento dos atos ou serviços municipais mencionados nesta Seção, independentemente da emissão ou do deferimento da licença, sendo o pagamento condição prévia para a análise e eventual aprovação.
Subseção V
Do Disposições Gerais
Art. 302. A elaboração e execução de qualquer projeto de parcelamento do solo urbano, inclusive empreendimentos condominiais, dependerá:
I - de autorização prévia do Poder Executivo Municipal;
II - do pagamento antecipado da Taxa prevista nesta Lei;
III - do cumprimento das normas urbanísticas e ambientais vigentes.
Parágrafo único. Nenhum projeto de parcelamento poderá ser executado sem aprovação municipal, em conformidade com o zoneamento vigente e com o pagamento prévio da Taxa respectiva.
Art. 303. Os responsáveis pela aprovação ou execução de parcelamentos ficam obrigados a informar, anualmente, ao Departamento de Tributação Municipal, a relação dos lotes alienados, definitivamente, ou mediante compromisso de compra e venda, no respectivo exercício, contendo:
I - nome e endereço do adquirente;
II - número da quadra e do lote correspondente.
§ 1º A obrigação prevista neste artigo é de responsabilidade exclusiva dos responsáveis pelo parcelamento, não competindo ao Município proceder à apuração, registro ou controle das alienações realizadas.
§ 2º O descumprimento da obrigação sujeitará o responsável às penalidades previstas nesta Lei e em Regulamento.
§ 3º O descaucionamento das garantias prestadas para aprovação e execução dos parcelamentos somente será concedido após o cumprimento da obrigação de informação prevista no caput, sem prejuízo da comprovação da regularidade das obras de infraestrutura exigidas.
Seção XIV
Da Taxa de Vigilância Sanitária
Subseção I
Do Fato Gerador e Da Incidência
Art. 304. A Taxa de Vigilância Sanitária tem como fato gerador o exercício regular do Poder de Polícia do Município, por meio de ações de vigilância, controle e fiscalização sanitária, realizadas de forma efetiva ou potencial, com o objetivo de assegurar o cumprimento da Legislação Sanitária vigente.
Parágrafo único.Considera-se incluído no fato gerador o expediente administrativo necessário ao exercício do Poder de Polícia sanitária, compreendendo a análise de documentos, o processamento de requerimentos, a expedição de pareceres, a análise de projetos, a realização de inspeções e demais atos preparatórios ou complementares.
Art. 305.Estão sujeitos à incidência da Taxa todos os estabelecimentos que exerçam atividades econômicas, financeiras, sociais, desportivas ou quaisquer outras atividades urbanas ou rurais, com ou sem finalidade lucrativa, cujas operações estejam sujeitas a licenciamento ou controle sanitário municipal, em razão do controle permanente a que estão submetidas, considerando o potencial de risco sanitário inerente a cada atividade.
Art. 306.A fiscalização incidirá, dentre outros aspectos, sobre:
I - a qualidade, a conservação, o transporte e o acondicionamento de produtos destinados ao consumo humano ou animal;
II - as condições sanitárias dos estabelecimentos;
III - os ambientes de trabalho e de habitação relacionados à atividade fiscalizada.
Art. 307. As atividades classificadas como de baixo risco são dispensadas de licenciamento sanitário, nos termos da legislação vigente.
Parágrafo único.A dispensa de licenciamento não exime o estabelecimento da fiscalização nem do pagamento da Taxa, quando esta for decorrente da atuação do Poder de Polícia sanitária.
Art. 308. A fiscalização sanitária será exercida conforme Regulamento próprio expedido pela autoridade competente.
Subseção II
Do Sujeito Passivo
Art. 309.O sujeito passivo da Taxa é a pessoa física, jurídica ou a ela equiparada, que exerça atividade sujeita à vigilância ou ao licenciamento sanitário no âmbito do Município.
Subseção III
Do Lançamento
Art. 310. A Taxa será devida e o lançamento terá lugar por ocasião:
I - da concessão inicial ou de nova licença sanitária;
II - anualmente, em razão da manutenção da atividade sujeita ao Poder de Polícia sanitária, ou da renovação da licença inicialmente concedida sem que tenha havido alterações cadastrais;
III - quando houver fiscalização decorrente de denúncia, infração ou irregularidade constatada, desde que não se trate de situação já abrangida pela cobrança prevista nos incisos anteriores;
IV - nos demais casos de atuação do Poder de Polícia sanitária, inclusive quando decorrente do expediente administrativo da Vigilância Sanitária, ainda que não resulte em concessão de licença.
§ 1º Considera-se licença inicial aquela concedida em razão do início das atividades, e nova licença sanitária aquela concedida quando houver alterações cadastrais.
§ 2º Nas hipóteses dos incisos I, III e IV do caput, o lançamento da Taxa levará em consideração a metragem e a atividade preponderante constatada no momento da ocorrência ou da concessão da licença, conforme o caso.
§ 3º Na hipótese do inciso II do caput, o lançamento da Taxa levará em consideração a metragem e a atividade preponderante cadastrada no primeiro dia útil do exercício tributável.
Art. 311. A Taxa devida pela emissão da licença sanitária será exigida conforme as regras estabelecidas nesta Seção, considerando o tipo e o prazo da licença concedida.
§ 1º As licenças concedidas durante o exercício não terão a Taxa calculada proporcionalmente à vigência remanescente, sendo o tributo devido apenas a partir do exercício seguinte, observado o prazo de validade fixado em Regulamento, que não será inferior a 1 (um) ano.
§ 2º Excepcionalmente, no caso de licenças temporárias, precárias, emitidas em razão de pendência documental ou destinadas a atividades eventuais, o prazo poderá ser inferior a 1 (um) ano, admitindo-se sua fixação por período ou até por dia, conforme dispuser o Regulamento.
§ 3º A Taxa será devida integralmente, ainda que haja alterações cadastrais ou mudanças nas condições da atividade.
§ 4ºA modificação dos dados cadastrais implicará nova incidência da Taxa, exceto nas seguintes hipóteses:
I - alteração de razão social sem mudança de titularidade;
II - alteração de endereço determinada por ato do Poder Público.
Subseção IV
Do Cálculo
Art. 312.A Taxa será calculada no grau de risco sanitário da atividade, conforme os valores constantes da Tabela XIII do Anexo IV.
§ 1ºA classificação da atividade será feita com base na Classificação Nacional de Atividades Econômicas (CNAE).
§ 2ºAtividades não classificadas serão equiparadas a outras de natureza e risco equivalentes.
§ 3ºQuando houver o exercício de múltiplas atividades, prevalecerá o valor correspondente à atividade de maior risco.
§ 4ºA classificação do grau de risco observará a legislação específica federal, estadual e municipal.
§ 5ºO valor da Taxa compreende o custeio do expediente administrativo da Vigilância Sanitária, abrangendo análise documental, emissão de pareceres técnicos, diligências, inspeções, fiscalizações, relatórios e demais providências correlatas, independentemente da emissão de licença ou autorização.
Subseção V
Da Arrecadação
Art. 313. A Taxa será recolhida, preferencialmente em cota única, dentro do mesmo exercício fiscal, com vencimento em data a ser estabelecida por Regulamento, que poderá dispor sobre outras formas de recolhimento, inclusive parcelamento.
§ 1ºQuando não houver expedição de licença ou alvará sanitário, o pagamento da Taxa deverá ser efetuado no prazo de 30 (trinta) dias contados da disponibilização do respectivo documento de arrecadação.
§ 2ºQuando houver expedição de licença ou alvará sanitário, o pagamento da Taxa será condição prévia para a emissão do respectivo documento.
Art. 314. A Taxa poderá ser lançada em conjunto com outros tributos municipais, sendo facultado à Administração Tributária emitir documento único.
§ 1ºOs tributos deverão ser discriminados individualmente para fins de identificação.
§ 2ºA suspensão ou cancelamento de qualquer um dos lançamentos não afeta a exigibilidade dos demais.
Subseção VI
Das Disposições Gerais
Art. 315. As atividades classificadas como de baixo risco são dispensadas de licenciamento sanitário, nos termos da legislação vigente.
Parágrafo único. A dispensa de licenciamento não exime o estabelecimento da fiscalização nem do pagamento da Taxa, quando esta for decorrente da atuação do Poder de Polícia sanitária.
Art. 316.A fiscalização incidirá, dentre outros aspectos, sobre:
I - a qualidade, a conservação, o transporte e o acondicionamento de produtos destinados ao consumo humano ou animal;
II - as condições sanitárias dos estabelecimentos;
III - os ambientes de trabalho e de habitação relacionados à atividade fiscalizada.
Art. 317. A fiscalização sanitária será exercida conforme Regulamento próprio expedido pela autoridade competente, que também poderá dispor sobre os demais aspectos relacionados à cobrança e à administração desta Taxa, observado o disposto na Tabela XIII do Anexo IV.
Art. 318. A receita arrecadada com a Taxa e com as respectivas penalidades será vinculada à Divisão de Vigilância Sanitária, para aplicação exclusiva em suas atividades institucionais.
Seção XV
Da Taxa Ambiental
Subseção I
Do Fato Gerador e Da Incidência
Art. 319. Fica instituída a Taxa Ambiental, cujo fato gerador é o exercício regular do Poder de Polícia pelo Município, por meio da análise, emissão e renovação de Atos Administrativos Ambientais, aplicáveis a empreendimentos ou atividades com potencial poluidor, utilizadoras de recursos naturais ou geradoras de resíduos sólidos.
§ 1º O controle e a fiscalização ambiental observarão os procedimentos definidos nesta Lei e em Regulamento próprio, respeitada a legislação federal, estadual e municipal aplicável.
§ 2º Os procedimentos realizados por órgãos ambientais federais e estaduais poderão ser homologados pelo Poder Executivo Municipal, conforme critérios estabelecidos em Regulamento.
§ 3º A homologação referida no § 2º será condicionada à apresentação, pelo interessado, da documentação comprobatória da aprovação dos procedimentos pelos referidos entes.
Art. 320.São isentos do pagamento da Taxa os órgãos da Administração Direta e Indireta do Município.
Subseção II
Do Sujeito Passivo
Art. 321.São contribuintes da Taxa os titulares de empreendimento ou atividade, as pessoas físicas ou jurídicas, ou a elas equiparadas, que:
I - solicitem ou estejam sujeitos à análise, emissão ou renovação de Atos Administrativos Ambientais pelo Município;
II - exerçam atividade ou mantenham empreendimento com potencial poluidor, utilizador de recursos naturais ou gerador de resíduos sólidos, na forma da Legislação Ambiental aplicável.
Subseção III
Do Lançamento e Da Arrecadação
Art. 322.A Taxa será devida no ato do protocolo do requerimento que enseje o exercício regular do Poder de Polícia pelo Município, sendo lançada com base no enquadramento declarado pelo requerente, nos termos da Regulamentação Municipal.
§ 1º Caso se verifique, durante a análise técnica, que as informações prestadas para o enquadramento foram falsas ou imprecisas, será efetuado lançamento de ofício da diferença apurada, com exigência de recolhimento imediato.
§ 2º O pagamento da Taxa constitui requisito indispensável para o prosseguimento da análise e decisão dos pedidos de emissão, aprovação ou renovação de Atos Administrativos Ambientais.
Subseção IV
Do Cálculo
Art. 323. O valor da Taxa será determinado conforme os critérios definidos na Tabela XIV do Anexo IV, com base no porte do empreendimento e no grau de Risco Ambiental da atividade exercida.
Parágrafo único. O enquadramento dos empreendimentos observará a Lei Estadual nº 22.252, de 2024, o Decreto nº 9.541, de 2025, que a regulamenta, e a Instrução Normativa IAT nº 45, de 30 de abril de 2025, quanto ao porte do empreendimento, ou norma que as substitua, além dos critérios técnicos definidos pela Secretaria Municipal de Meio Ambiente previstos em Regulamento.
Subseção V
Das Infrações e Das Penalidades
Art. 324. Na hipótese de prestação de informações falsas ou dolosamente inexatas para fins de enquadramento, será aplicada multa correspondente ao dobro do valor da Taxa originalmente devido.
Subseção VI
Das Disposições Gerais
Art. 325. As normas complementares relativas à operacionalização da Taxa serão definidas por Regulamento.
Parágrafo único. A receita da Taxa será destinada exclusivamente ao Fundo Municipal de Meio Ambiente, conforme previsto na Lei Municipal nº 1.996/2006 e suas alterações ou norma que a substituir.
Seção XVI
Da Taxa de Licença para o Exercício de Atividades Temporárias e de Ambulante
Subseção I
Do Fato Gerador e Da Incidência
Art. 326. A Taxa de Licença para o Exercício de Atividades Temporárias e de Ambulante tem como fato gerador o exercício do Poder de Polícia administrativa pelo Município, por meio da fiscalização de atividades exercidas em locais públicos ou privados, relacionadas à segurança, higiene, Ordem Pública, costumes e tranquilidade da coletividade.
§ 1º A Taxa para o Exercício de Atividades Temporárias será cobrada pelo período que durar a licença, conforme critérios definidos em Regulamento.
§ 2º A Taxa de Licença para o Comércio Ambulante será cobrada por dia, conforme critérios definidos em Regulamento.
Art. 327. São isentas do pagamento da Taxa as atividades de caráter beneficente promovidas por instituições sediadas no território municipal ou eventos com apoio institucional do Município, mediante ato formal da Administração Pública Direta ou Indireta.
Subseção II
Do Sujeito Passivo
Art. 328. São contribuintes da Taxa as pessoas físicas ou jurídicas, ou a elas equiparadas, que organizem ou realizem eventos de caráter temporário ou atividades de comércio ambulante, mediante prévia licença emitida pelo Município.
Subseção III
Do Cálculo
Art. 329. O valor da Taxa será calculado com base nos critérios estabelecidos na Tabela XV do Anexo IV, levando-se em consideração a natureza da atividade e a duração do evento ou exercício da atividade.
Subseção IV
Da Arrecadação
Art. 330. A Taxa deverá ser recolhida em cota única para a emissão da licença, após cumpridos os requisitos previstos na legislação pertinente.
Subseção V
Das Infrações e Das Penalidades
Art. 331. Constitui infração o exercício de Atividade Temporária ou de Comércio Ambulante sem a devida licença ou cadastro junto ao Município, sujeitando-se o infrator às seguintes penalidades:
I - apreensão, pela autoridade competente, de mercadorias, equipamentos, veículos e demais pertences;
II - multa no valor de 3 (três) UFM por autuação.
Subseção VI
Das Disposições Gerais
Art. 332. Para efeitos desta Seção, consideram-se:
I - atividade temporária: aquela realizada por prazo determinado, sem caráter de continuidade, geralmente vinculada a eventos, feiras ou atividades comerciais específicas, em locais previamente definidos e com duração limitada;
II - comércio ambulante: atividade exercida individualmente, sem estabelecimento, instalações ou localização fixa, com característica itinerante.
Parágrafo único. O prazo máximo para o exercício da atividade temporária será de 30 (trinta) dias, salvo prorrogação expressamente autorizada pelo Poder Público Municipal.
Art. 333. Somente poderão exercer as atividades previstas nesta Seção no Município os contribuintes cadastrados e autorizados pelo Poder Público, que comprovem o recolhimento das respectivas Taxas, bem como, quando aplicáveis, as demais Taxas de Poder de Polícia e do ISSQN.
Seção XVII
Da Taxa de Licença para Ocupação do Solo nas Vias e Logradouros Públicos
Subseção I
Do Fato Gerador e Da Incidência
Art. 334. A Taxa de Licença para Ocupação do Solo em Vias e Logradouros Públicos tem como fato gerador o exercício do Poder de Polícia administrativa do Município, por meio da fiscalização sobre a utilização de bens públicos municipais por particulares para fins comerciais, industriais, de prestação de serviços, de publicidade ou de quaisquer outras atividades, com ou sem fins lucrativos.
Parágrafo único. A Taxa também incidirá sobre a ocupação do solo por autarquias, empresas públicas e sociedades de economia mista da União, dos Estados ou do próprio Município, ressalvadas as hipóteses de imunidade ou isenção legalmente previstas.
Subseção II
Do Sujeito Passivo
Art. 335.São contribuintes da Taxa as pessoas físicas, jurídicas ou a elas equiparadas, que ocupem, com autorização expressa da Administração Municipal, qualquer área de uso comum situada em vias ou Logradouros Públicos.
Subseção III
Do Cálculo
Art. 336. O valor da Taxa será calculado conforme os critérios e faixas constantes na Tabela XVI, do Anexo IV desta Lei, levando-se em conta a área ocupada, a natureza da atividade, a duração da ocupação e demais parâmetros definidos em Regulamento Específico.
Subseção IV
Da Arrecadação
Art. 337. A Taxa será recolhida antecipadamente, em cota única, como condição para a emissão do respectivo alvará ou permissão de uso.
Subseção V
Das Infrações e Das Penalidades
Art. 338. O descumprimento das normas relativas à ocupação do solo público sujeitará o infrator às seguintes penalidades:
I - multa no valor de 5 (cinco) UFM;
II - interdição da atividade e apreensão dos bens, equipamentos ou materiais instalados, sem prejuízo da cobrança dos Tributos e outras Sanções Administrativas cabíveis.
Parágrafo único. A multa poderá ser majorada em até 100% (cem por cento) em caso de reincidência ou de ocupação não autorizada de área superior a 20 m² (vinte metros quadrados).
Subseção VI
Das Disposições Gerais
Art. 339. A utilização de Vias e Logradouros Públicos para Estacionamento Privativo, inclusive de veículos de aluguel, dependerá de Autorização Específica da Autoridade Municipal Competente, conforme Regulamento próprio.
Art. 340. Constatada a ocupação indevida ou não autorizada, ou a ausência de pagamento da Taxa devida, a Administração Municipal poderá apreender e remover para local apropriado os bens ou estruturas instaladas, independentemente de prévia notificação, sem prejuízo da cobrança da Taxa e das penalidades aplicáveis.
Seção XVIII
Da Taxa de Inspeção de Produtos de Origem Animal
Subseção I
Do Fato Gerador e Da Incidência
Art. 341. Constitui fato gerador da Taxa de Inspeção de Produtos de Origem Animal o exercício do Poder de Polícia sanitária pelo Município, por meio da fiscalização e inspeção de produtos, estabelecimentos e atividades abrangidos pelo Sistema de Inspeção Municipal (SIM), ou outra norma que venha a substituí-lo.
Art. 342. Poderão ser isentos da cobrança da Taxa os estabelecimentos que se enquadrarem nas condições específicas da Agricultura Familiar de pequeno porte, conforme critérios definidos em Regulamento, observada a legislação federal aplicável.
Subseção II
Do Sujeito Passivo
Art. 343. São sujeitos passivos da Taxa as pessoas físicas, jurídicas ou a elas equiparadas, que:
I - realizem atividades de abate, manipulação, industrialização, armazenamento, transporte ou comercialização de produtos de origem animal sujeitas à inspeção sanitária, nos termos da legislação que regula o Sistema de Inspeção Municipal (SIM), ou norma superveniente;
II - dependam, para o exercício de suas atividades, de inspeção, fiscalização, certificação ou acompanhamento técnico realizados pelo Serviço de Inspeção Municipal (SIM).
Subseção III
Do Cálculo
Art. 344. A Taxa será calculada com base nos critérios definidos na Tabela XVII do Anexo IV, observadas as disposições do Regulamento.
Subseção IV
Da Arrecadação
Art. 345. A Taxa será recolhida mensalmente, até o último dia útil do mês subsequente ao da prestação dos Serviços de Inspeção ou da realização dos abates, mediante guia de arrecadação emitida pela Secretaria Municipal de Finanças, com base em Relatório Técnico do SIM.
Art. 346. Os recursos da arrecadação da Taxa de Inspeção de Produtos de Origem Animal serão vinculados à Secretaria Municipal de Agricultura, devendo ser aplicados exclusivamente nas atividades de fiscalização e manutenção do SIM, nos termos da Legislação Vigente.
CAPÍTULO VII
DA CONTRIBUIÇÃO DE MELHORIA
Seção I
Do Fato Gerador e Da Incidência
Art. 347. A Contribuição de Melhoria, no exercício da Competência Tributária do Município, é instituída para custear Obras Públicas que resultem em Valorização Imobiliária, observados como limites:
I - o valor total da despesa realizada;
II - o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
§ 1º Integram o custo das Obras Públicas as despesas com estudos, projetos, fiscalização, desapropriação, administração, execução, financiamento, encargos financeiros ou sociais, e outras usualmente incorporadas em financiamentos ou empréstimos para esse fim.
§ 2º Os valores serão atualizados por ocasião do lançamento, nos termos definidos em Regulamento.
§ 3º Os elementos mencionados no caput serão definidos, para cada obra ou conjunto de obras integrantes de um mesmo projeto, mediante Memorial Descritivo e Orçamento Detalhado de Custo.
Art. 348. Considera-se fato gerador da Contribuição de Melhoria a Valorização Imobiliária de imóveis situados em área beneficiada por Obras Públicas executadas pelo Município, compreendidas, entre outras, as seguintes:
I - abertura, alargamento, pavimentação, reconstrução de pavimentação, iluminação, arborização, galerias pluviais e outros melhoramentos de praças e Vias Públicas;
II - construção e ampliação de parques, campos de desportos, pontes, túneis e viadutos;
III - construção ou ampliação de Sistema de Trânsito Rápido, inclusive todas as obras e edificações necessárias ao funcionamento do sistema;
IV - realização de serviços de obras de Abastecimento de Água Potável, Esgotos Sanitários, instalações e redes elétricas, telefônicas, de transportes e comunicações em geral ou de suprimento de gás, elevatórios e outras Instalações Públicas;
V - realização de obras de proteção contra secas, erosão e obras de saneamento e drenagem em geral, retificação e regularização de cursos d'água e irrigação;
VI - construção, pavimentação e melhoramento de Estrada de Rodagem;
VII - construção de aeródromos e aeroportos e seus acessos;
VIII - implantação de aterros, projetos de Embelezamento Urbano, inclusive desapropriações destinadas à execução de Planos Urbanísticos ou Paisagísticos;
IX - outras obras que, comprovadamente, resultem em valorização dos imóveis atingidos.
Parágrafo único. As Obras Públicas poderão ser executadas diretamente pela Administração Municipal, por meio de contratação ou em regime de cooperação com Entes Federativos ou autarquias, inclusive com recursos oriundos de convênios, empréstimos ou parcerias com instituições nacionais ou internacionais.
Art. 349. As obras sujeitas à Contribuição de Melhoria classificam-se em:
I - ordinárias, quando decorrentes de iniciativa do Poder Executivo, voltadas ao Interesse Coletivo Geral;
II - extraordinárias, quando realizadas mediante solicitação de, no mínimo, 2 (dois) terços dos contribuintes diretamente beneficiados, devendo sua viabilidade ser precedida de Audiência Pública convocada pelo Município.
Art. 350. A cobrança da Contribuição de Melhoria dependerá de Lei Específica para cada obra ou conjunto de obras relacionadas, observadas as normas desta Lei.
Seção II
Do Sujeito Passivo
Art. 351. O sujeito passivo da Obrigação Tributária é o proprietário ou titular do domínio útil do imóvel beneficiado, direta ou indiretamente, à data do lançamento, transmitindo-se a responsabilidade aos adquirentes e sucessores a qualquer título.
§ 1º A Contribuição de Melhoria constitui Ônus Real e acompanha o imóvel em todas as suas transmissões.
§ 2º O titular do Direito de Superfície responde solidariamente pelo pagamento do tributo.
§ 3º Os bens indivisos, a critério da Secretaria Municipal de Finanças, poderão ser considerados como pertencentes a um único contribuinte, para fins de cobrança.
Seção III
Do Lançamento e Da Arrecadação
Art. 352.A Contribuição de Melhoria será lançada de ofício, com base nas informações do Cadastro Imobiliário Municipal, observado o disposto nesta Lei e nos arts. 5º e 6º do Decreto-Lei nº 195, de 24 de fevereiro de 1967.
Art. 353.Para fins de cobrança, será publicado Edital contendo:
I - memorial descritivo da obra;
II - orçamento do custo da obra e por imóvel beneficiado;
III - determinação da parcela do custo das obras a ser ressarcida pela contribuição;
IV - relação dos imóveis localizados na zona atingida pela obra e o valor da Contribuição de Melhoria de cada um dos imóveis, direta ou indiretamente, beneficiados;
V - determinação do Fator de Absorção do Benefício de Valorização para toda a zona, ou para cada uma das áreas diferenciadas nelas contidas;
VI - prazos e formas de recolhimento;
VII - prazo não inferior a 30 (trinta) dias para apresentação de impugnação por parte dos interessados, de qualquer dos elementos referidos nos incisos I a V.
Art. 354. A instrução e o julgamento da impugnação a que se refere o inciso VII do art. 353 observarão as regras do Processo Administrativo Tributário deste Município.
Parágrafo único. A impugnação não suspende o início ou continuidade das obras, nem impede a arrecadação do tributo, e sua decisão produzirá efeitos apenas em relação ao impugnante.
Art. 355. A contribuição relativa a cada imóvel será determinada pelo rateio da parcela do custo da obra, a que se refere o inciso III do art. 353, pelos imóveis situados na zona beneficiada em função dos respectivos Fatores Individuais de Valorização.
Parágrafo único. Os imóveis edificados em regime de condomínio participarão do rateio proporcionalmente à área construída de cada unidade.
Art. 356. A Secretaria Municipal de Finanças poderá divulgar o Edital por meio de notificação pessoal aos contribuintes ou por publicação no Órgão Oficial do Município.
Parágrafo único.Em qualquer hipótese, cópia do Edital deverá permanecer afixada em local visível na sede da Prefeitura Municipal pelo prazo legal.
Art. 357. Por ocasião do lançamento, o contribuinte será notificado quanto ao valor da contribuição, forma e prazos de pagamento, bem como dos elementos utilizados em seu cálculo.
Art. 358. Executada a obra de melhoramento, na sua totalidade ou em parte, suficiente para beneficiar determinados imóveis, de modo a justificar o início da cobrança da Contribuição de Melhoria, proceder-se-á ao lançamento referente a esses imóveis, depois de publicado o respectivo demonstrativo de custos.
Art. 359. A Contribuição de Melhoria poderá ser recolhida à vista ou parceladamente, em conformidade com o estabelecido no Edital de que trata o art. 353, sendo que cada parcela não poderá ser inferior a 50% (cinquenta por cento) do valor da Unidade Fiscal Municipal (UFM).
Art. 360.As parcelas serão corrigidas monetariamente pela variação da UFM.
Parágrafo único. Nos casos em que a obra tenha sido executada com recursos oriundos de financiamento sujeito à atualização, a correção das parcelas obedecerá à mesma regra a partir do mês seguinte ao lançamento.
Art. 361. O valor anual da Contribuição de Melhoria, atualizado na forma do caput, não poderá ultrapassar 80% (oitenta por cento) do valor venal do imóvel, apurado administrativamente.
Art. 362. O pagamento da Contribuição de Melhoria não implica no reconhecimento, pelo Município, para quaisquer fins, da legitimidade da propriedade, do domínio útil ou posse do imóvel.
Parágrafo único.Aplicam-se subsidiariamente as disposições do Decreto-Lei nº 195, de 24 de fevereiro de 1967.
Seção IV
Das Disposições Gerais
Art. 363. O inadimplemento de 3 (três) parcelas consecutivas implicará no vencimento antecipado das demais, sujeitando o débito à inscrição em Dívida Ativa, independentemente de notificação, salvo disposição em contrário prevista em Edital ou Legislação Específica.
Art. 364. As infrações e as penalidades previstas no Capítulo III, do Título I, e os acréscimos previstos no art. 35, são aplicáveis, no que couber, à Contribuição de Melhoria.
Art. 365. O Município poderá celebrar Convênios com a União e com o Estado do Paraná para lançamento e arrecadação da Contribuição de Melhoria relativa a Obras Públicas de competência federal ou estadual, fazendo jus à receita conforme estipulado no respectivo convênio.
Art. 366.Poderá o Executivo Municipal delegar a Entidades da Administração Indireta as atribuições de cálculo, cobrança, arrecadação, julgamento de impugnações e recursos administrativos referentes à Contribuição de Melhoria.
CAPÍTULO VIII
DA CONTRIBUIÇÃO PARA O CUSTEIO DO SERVIÇO DE ILUMINAÇÃO PÚBLICA
Seção I
Do Fato Gerador e Da Incidência
Art. 367. A Contribuição para o Custeio dos Serviços de Iluminação Pública (COSIP) e de Sistemas de Monitoramento para Segurança e Preservação de Logradouros Públicos, instituída com fundamento no art. 149-A da Constituição Federal, tem como fato gerador a prestação dos referidos serviços, direta ou indiretamente, aos imóveis situados no território do Município, ainda que o logradouro específico do contribuinte não possua pontos de iluminação instalados.
§ 1º Para os fins do caput deste artigo, compreendem-se como passíveis de custeio pela COSIP as seguintes despesas:
I - consumo de energia elétrica destinada à iluminação de vias, logradouros e demais bens públicos;
II - instalação, manutenção, melhoramento, modernização e expansão da rede de iluminação pública e dos sistemas de monitoramento urbano;
III - administração dos serviços mencionados, incluindo planejamento, controle e fiscalização, dentre outros;
IV - gestão, operação e manutenção de sistemas tecnológicos integrados à iluminação pública para o monitoramento e a segurança em logradouros públicos, como câmeras de vigilância, centrais de operação, softwares operacionais e infraestrutura associada;
V - demais atividades correlatas.
§ 2º A destinação da COSIP aos sistemas de monitoramento fica restrita às tecnologias e equipamentos diretamente integrados à Infraestrutura de Iluminação Pública ou que guardem relação imediata com a preservação dos Logradouros Públicos iluminados, vedada a utilização dos recursos para custeio geral de Segurança Pública.
§ 3º Nos casos em que o imóvel não possua unidade consumidora de energia elétrica vinculada à concessionária local, a COSIP poderá ser lançada e cobrada juntamente com o IPTU, mantida a incidência pelo critério da disponibilização geral do serviço de iluminação pública no território municipal, observada base de cálculo própria e autônoma, distinta daquela utilizada para o referido imposto.
Seção II
Do Sujeito Passivo
Art. 368. A COSIP será devida pelos proprietários, titulares do domínio útil ou possuidores, a qualquer título, inclusive o locatário, comodatário, meeiro e arrendatário, de imóveis edificados ou não, situados no território do Município.
§ 1º São responsáveis solidários pelo pagamento da COSIP:
I - o locatário, comodatário ou ocupante, a qualquer título, de imóvel conectado à rede de energia elétrica no logradouro atendido pela iluminação pública; e
II - demais possuidores vinculados por contrato ou ocupação.
§ 2º O lançamento da contribuição poderá ser realizado em nome de qualquer dos sujeitos passivos mencionados neste artigo.
Seção III
Do Base de Cálculo e Das Alíquotas
Art. 369.A base de cálculo da COSIP levará em consideração o custo da manutenção do serviços de iluminação pública e de monitoramento para segurança e preservação de logradouros públicos, e será variável de acordo com:
I - a testada do imóvel, quando este não for edificado; ou
II - a faixa de consumo mensal e a categoria ou classe do consumidor, no caso de contribuintes proprietários, titulares do domínio útil ou possuidores, a título precário ou não, quando o imóvel for edificado, nos termos do Anexo V.
§ 1º Na hipótese do inciso I, a contribuição será calculado à razão de 11% (onze por cento) da UFM por metro linear de testada do imóvel por ano.
§ 2º Sempre que ocorrer variação dos custos dos serviços previstos neste artigo, será cobrado novo valor a título de Contribuição.
Seção IV
Do Lançamento e Da Arrecadação
Art. 370. O lançamento e a arrecadação da COSIP observarão os seguintes critérios:
I - para imóveis com ligação regular de energia, a contribuição poderá ser lançada mensalmente e cobrada por intermédio da fatura de energia elétrica, mediante convênio com a concessionária de energia local;
II - para imóveis sem ligação de energia, a contribuição será lançada anualmente, juntamente com o IPTU ou outro instrumento de cobrança, conforme Regulamento.
Parágrafo único. Se inviável o procedimento previsto no inciso I, poderá ser adotado o procedimento previsto no inciso II para a todos os casos.
Art. 371. O Poder Executivo está autorizado a celebrar convênios com concessionárias ou permissionárias de serviço público de energia visando:
I - disponibilização do cadastro da concessionária para efetivar o lançamento;
II - cobrança da COSIP conforme previsto no art. 370, inciso I.
§ 1º Os valores arrecadados pela empresa concessionária serão repassados para o Município.
§ 2º Havendo débito do Município junto à concessionária de energia, o Executivo poderá autorizar a compensação dos valores, entre débitos e créditos, observados os princípios contábeis.
§ 3º Os lançamentos serão efetuados para cada unidade imobiliária cadastrada no Município ou na empresa concessionária de energia.
§ 4º A concessão de isenção sobre a Contribuição será comunicada à concessionária para exclusão da cobrança.
Seção V
Das Isenções
Art. 372.São isentos da COSIP:
I - os órgãos e entes da Administração Pública municipal;
II - os proprietários, titulares de domínio útil ou ocupantes de imóveis localizados na área rural;
III - os consumidores de qualquer categoria/classe que consumam até 50 (cinquenta) KWh/mês.
Seção VI
Das Sanções e das Penalidades
Art. 373. Constituem infrações relacionadas à COSIP:
I - omissão, pela concessionária, do lançamento na fatura de energia elétrica quando celebrado convênio com o Município;
II - fornecimento de informações incorretas que influenciem o cálculo da contribuição, pelo contribuinte ou pela concessionária;
III - atraso no repasse dos valores arrecadados pela concessionária à instituição financeira depositária.
Parágrafo único.As infrações serão punidas com multa de 5 (cinco) UFM por ato irregular.
Seção VII
Da Destinação dos Recursos
Art. 374. Os recursos arrecadados com a COSIP serão destinados exclusivamente ao custeio, manutenção, modernização e expansão da Iluminação Pública, bem como à implementação de sistemas de segurança e monitoramento em logradouros públicos.
§ 1º A gestão e aplicação dos recursos caberão à Secretaria Municipal de Serviços Públicos, Obras e Viação.
§ 2º Caso exista contrato de concessão ou Parceria Público-Privada, os recursos serão depositados diretamente na conta vinculada à instituição financeira depositária da PPP, respeitando o fluxo fiduciário.
§ 3º A gestão do recursos da Contribuição poderá ser realizada por meio um fundo municipal destinado exclusivamente a esse objeto.
TÍTULO III
DAS DISPOSIÇÕES FINAIS E TRANSITÓRIAS
CAPÍTULO I
DAS DISPOSIÇÕES TRANSITÓRIAS ESPECÍFICAS
Art. 375.A legislação municipal ficará subordinada às disposições específicas e às normas gerais estabelecidas por Lei Complementar Nacional que regulamenta o Imposto sobre Bens e Serviços (IBS), conforme previsto no art. 156-A da Constituição Federal.
§ 1º O Município exercerá de forma compartilhada com o Estado do Paraná, por meio do Comitê Gestor do Imposto sobre Bens e Serviços, a cobrança do Imposto sobre Bens e Serviços (IBS).
§ 2º A fiscalização, monitoramento e cobrança do IBS ocorrerão conforme diretrizes aprovadas pelo Comitê Gestor, cabendo ao Município:
I - disponibilizar informações fiscais e cadastrais de contribuintes por meio do sistema integrado;
II - participar de operações conjuntas de fiscalização;
III - aplicar sanções administrativas por infrações locais;
IV - autorizar seus contribuintes a emitir a Nota Fiscal de Serviços Eletrônica de padrão nacional (NFS-e) no ambiente nacional ou, caso possua emissor próprio, compartilhar os documentos fiscais eletrônicos gerados, conforme leiaute padronizado, para o ambiente de dados nacional da NFS-e.
Art. 376. O Poder Executivo fixará as alíquotas do ISSQN que vigerão entre os exercícios de 2029 a 2032, na forma disposta pelo art. 128 do Ato das Disposições Constitucionais Transitórias, incluído pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, com base nas alíquotas do imposto vigentes em 31 de dezembro de 2028, bem como indicará a redução proporcional dos benefícios e incentivos fiscais e financeiros aplicável aos referidos exercícios.
Parágrafo único. O Poder Executivo publicará por decreto, anualmente, a alíquota em vigor nos respectivos exercícios de 2029 a 2032, a ser calculada nos termos do caput deste artigo, a fim de garantir a mais ampla publicidade e transparência quanto ao efetivo valor vigente da alíquota.
Art. 377. Até que entre em vigor Lei Municipal estabelecendo nova Planta Genérica de Valores (PGV) de acordo com o art. 141 e demais disposições deste Código, permanece vigente a planta de valores atualmente praticada, na parte que trata da base de cálculo do IPTU, com os valores mais atualizados à época da publicação desta Lei.
CAPÍTULO II
DA UNIDADE DE REFERÊNCIA FISCAL
Art. 378. Fica instituída a Unidade Fiscal Municipal – UFM, como unidade de referência monetária do Município de Ibiporã, destinada à expressão, quantificação e atualização de valores previstos na legislação municipal, na forma desta Lei.
§ 1º A UFM constitui parâmetro oficial de referência para:
I – multas tributárias e administrativas;
II – penalidades pecuniárias de qualquer natureza;
III – valores fixos ou variáveis previstos para obrigações acessórias;
IV – faixas de enquadramento, limites mínimos e máximos e demais parâmetros econômicos previstos na legislação municipal;
V – preços públicos, emolumentos e demais valores de natureza administrativa cobrados pela Administração Pública Municipal direta, excetuados os tributos e demais receitas submetidas, por lei, a base de cálculo, forma de apuração ou regime de reajuste próprios.
§ 2º O valor da Unidade Fiscal Municipal – UFM fica fixado, na data de entrada em vigor desta Lei, em R$ 100,00 (cem reais).
§ 3º A UFM será corrigida anual e automaticamente, em 1º de janeiro de cada exercício, com base na variação acumulada do Índice Nacional de Preços ao Consumidor Amplo – IPCA, apurada nos 12 (doze) meses imediatamente anteriores.
§ 4º Na hipótese de extinção, substituição ou impossibilidade de utilização do índice previsto no § 3º, será adotado o índice oficial que vier a substituí-lo ou, na sua ausência, outro índice oficial apto à recomposição do valor da moeda, mediante ato do Poder Executivo.
§ 5º Os valores fixados em UFM serão convertidos em moeda corrente nacional mediante a aplicação do valor vigente da unidade na data do lançamento, autuação, cobrança, pagamento ou prática do ato administrativo correspondente, conforme o caso.
§ 6º A utilização da UFM não substitui nem altera a base de cálculo, a alíquota, o valor nominal, o critério de apuração ou o regime jurídico específico dos tributos, tarifas e demais receitas disciplinadas em lei própria.
§ 7º O Poder Executivo deverá divulgar, anualmente, por ato próprio, o valor atualizado da UFM para fins de publicidade, transparência e uniformização de sua aplicação, sem prejuízo da atualização automática prevista neste artigo.
CAPÍTULO III
DAS DISPOSIÇÕES GERAIS SOBRE A ADMINISTRAÇÃO TRIBUTÁRIA
Art. 379. Os sujeitos passivos que estiverem em débito exigível de qualquer natureza com a Administração Tributária, não poderão:
I - receber quantias ou créditos que tiverem junto à Municipalidade;
II - participar de licitação pública;
III - celebrar contrato ou termo de qualquer natureza com o Município;
IV - transacionar, a qualquer título, com a administração municipal, exceto para quitação dos próprios tributos.
Art. 380. O Poder Executivo Municipal poderá estabelecer preços públicos não submetidos a disciplinas jurídicas dos tributos, para quaisquer outros serviços cuja natureza não compete a cobrança de taxas.
§ 1º A fixação dos preços será feita com base:
I - no custo unitário, para os serviços prestados exclusivamente pela Administração;
II - nos preços de mercado, para os demais serviços.
§ 2º Aplicam-se aos preços as normas deste Código, no tocante a lançamento, pagamento, deveres instrumentais, penalidades, procedimento administrativo fiscal e Dívida Ativa.
Art. 381. Todos os atos relativos à matéria fiscal serão praticados dentro dos prazos fixados na legislação tributária.
§ 1º Os prazos serão contínuos, excluídos, no seu cômputo, o dia do início e incluindo o do vencimento.
§ 2º Os prazos somente se iniciam ou vencem em dia de expediente na repartição em que tenha curso o processo ou deva ser praticado o ato, prorrogando-se, se necessário, até o primeiro dia útil.
§ 3º Os prazos serão contados em dias corridos, ressalvados os casos em que prevista expressamente a contagem em dias úteis.
CAPÍTULO IV
DAS DISPOSIÇÕES FINAIS E DAS DISPOSIÇÕES TRANSITÓRIAS
Art. 382. Este Código poderá ser regulamentado pelo Poder Executivo.
§ 1º Os regulamentos expedidos na vigência da legislação anterior serão aplicados, no que não conflitarem com este Código, até a nova regulamentação a que se refere o caput e demais dispositivos deste Código.
§ 2º Sem prejuízo do disposto no caput deste artigo, os prazos para regulamentação dos dispositivos do Capítulo VIII do Título II ficam fixados em 90 (noventa) dias após a publicação deste Código.
Art. 383. Consideram-se integrados a este Código os Anexos I a V e tabelas que o acompanham.
Art. 384. A cobrança da Taxa de Embarque de Passageiros fica suspensa até a edição de Ato do Poder Executivo que defina a data de início da exigência.
Art. 385. Esta Lei entra em vigor na data da sua publicação, ressalvado o disposto no art. 377 e nos parágrafos deste artigo.
§ 1º Os tributos criados, os tributos majorados, na parte em que majorados, bem como os fatos geradores incluídos por este Código, inéditos em relação à legislação anteriormente vigente no Município, somente serão exigíveis no exercício seguinte ao da publicação desta Lei, observado, ainda, o decurso de 90 (noventa) dias após sua publicação, e os respectivos fatos geradores, com exceção à base de cálculo do IPTU em que não se aplica a exigência do decurso da anterioridade nonagesimal.
§ 2º Observado o disposto no § 1º, nenhuma exação tributária sofrerá solução de continuidade, considerando-se vigente a legislação anterior até que este Código se torne eficaz em face da observância aos princípios da anterioridade e anterioridade nonagesimal previstos no art. 150 da Constituição Federal.
Art. 386.Revogam-se as disposições em contrário, em especial:
I - a Lei nº 505, de 11 de outubro de 1975;
II - a Lei nº 2.247, de 23 de dezembro de 2008;
III - os art. 78 a art. 85 da Lei nº 2.449, de 18 de abril de 2011;
IV - a Lei nº 2.689, de 27 de maio de 2014;
V - o § 3º do art. 13 da Lei n° 2.737, de 23 de dezembro de 2017; e
VI - o art. 58 da Lei nº 3.340, de 14 de outubro de 2024.
Ibiporã, 17 de junho de 2026.
JOSÉ MARIA FERREIRA
Prefeito do Município
Ref.: Projeto de Lei nº. 044/2025
Autoria do Poder Executivo Municipal
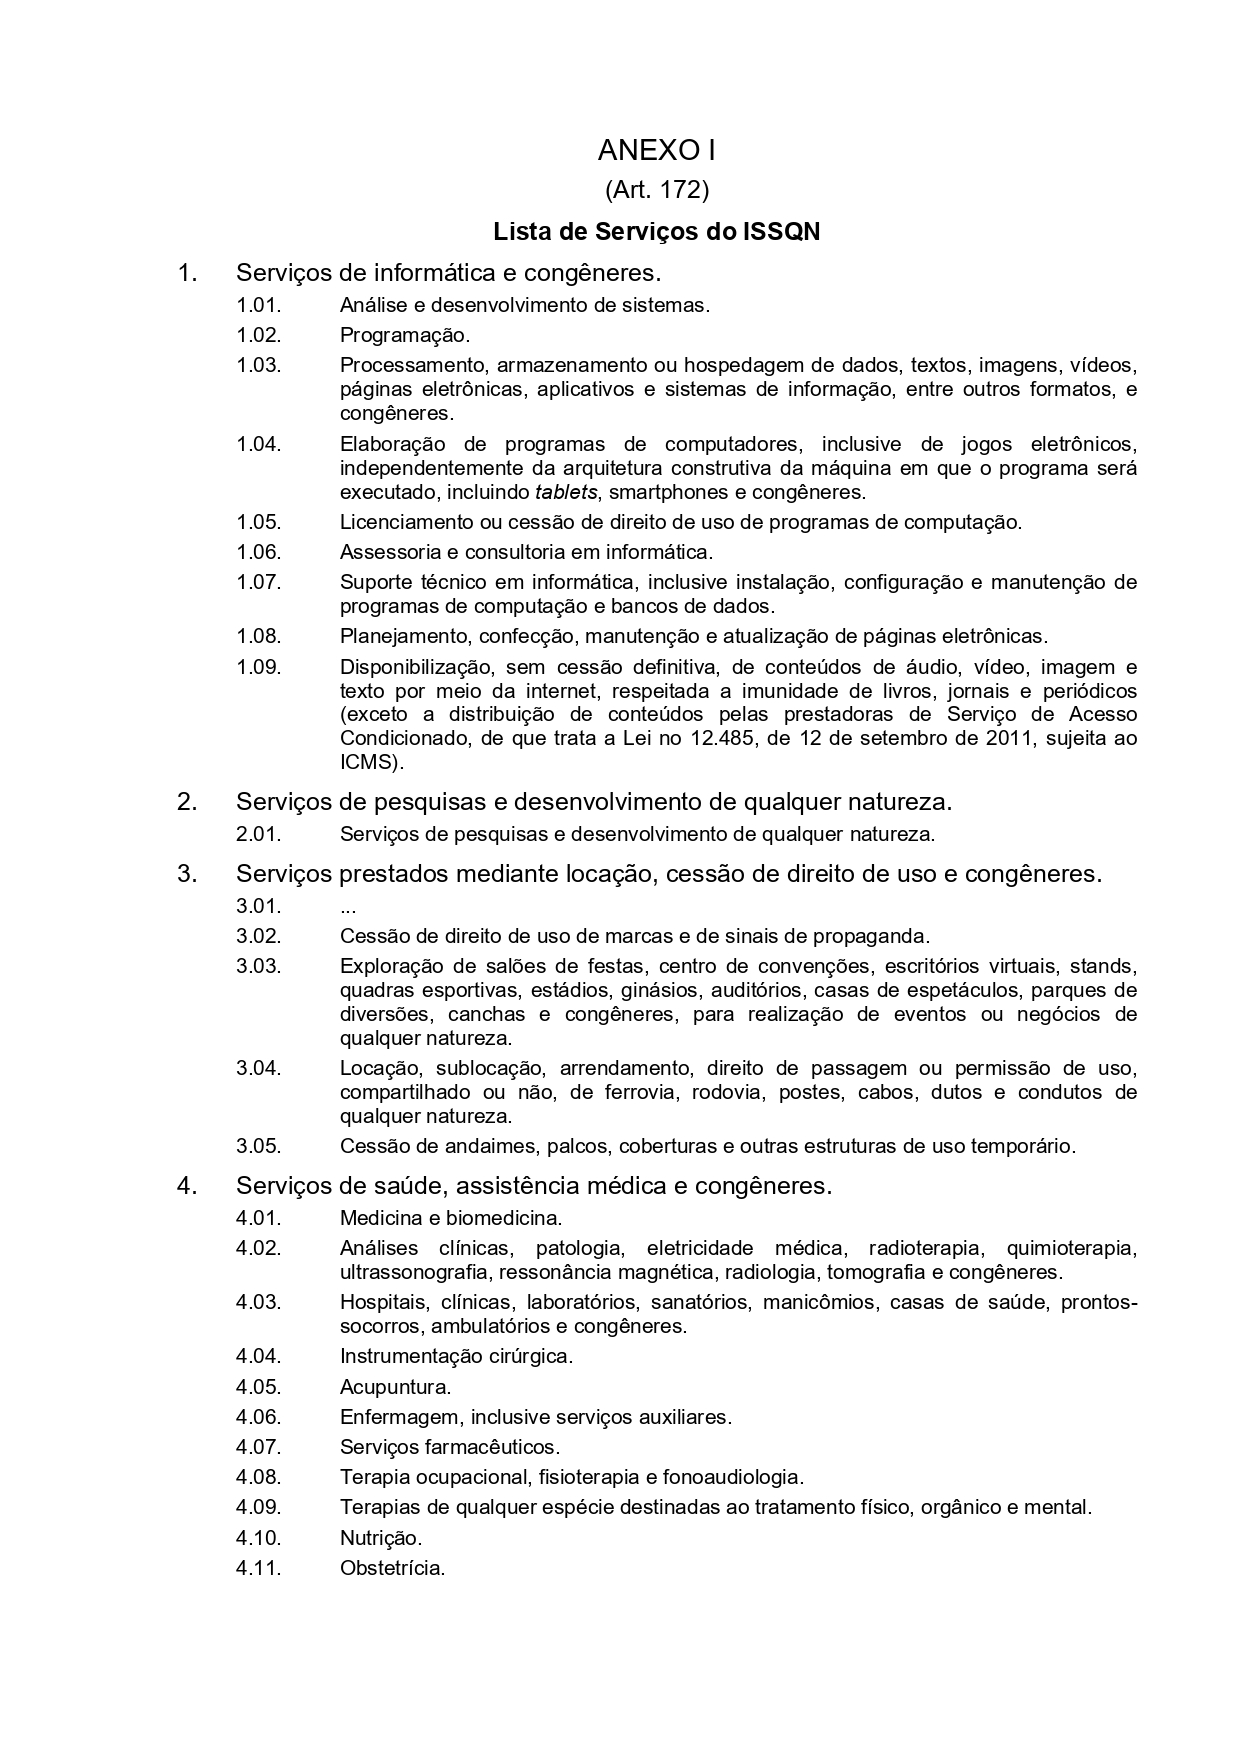
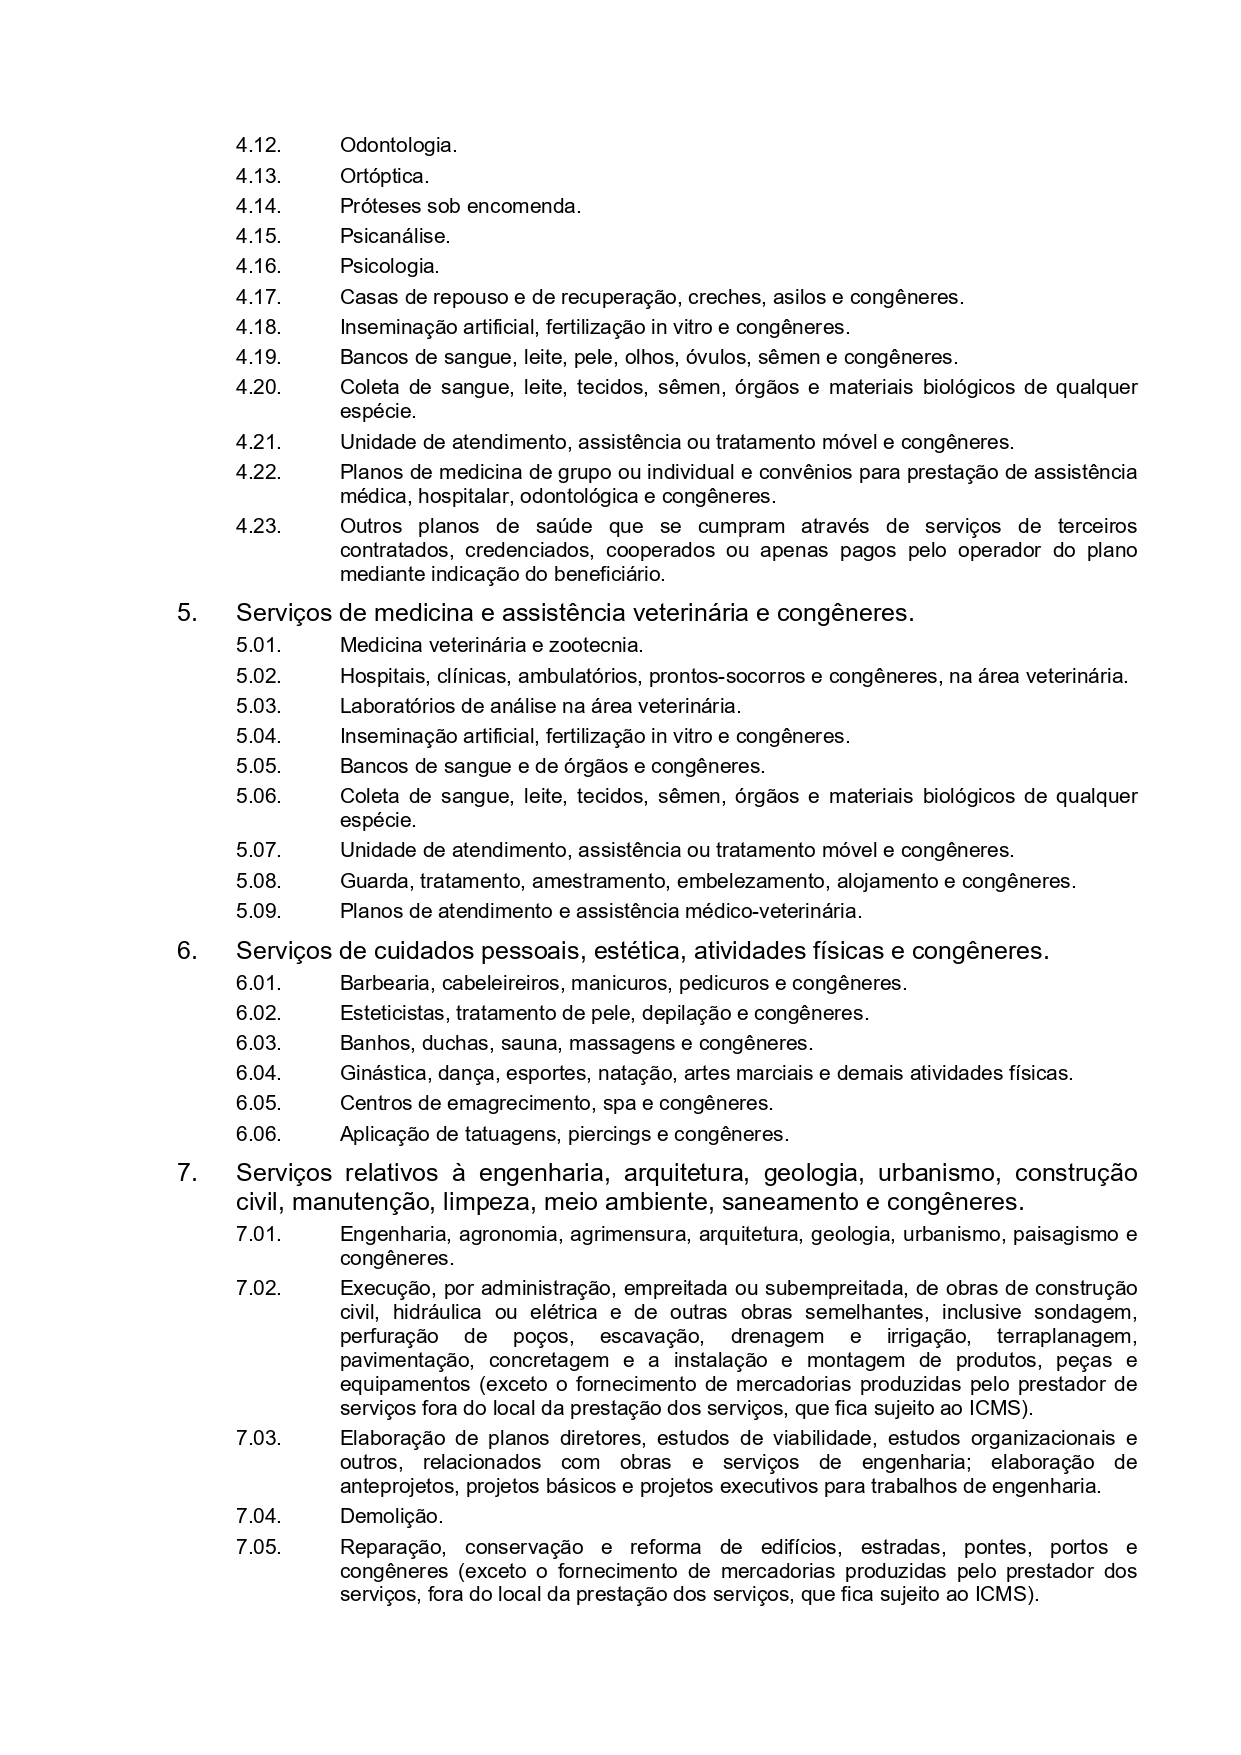
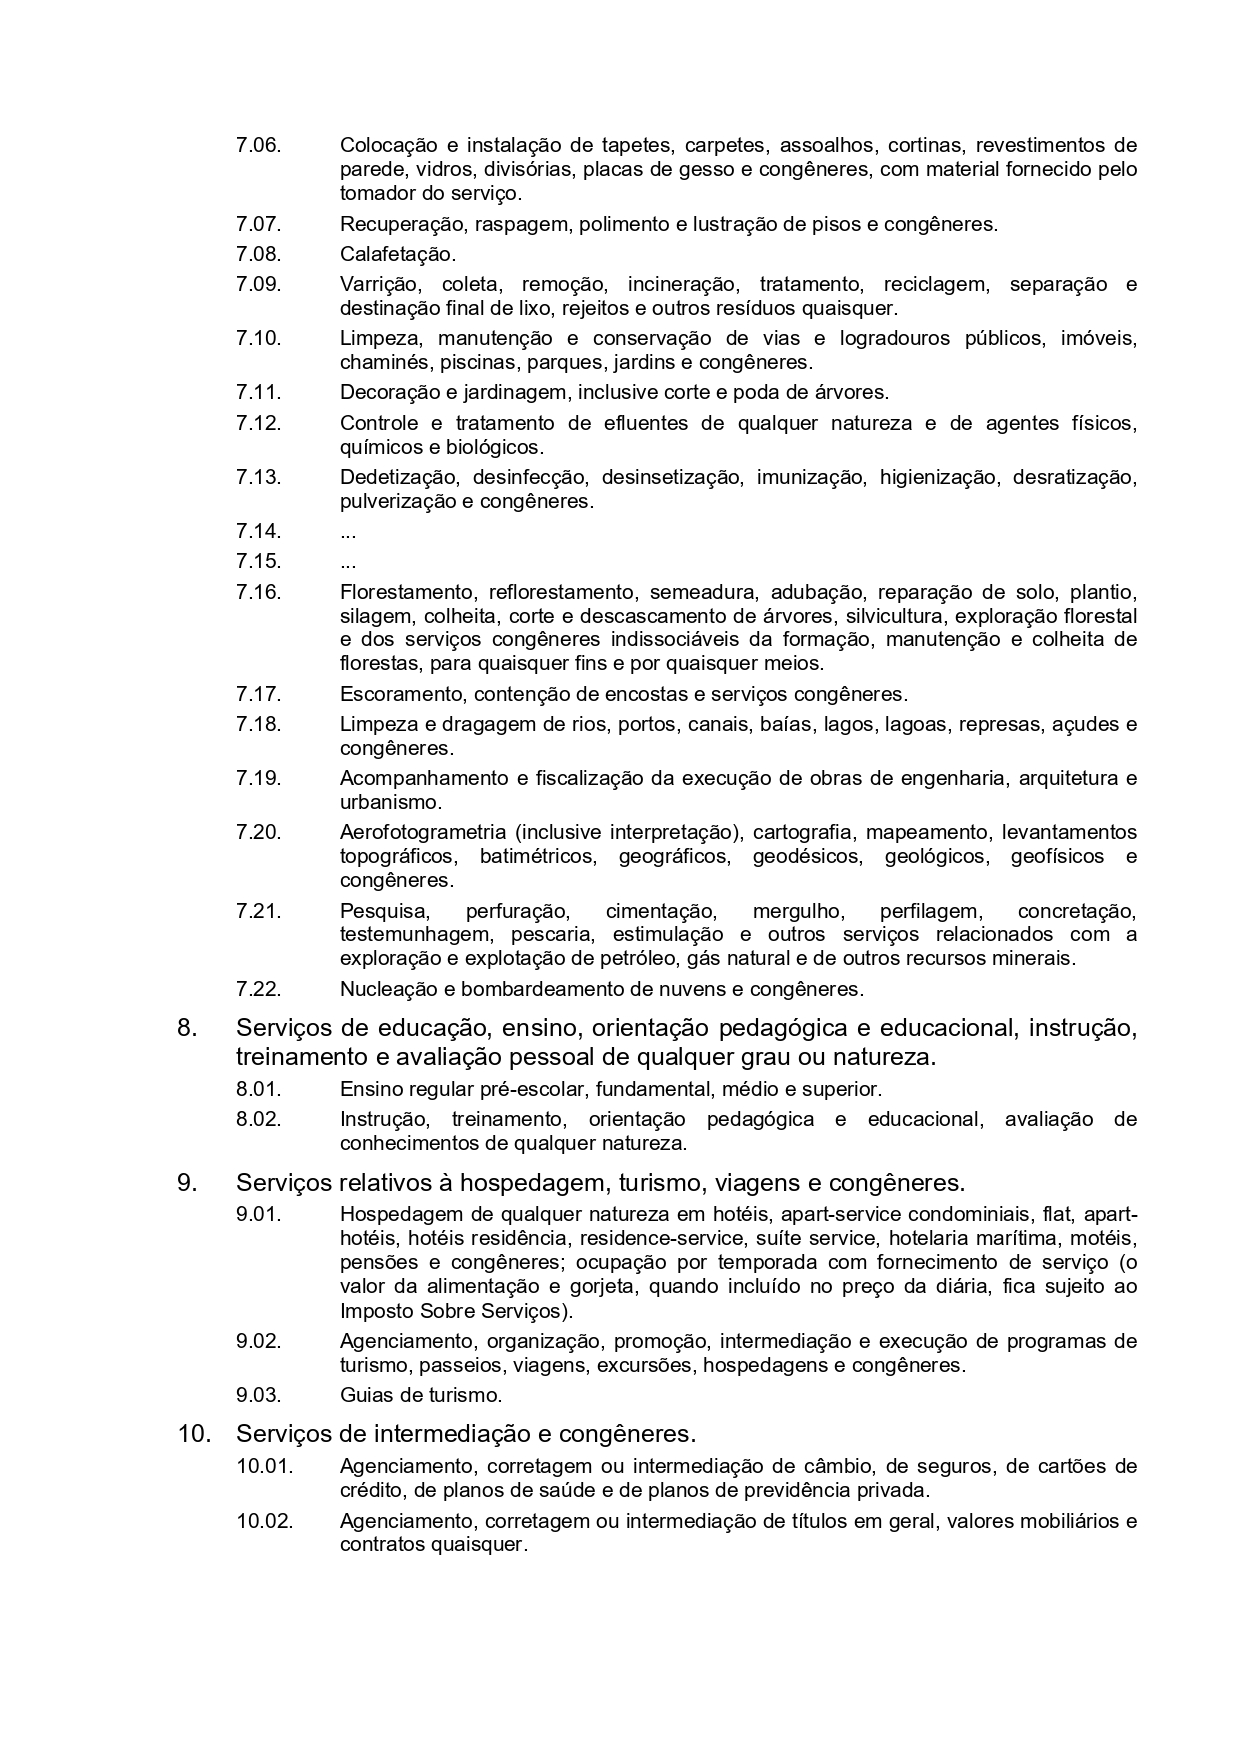
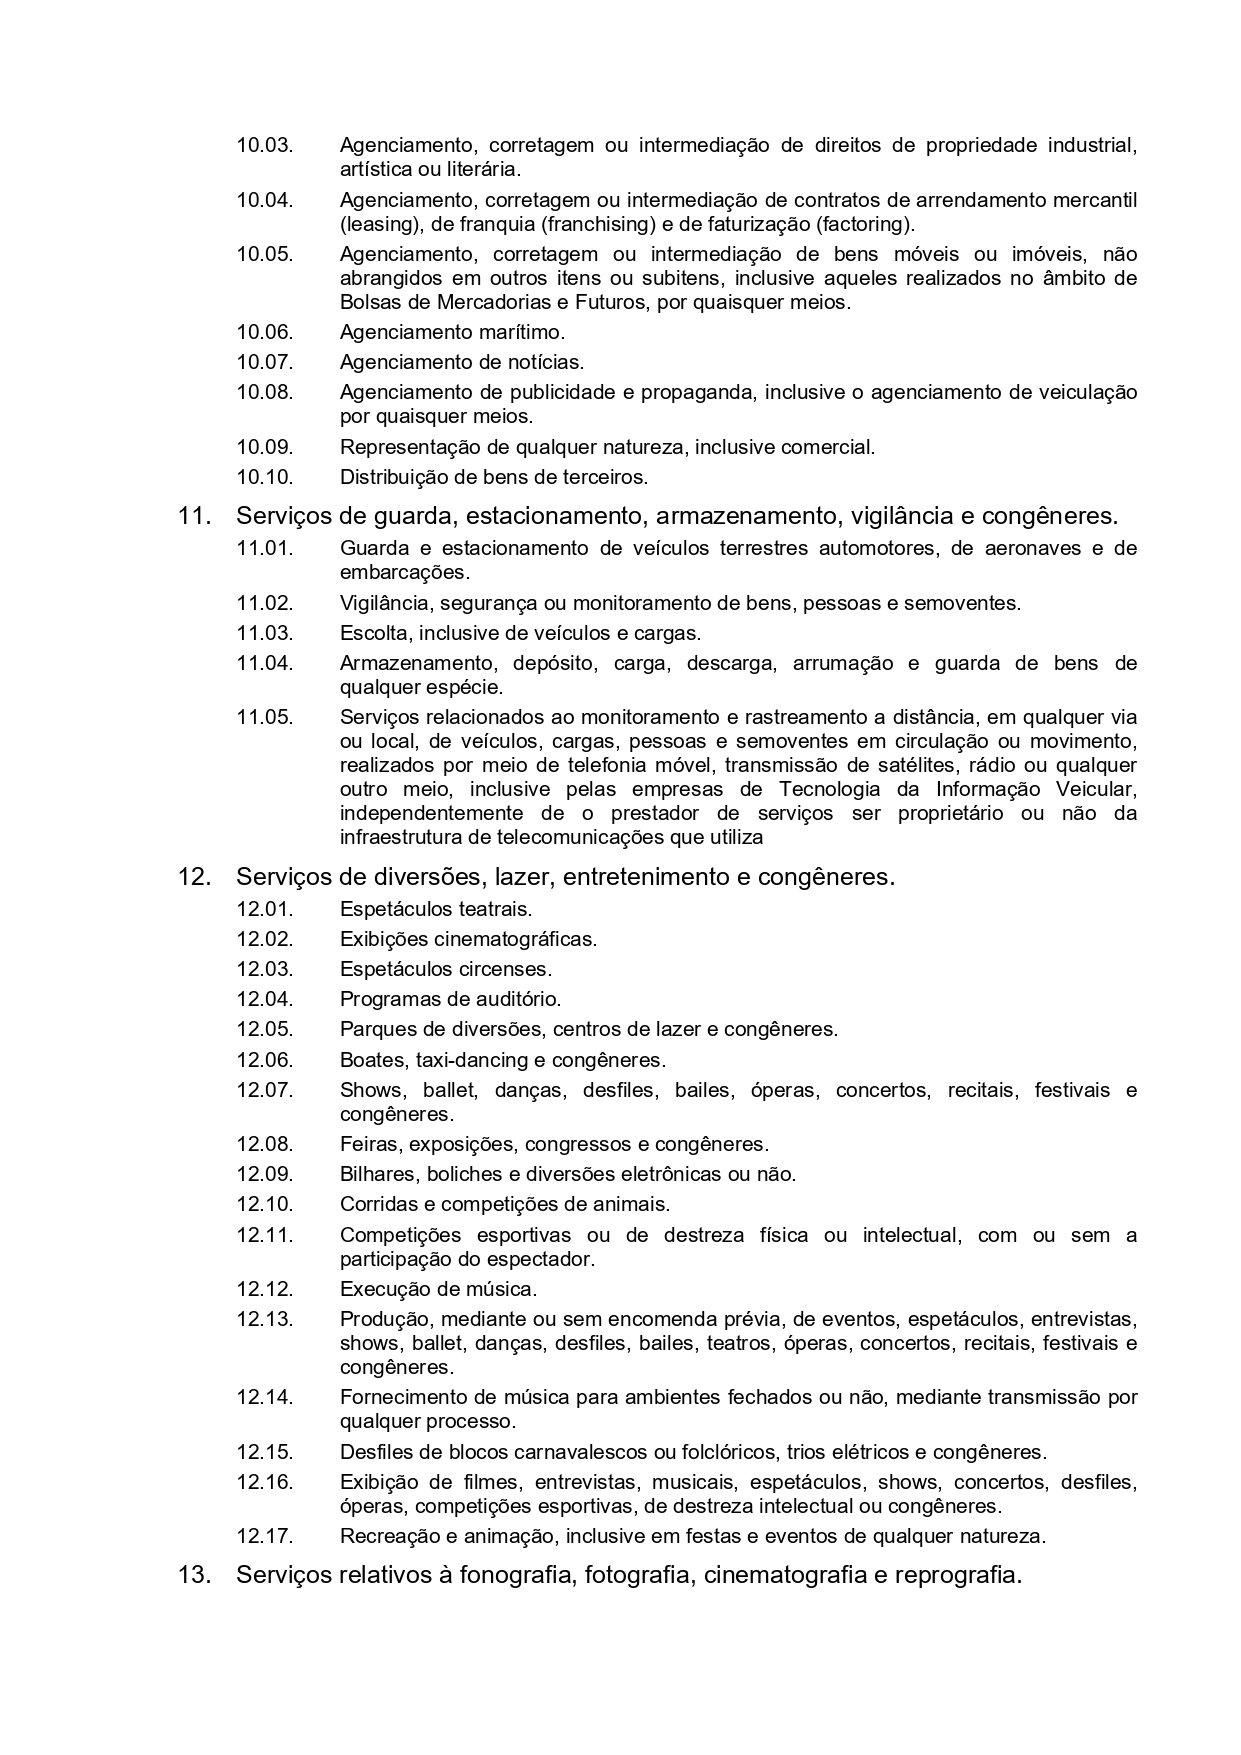
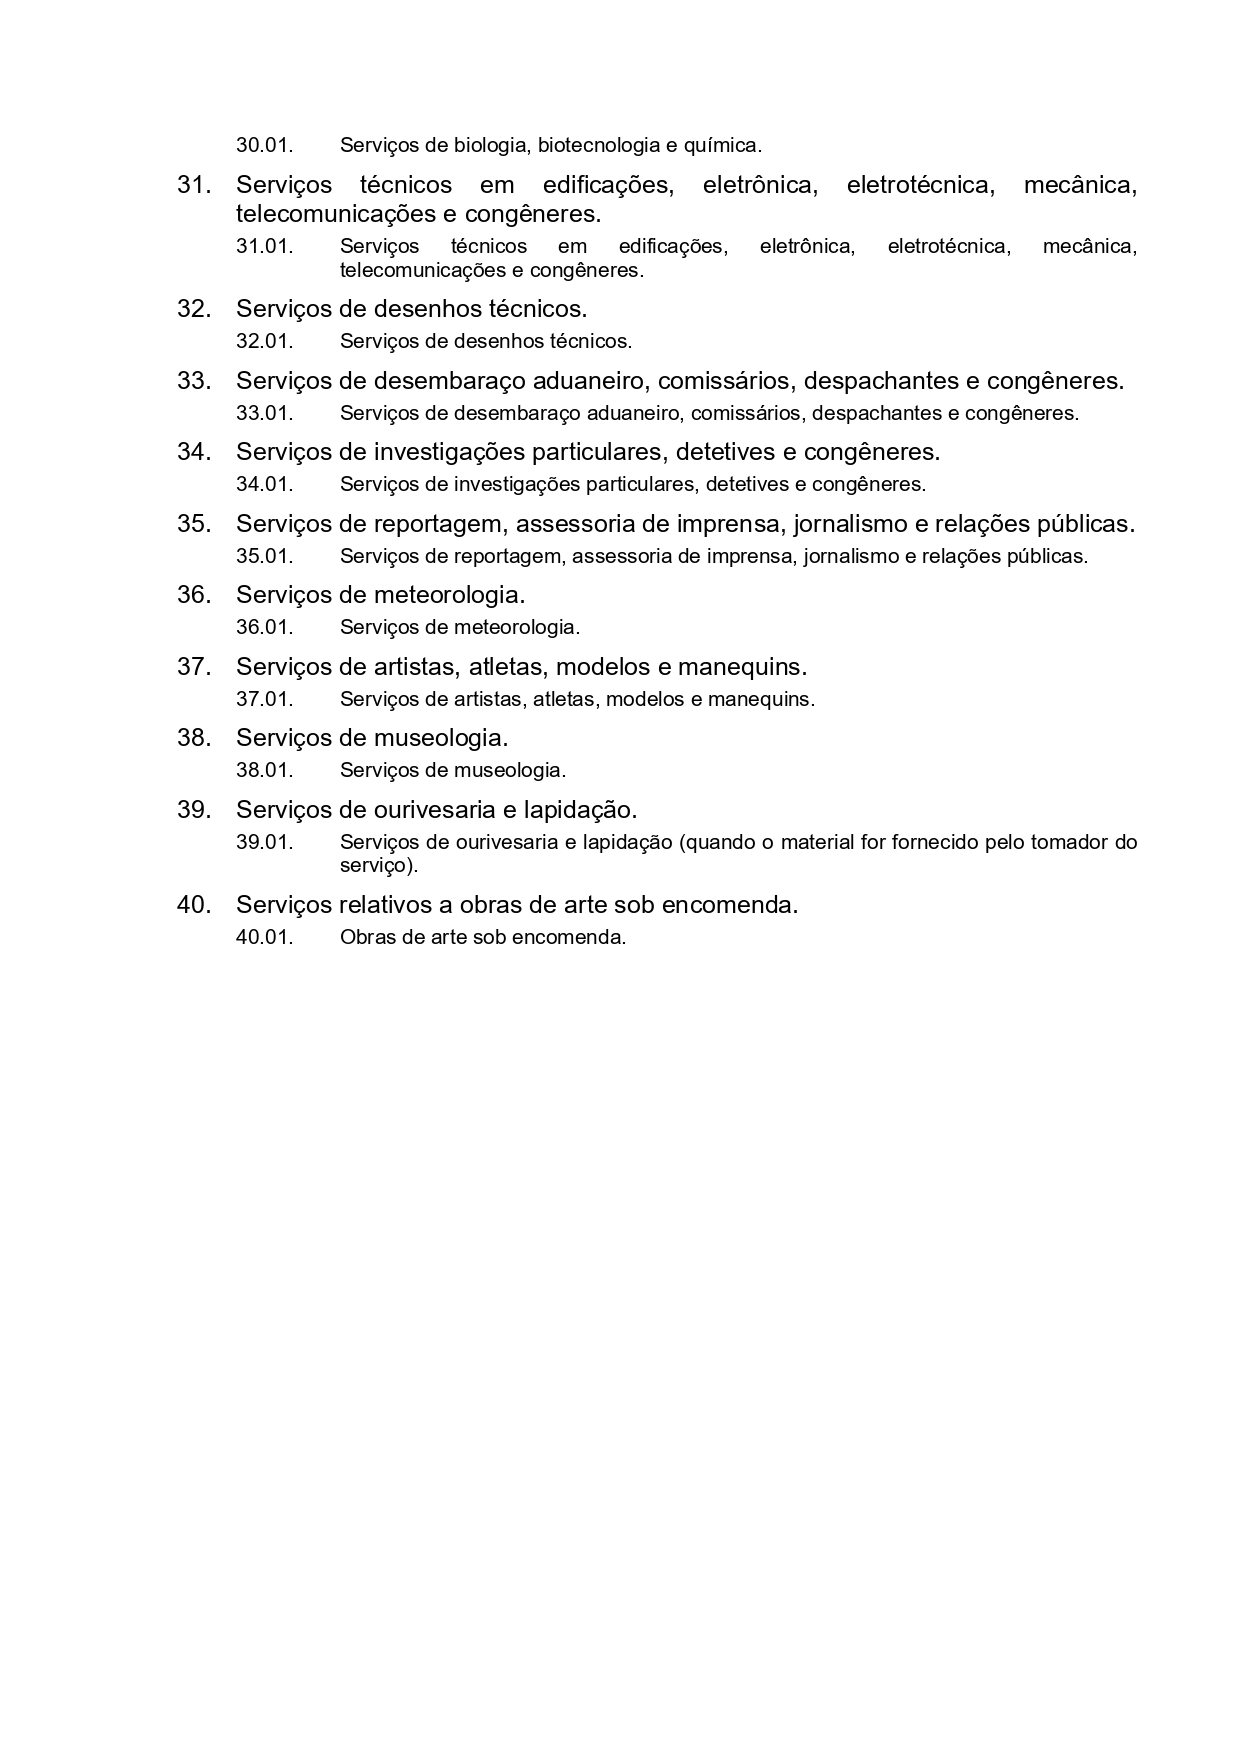
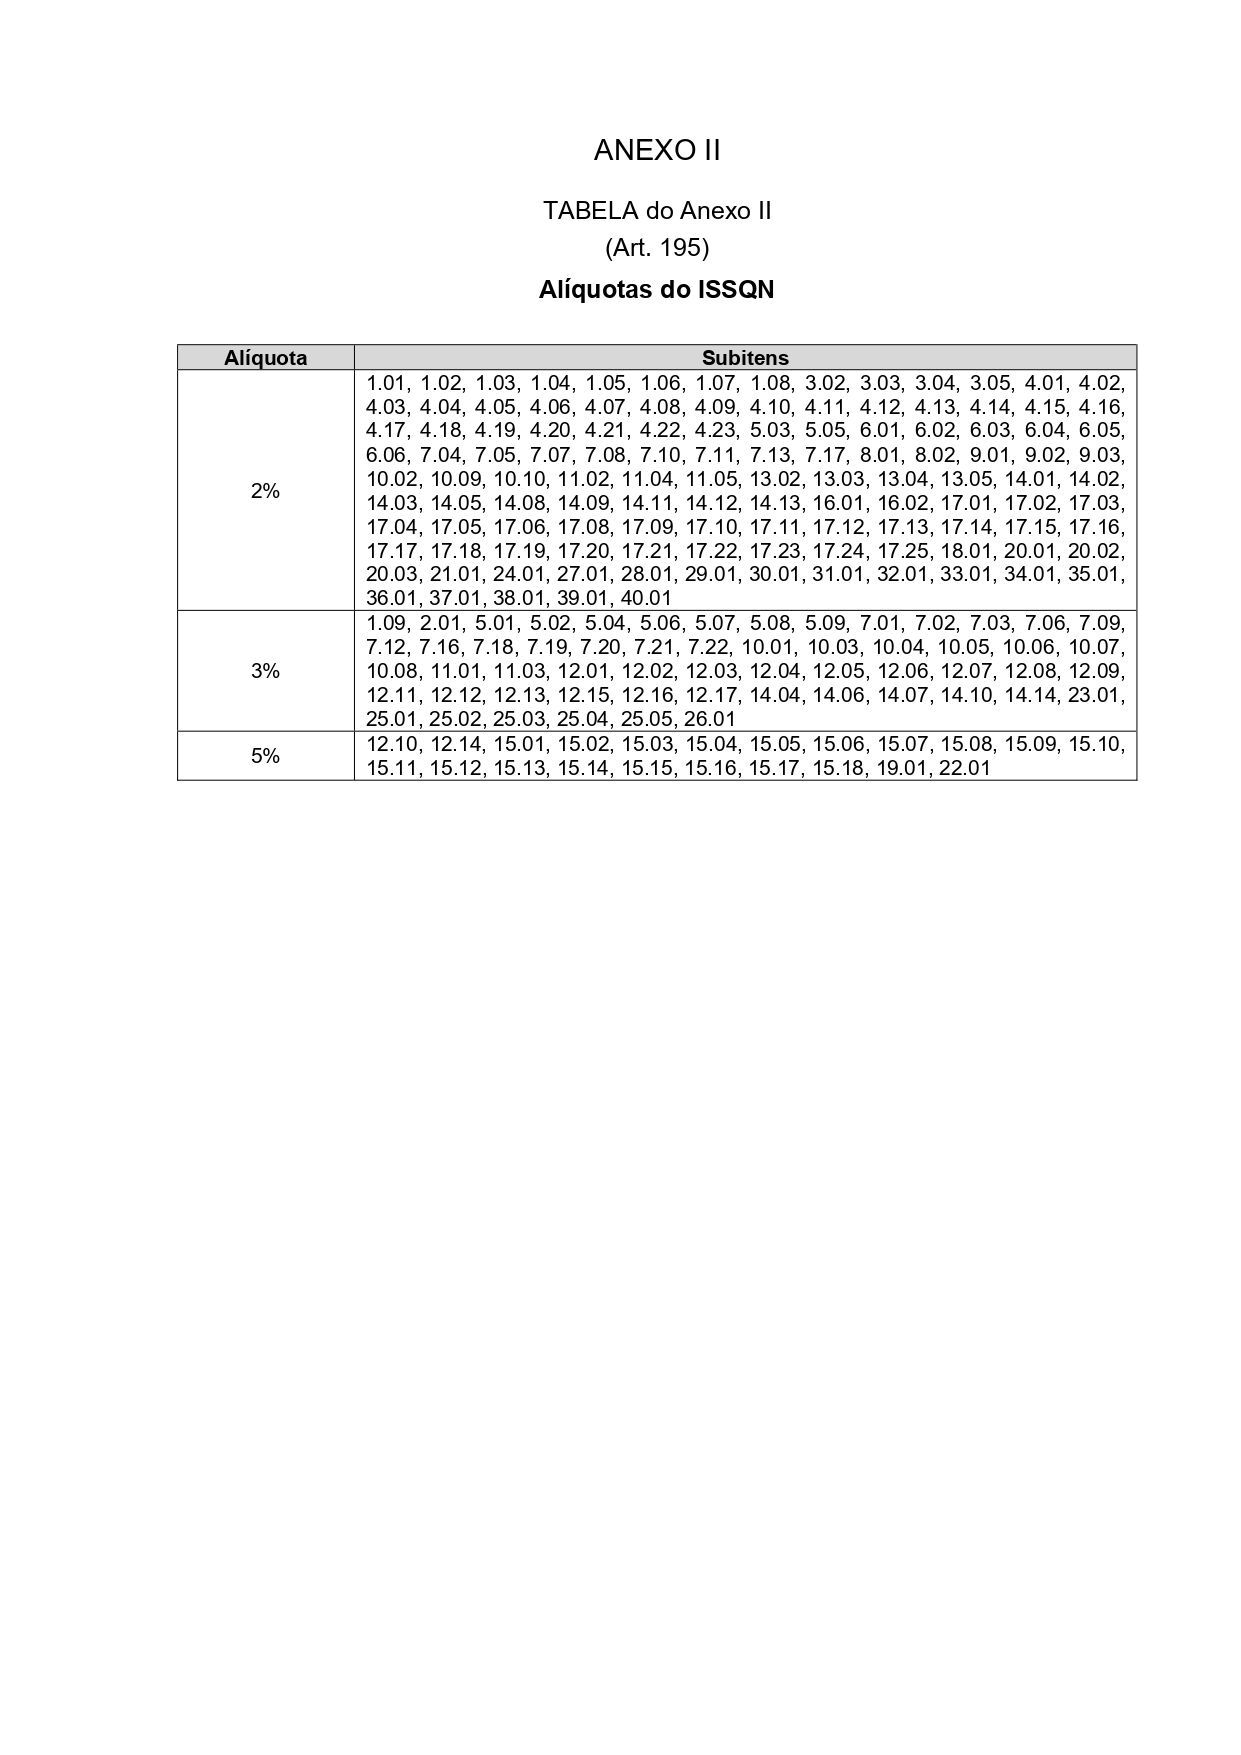
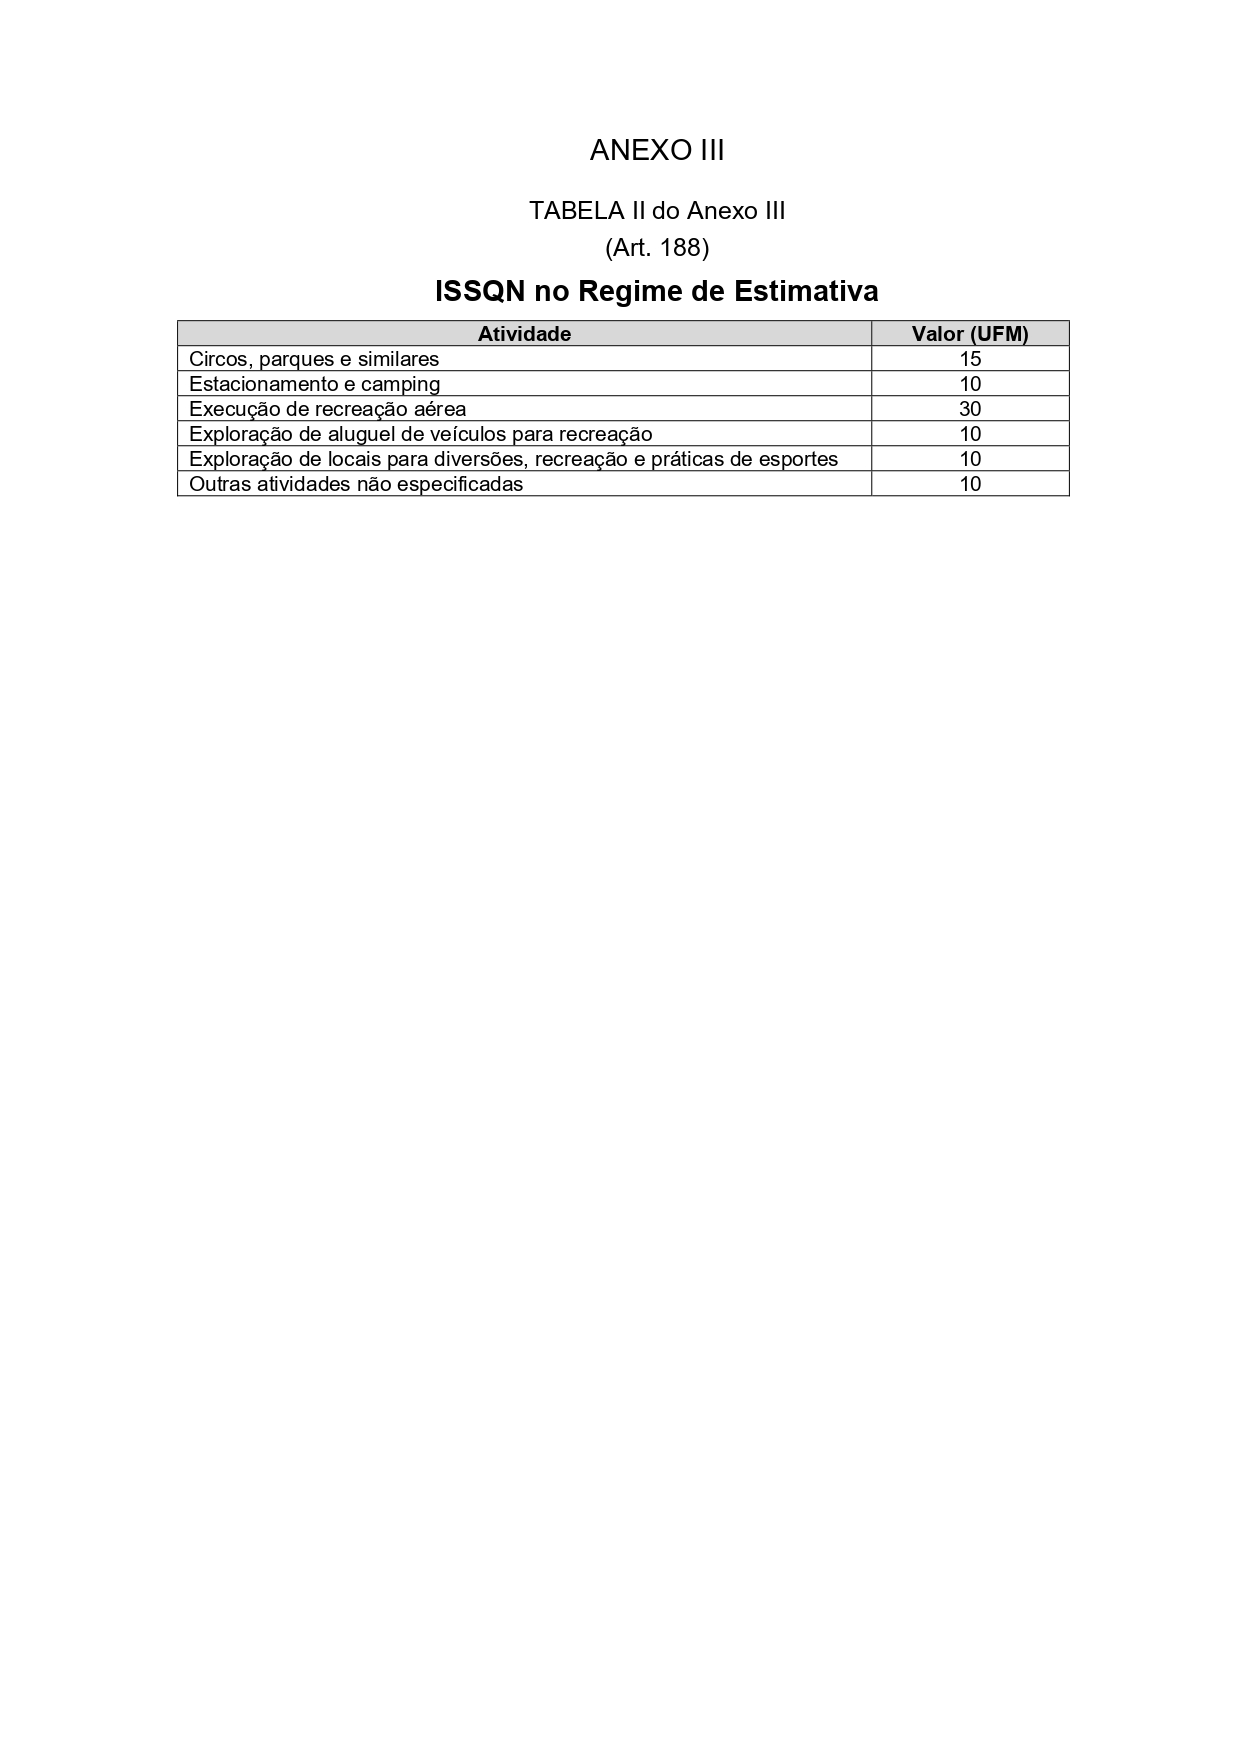
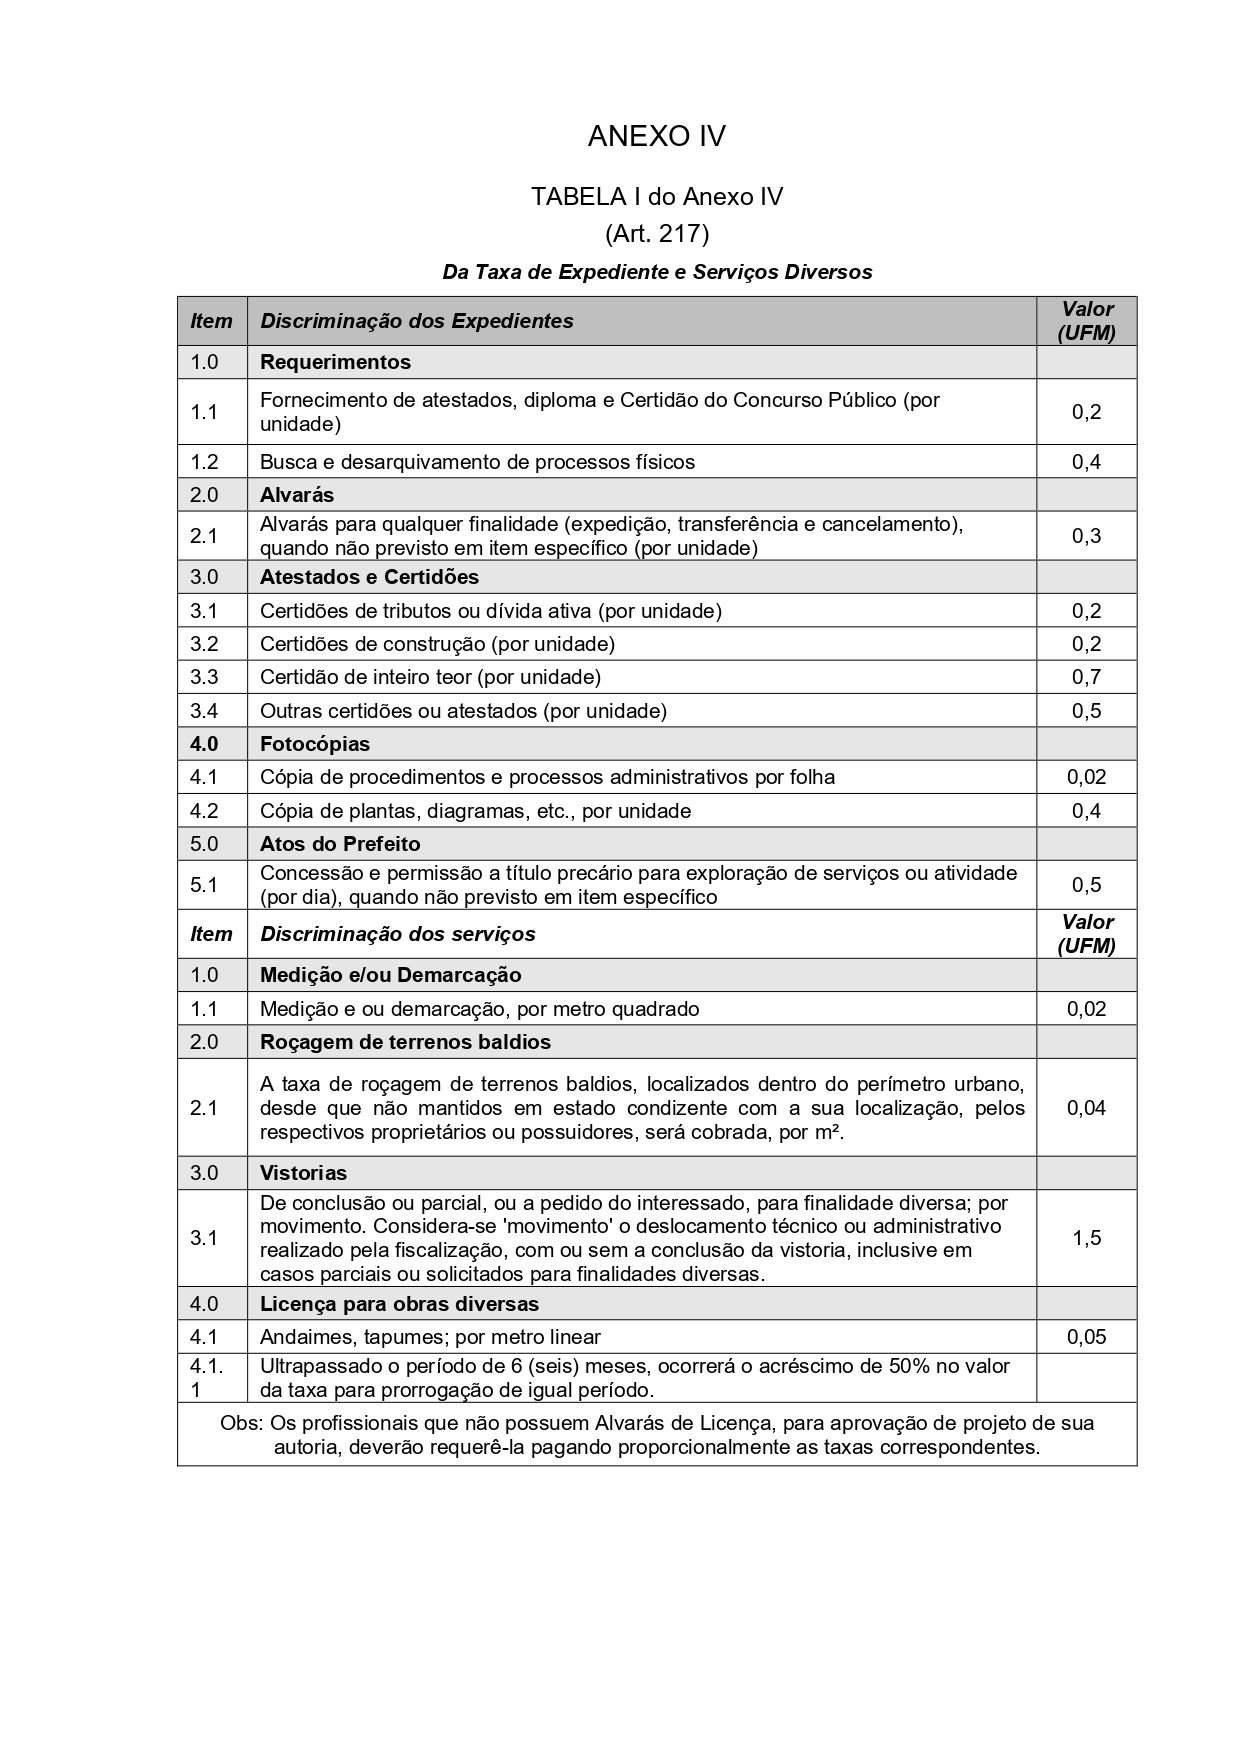
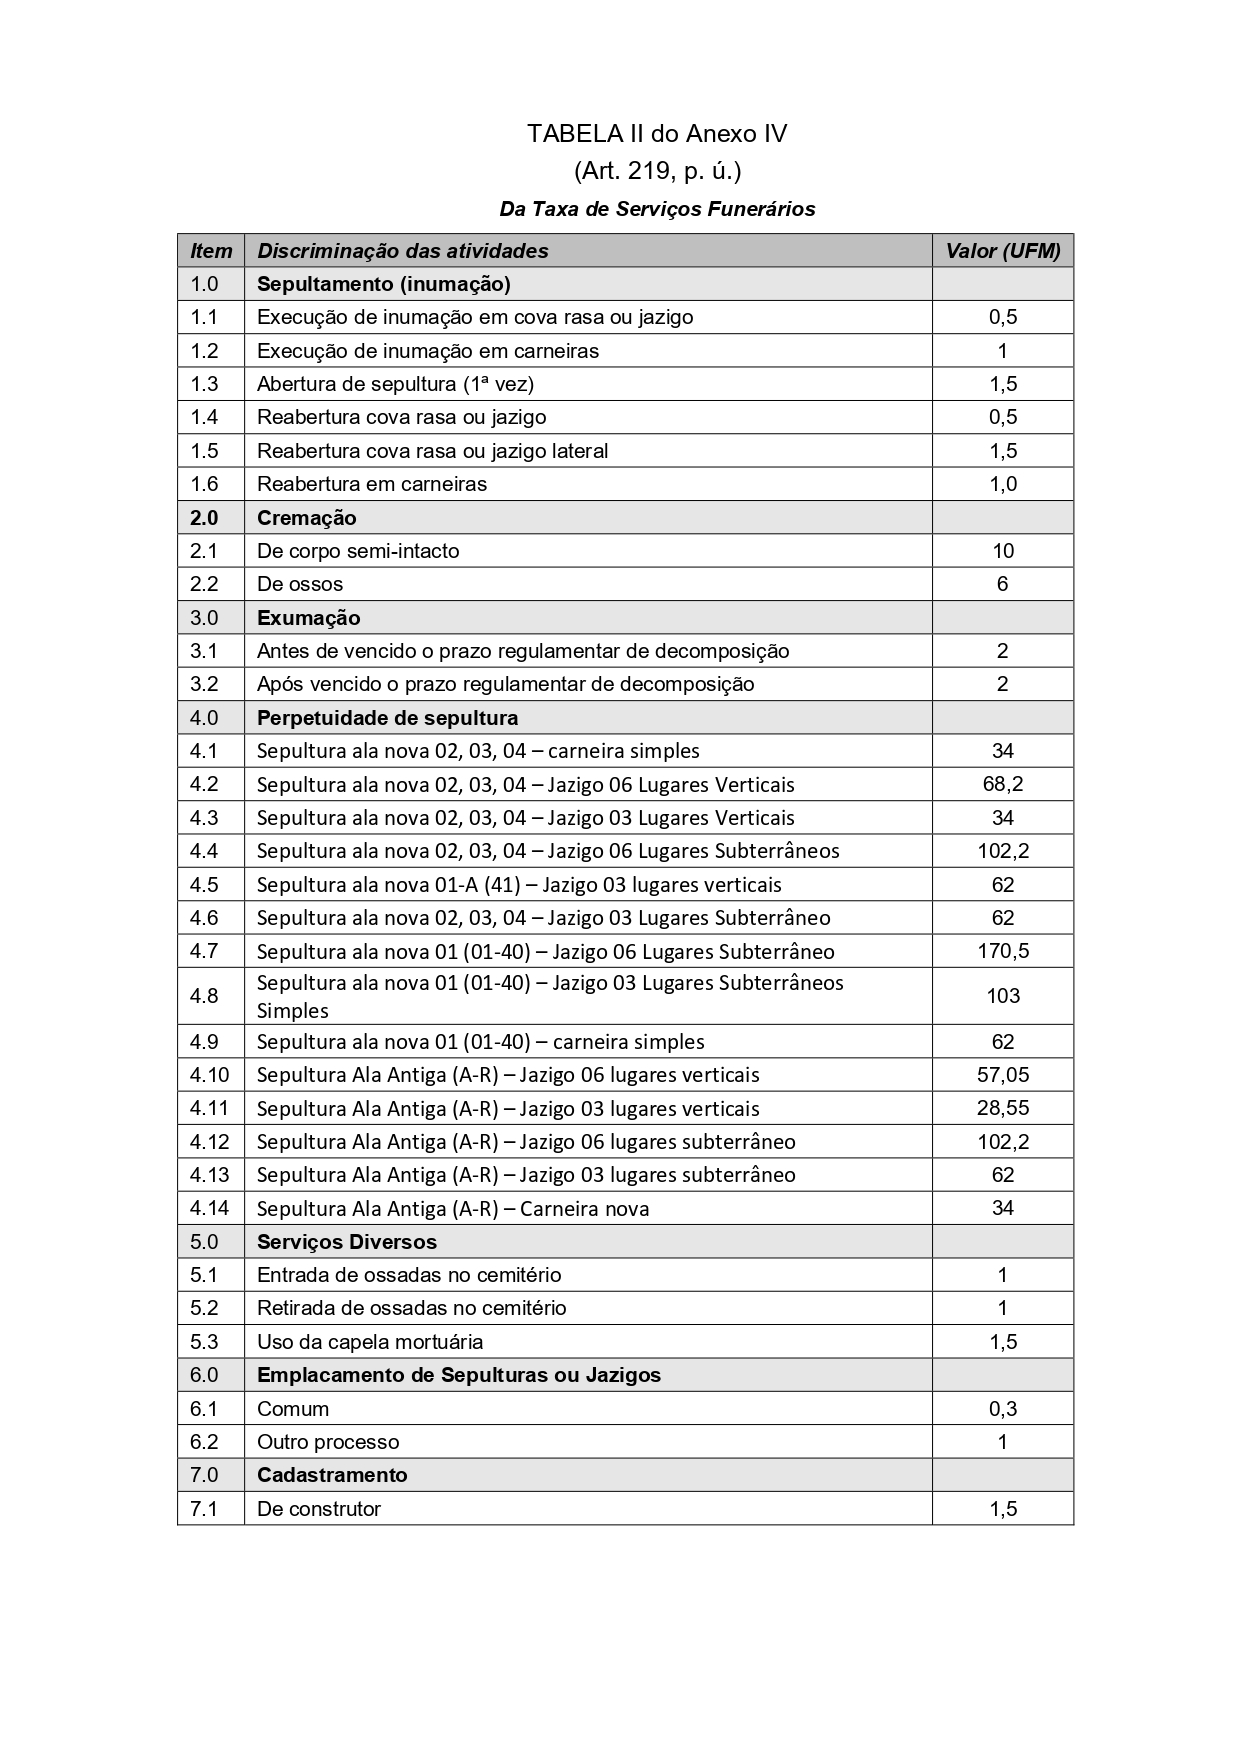
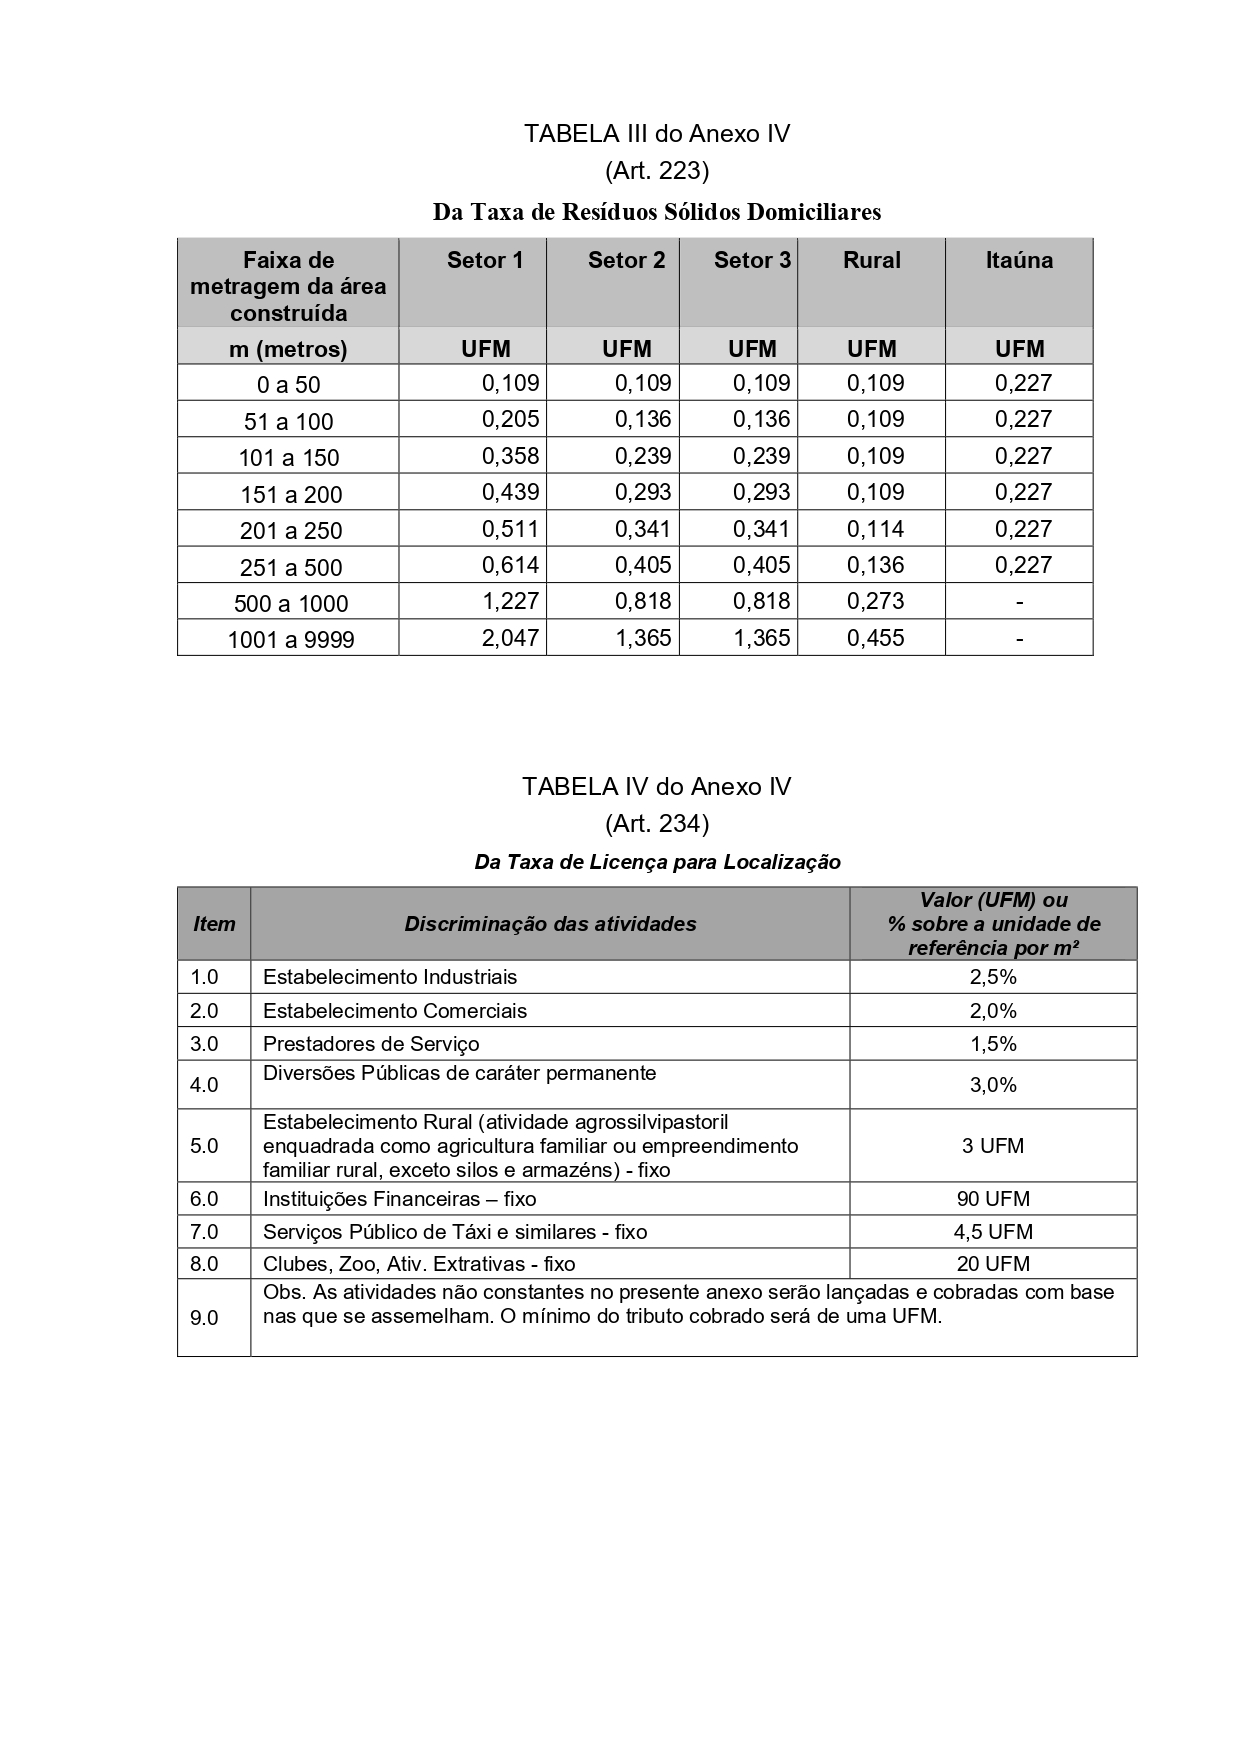
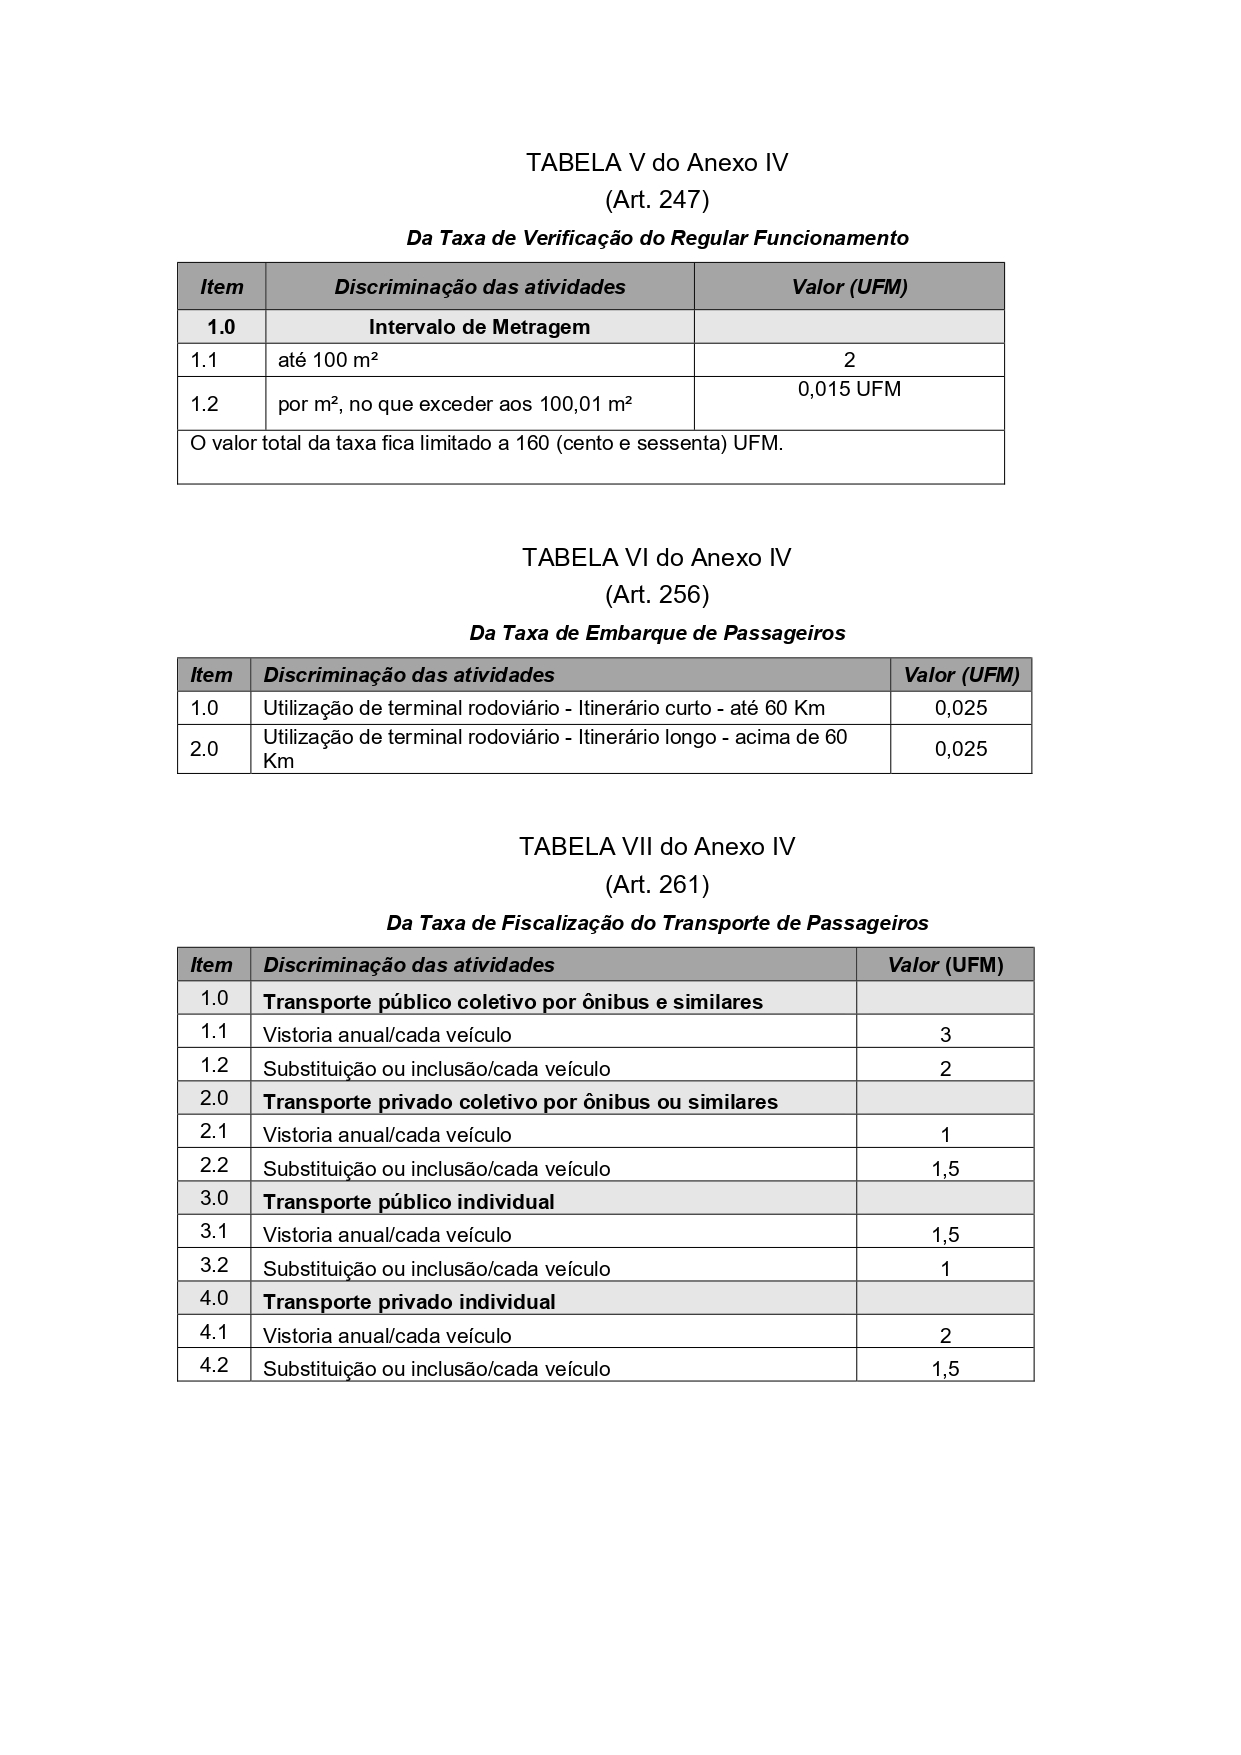
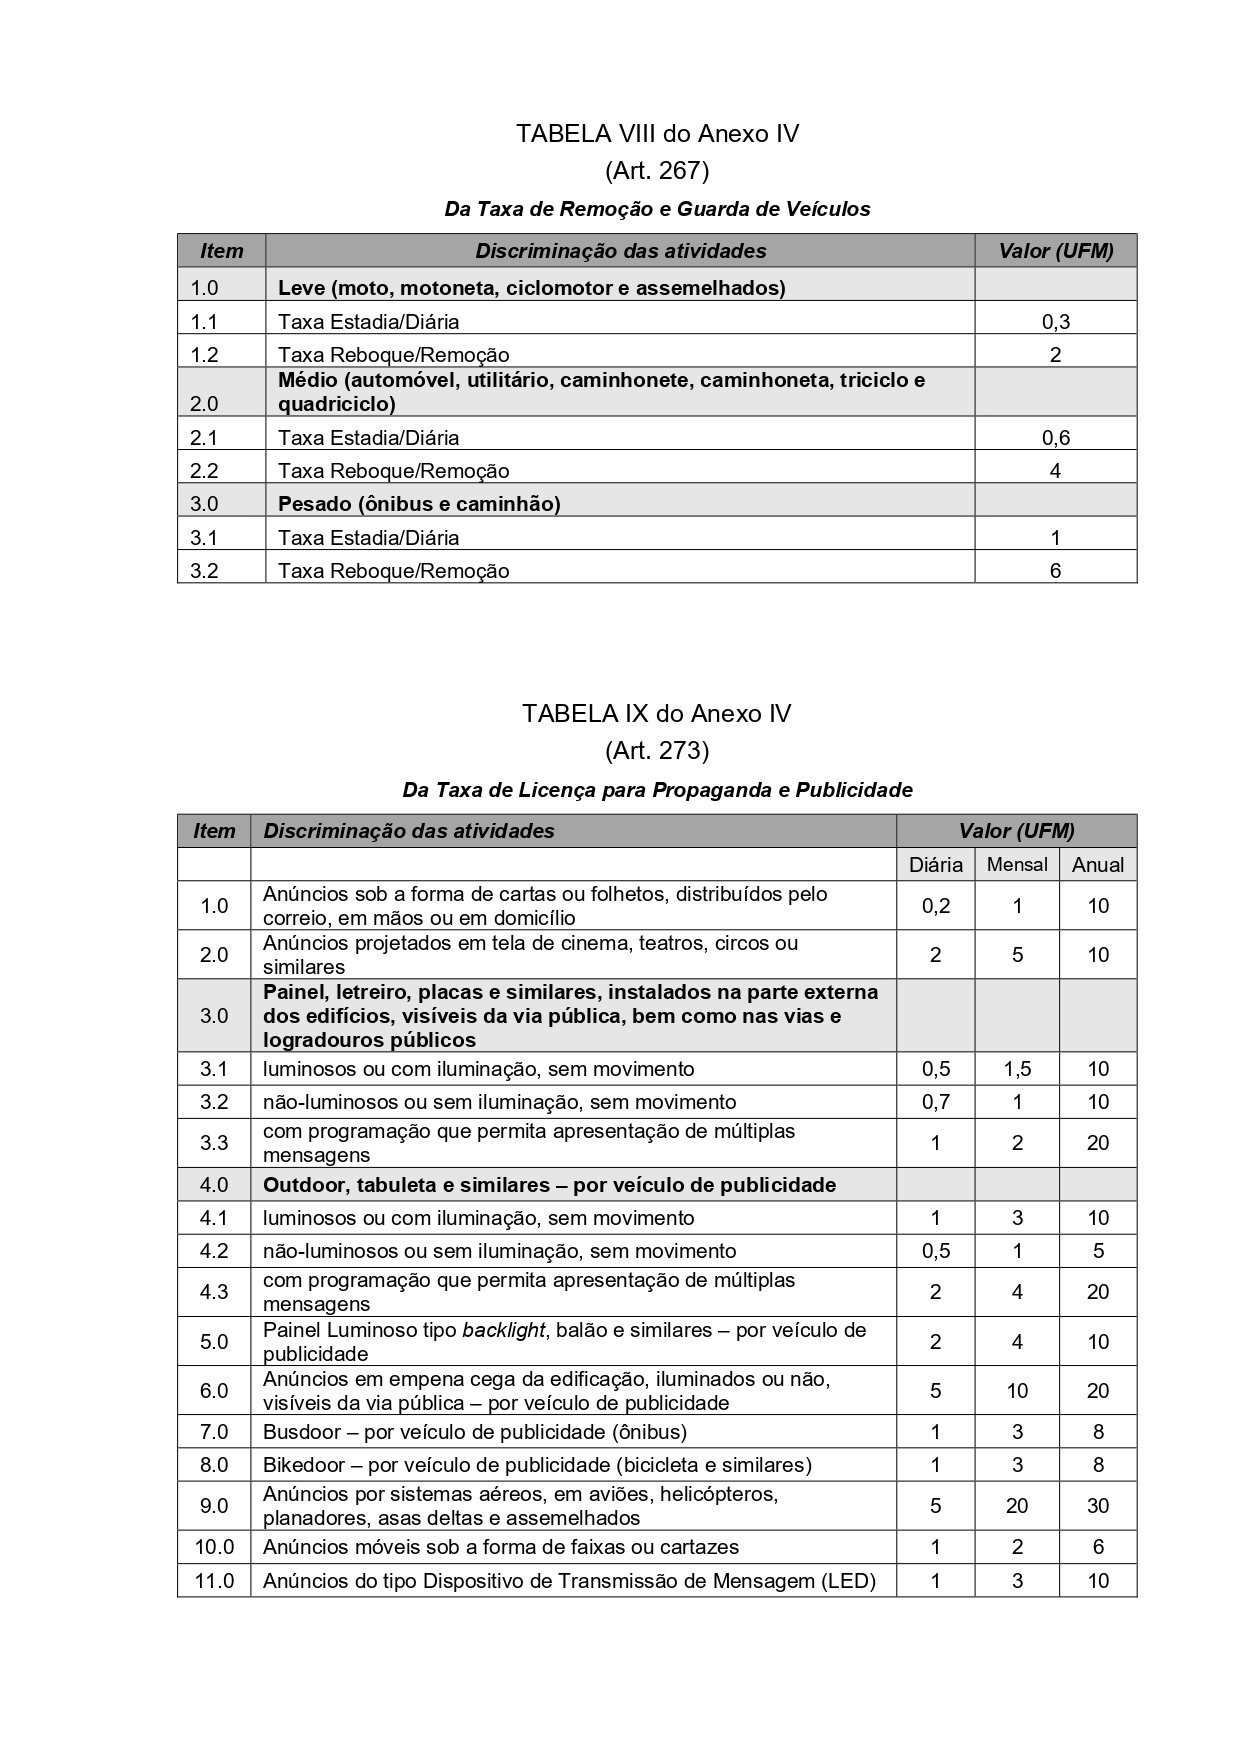
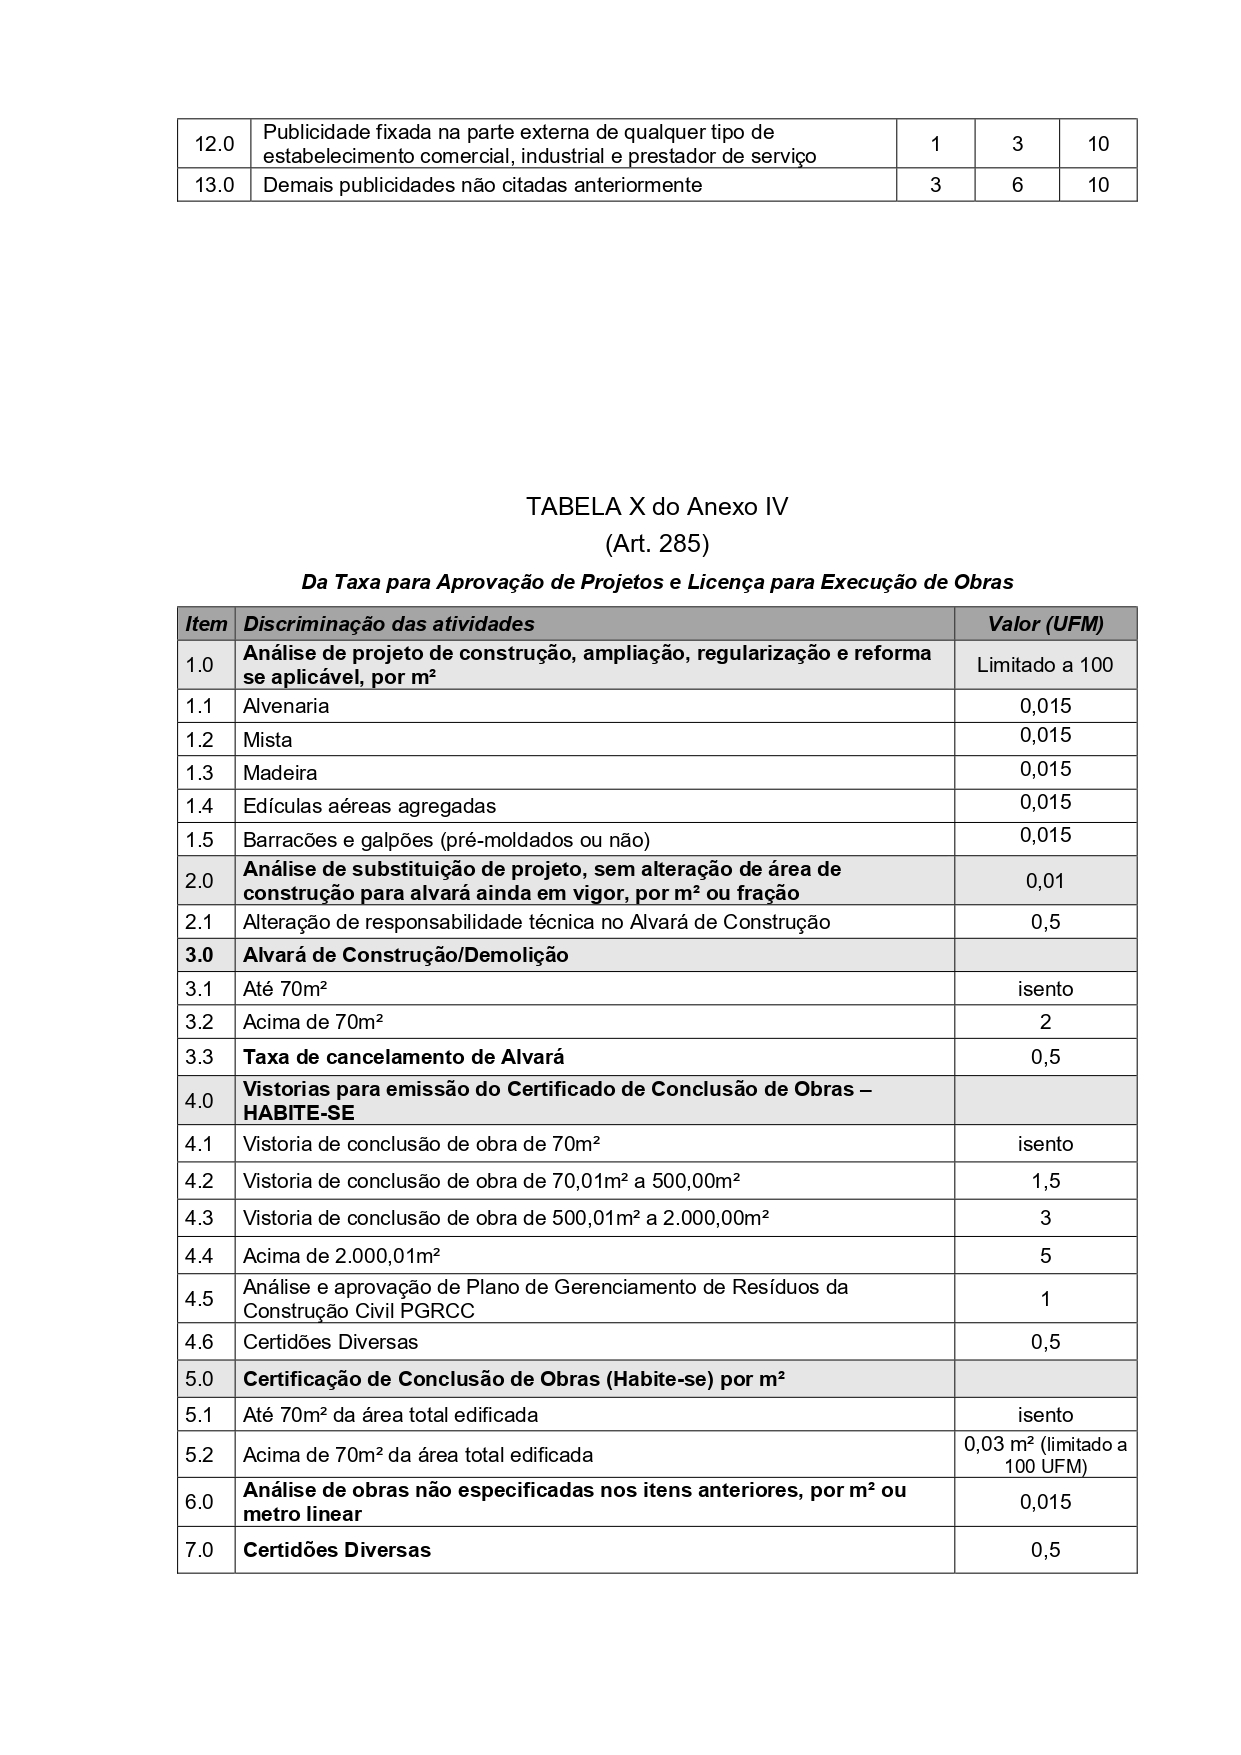
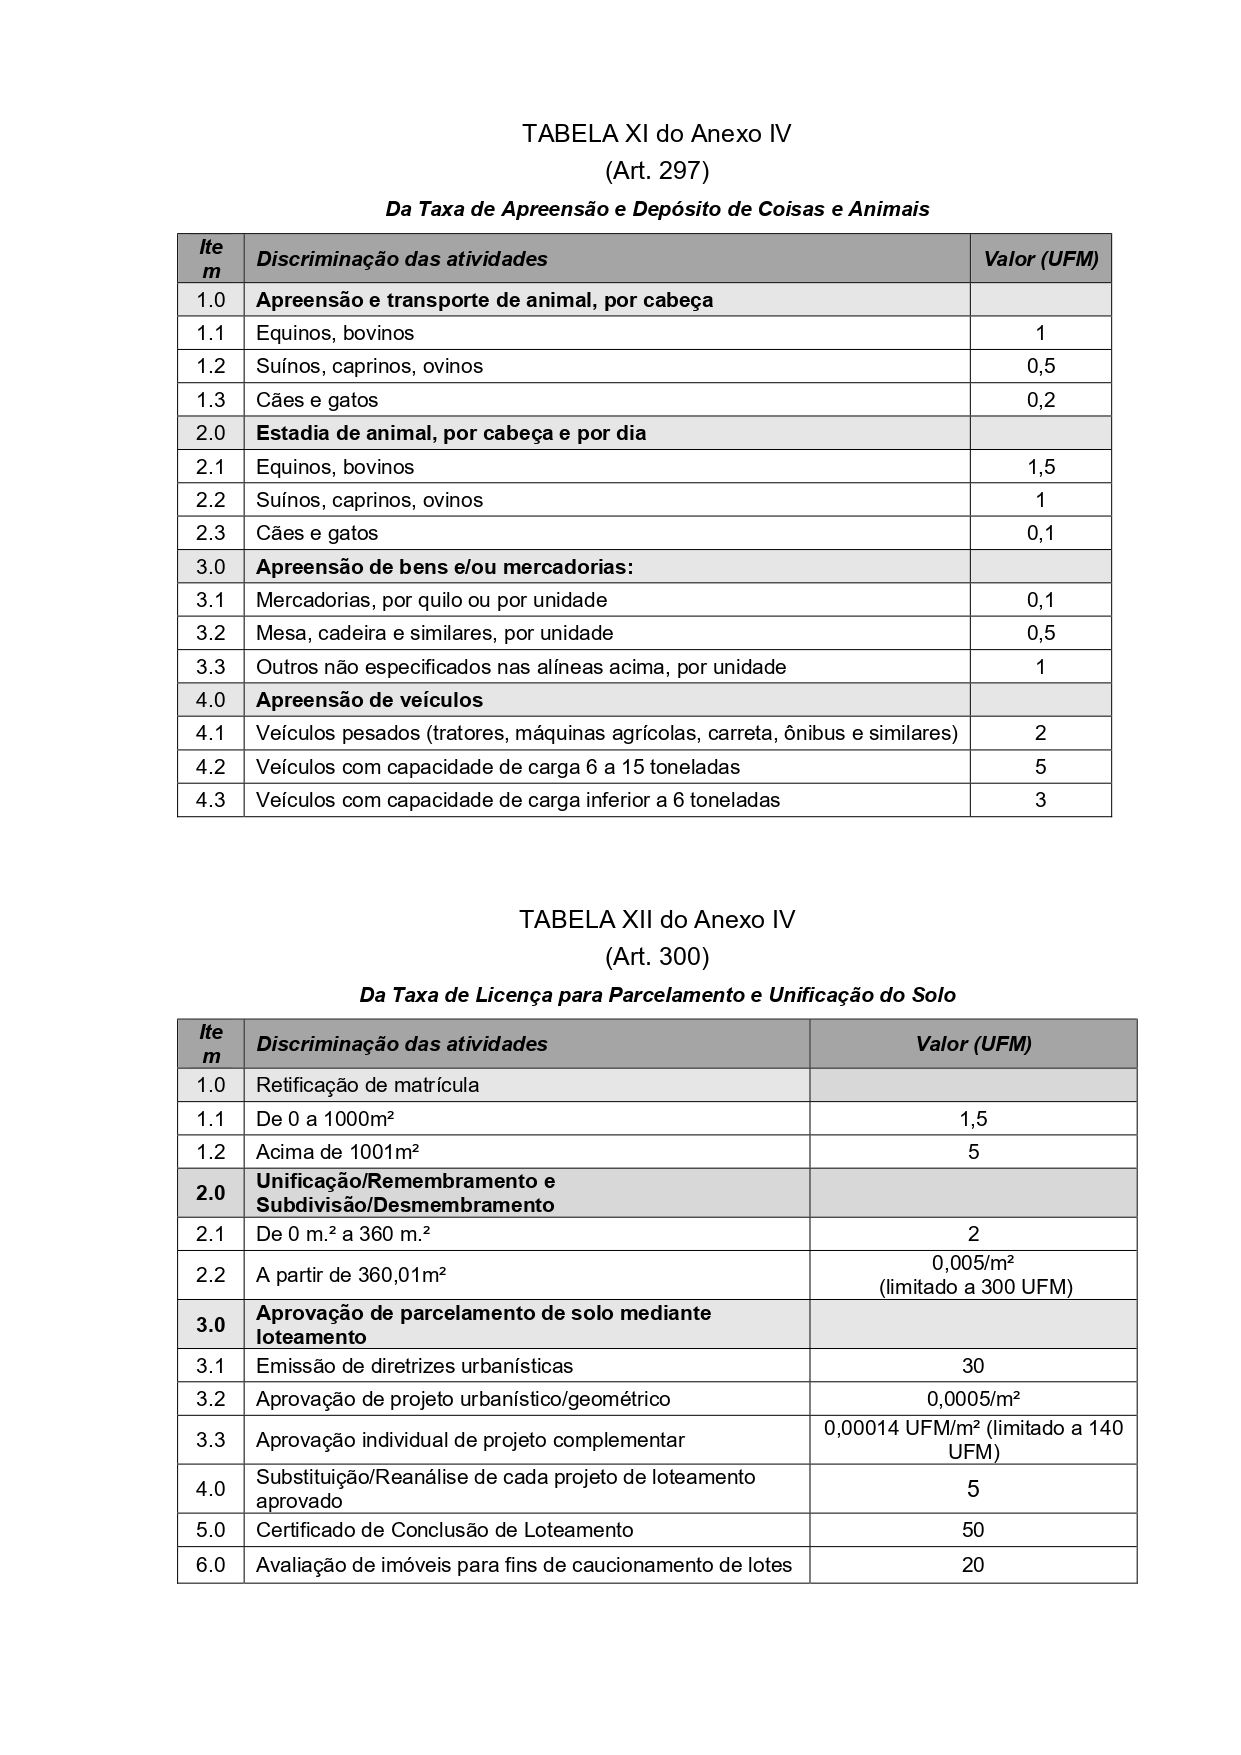
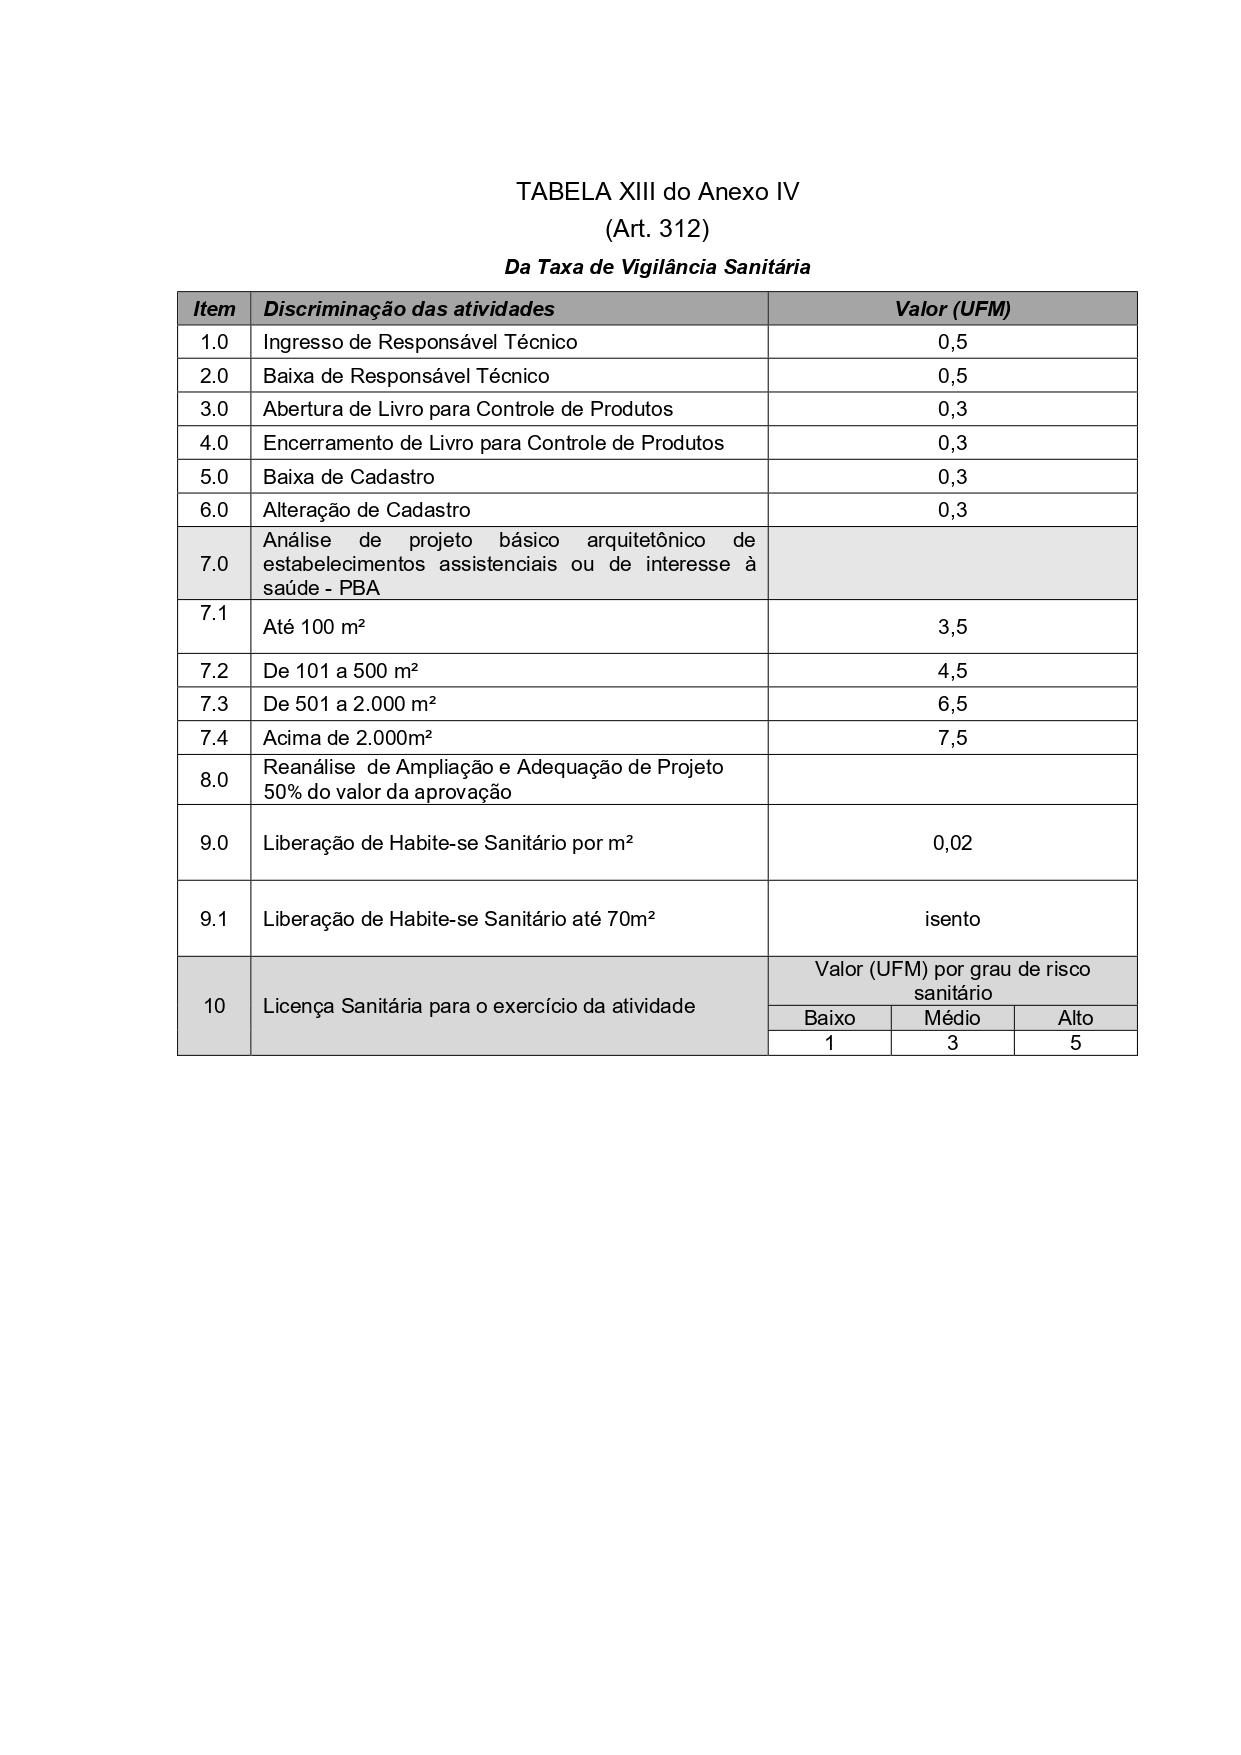
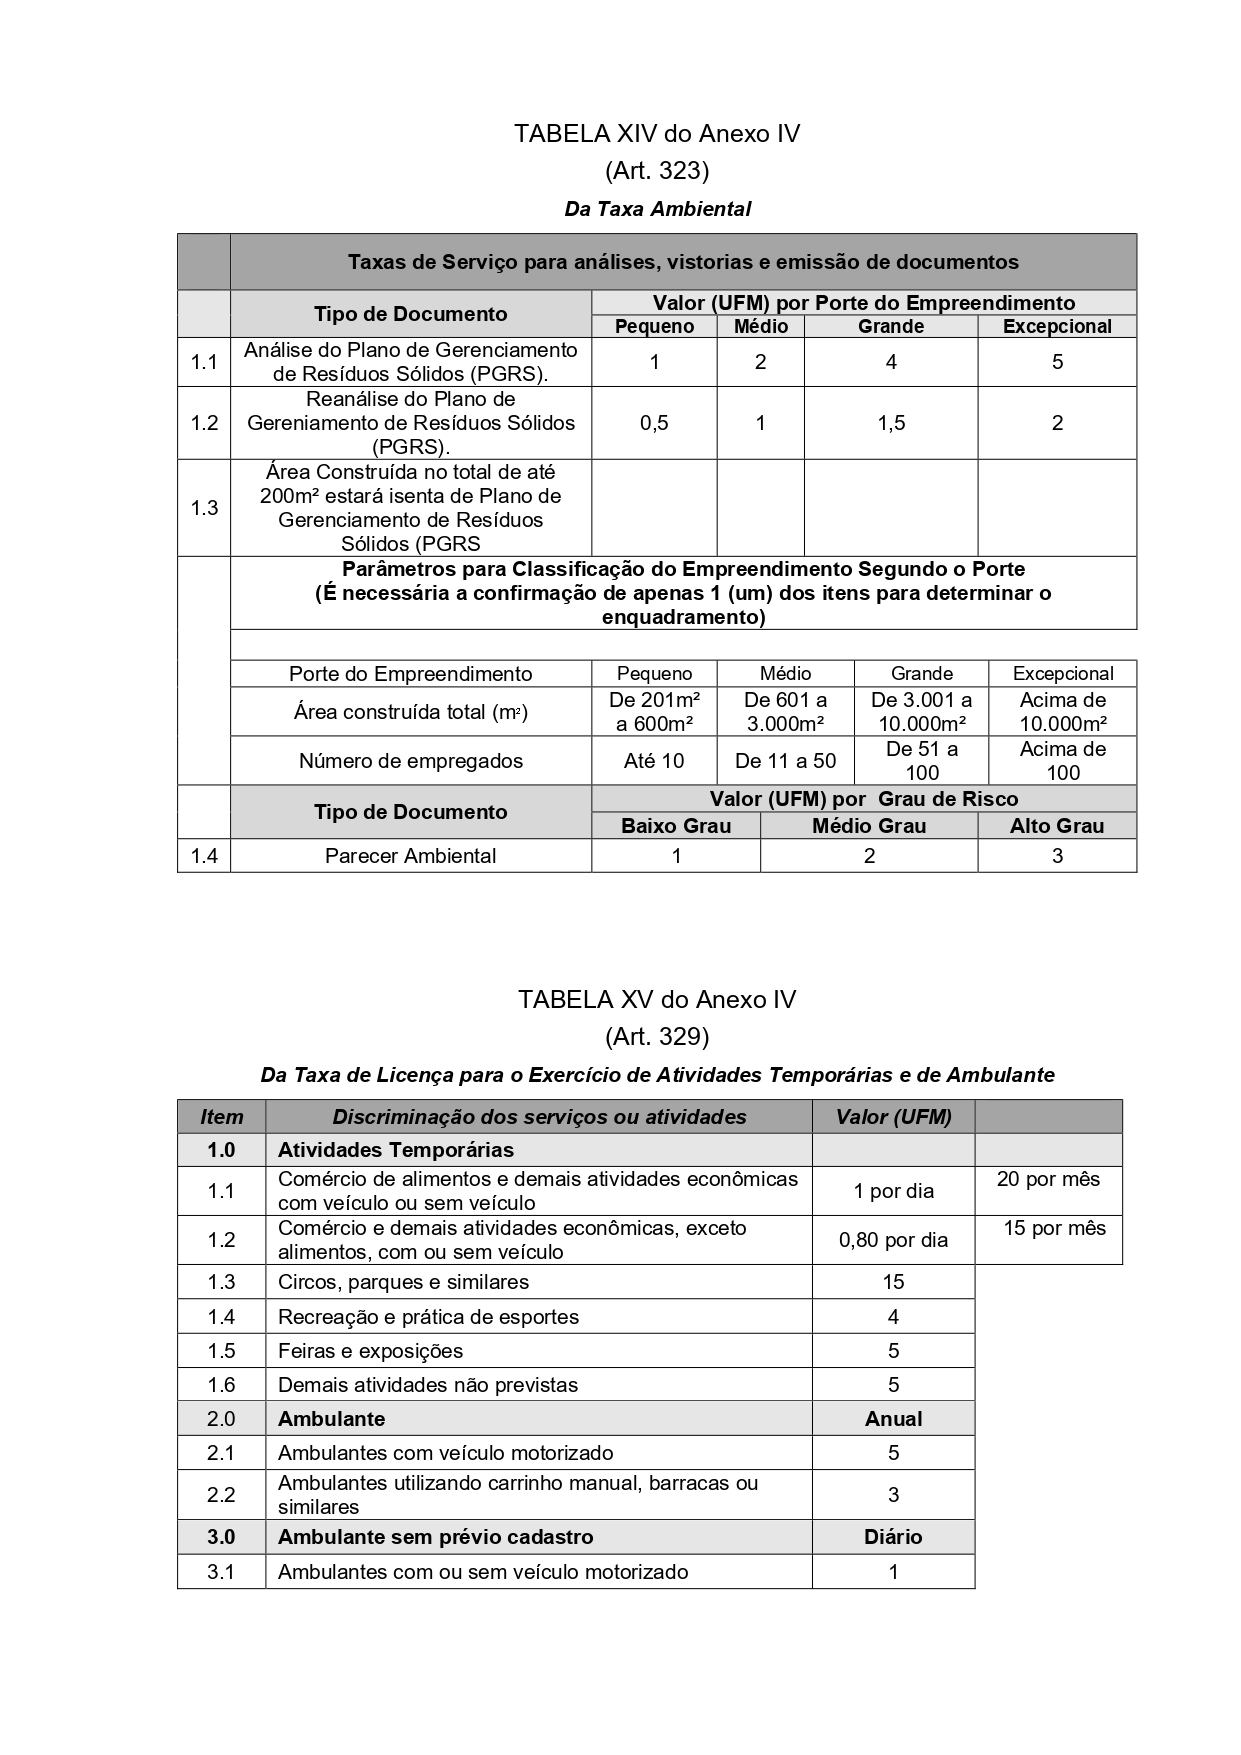
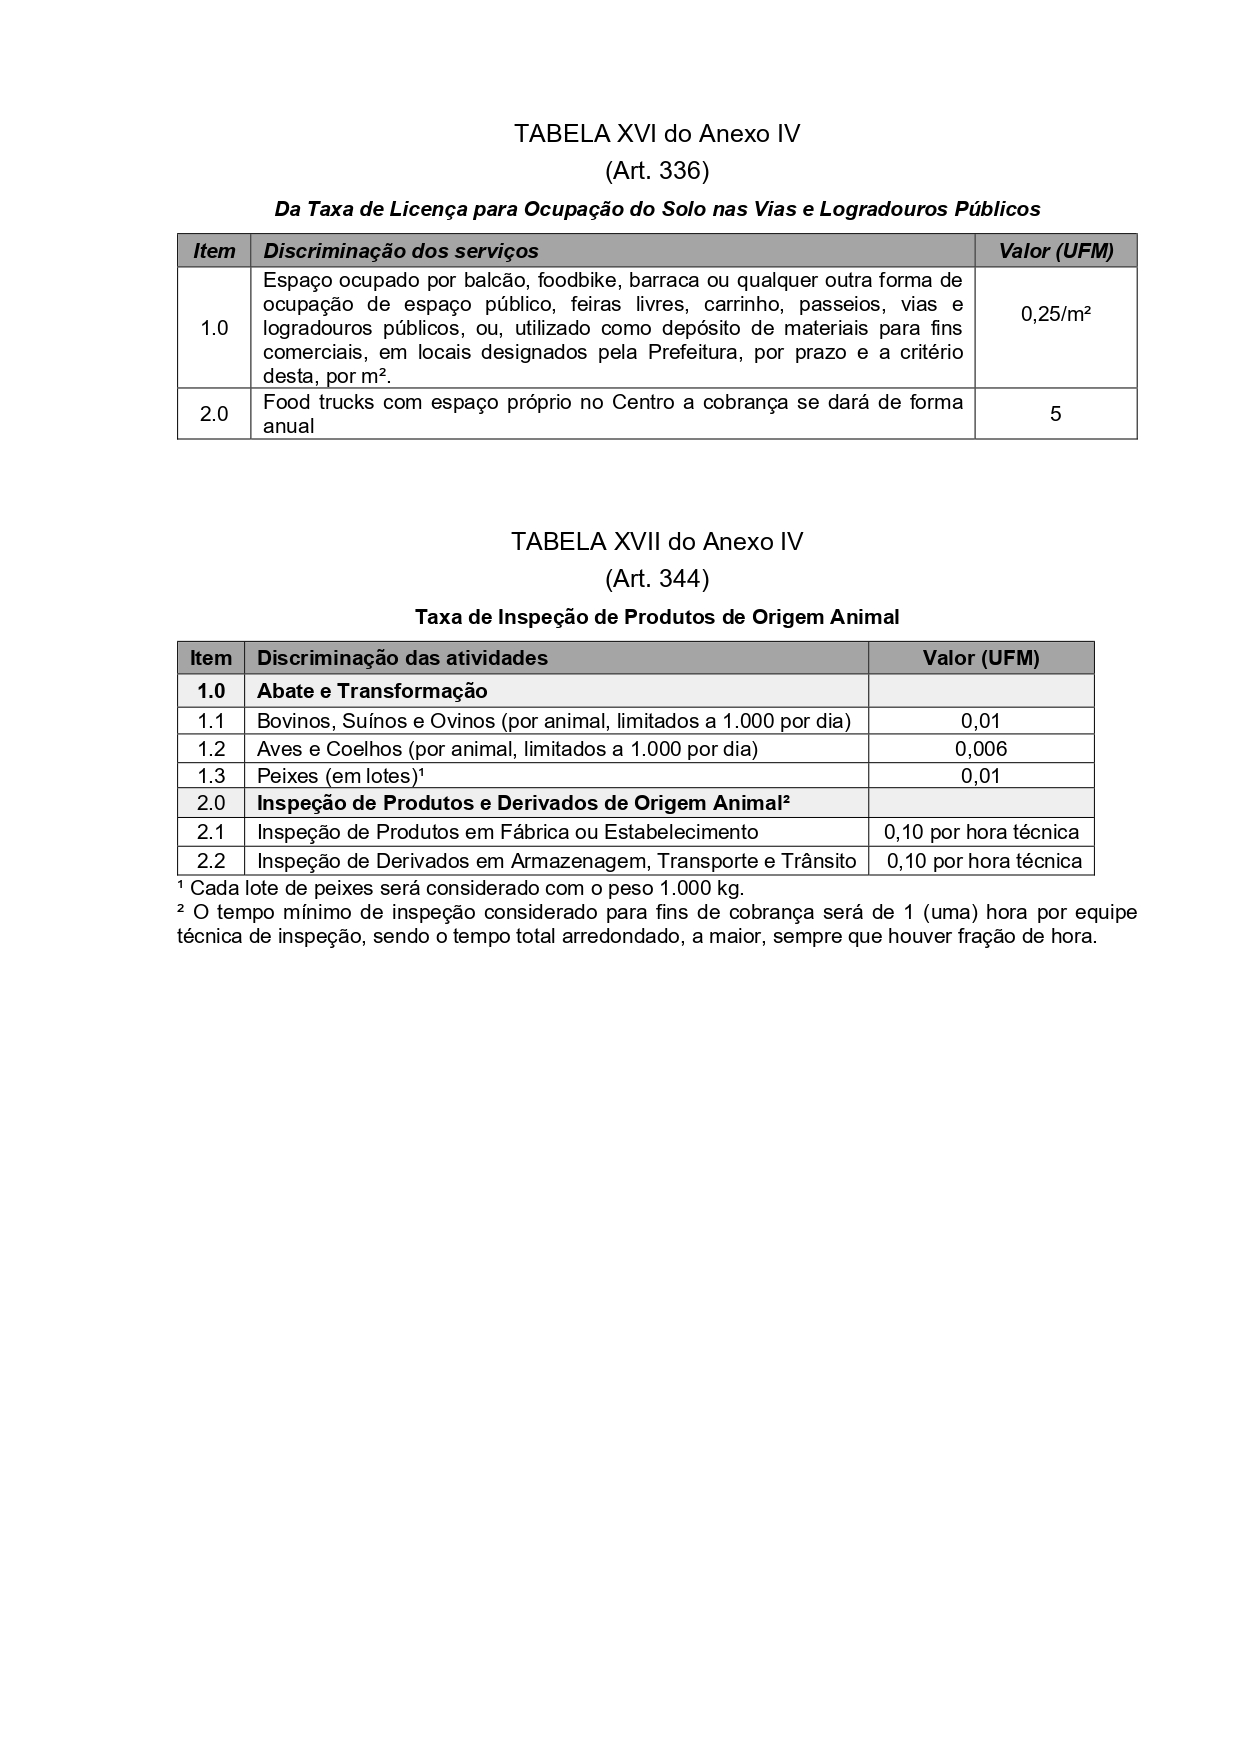
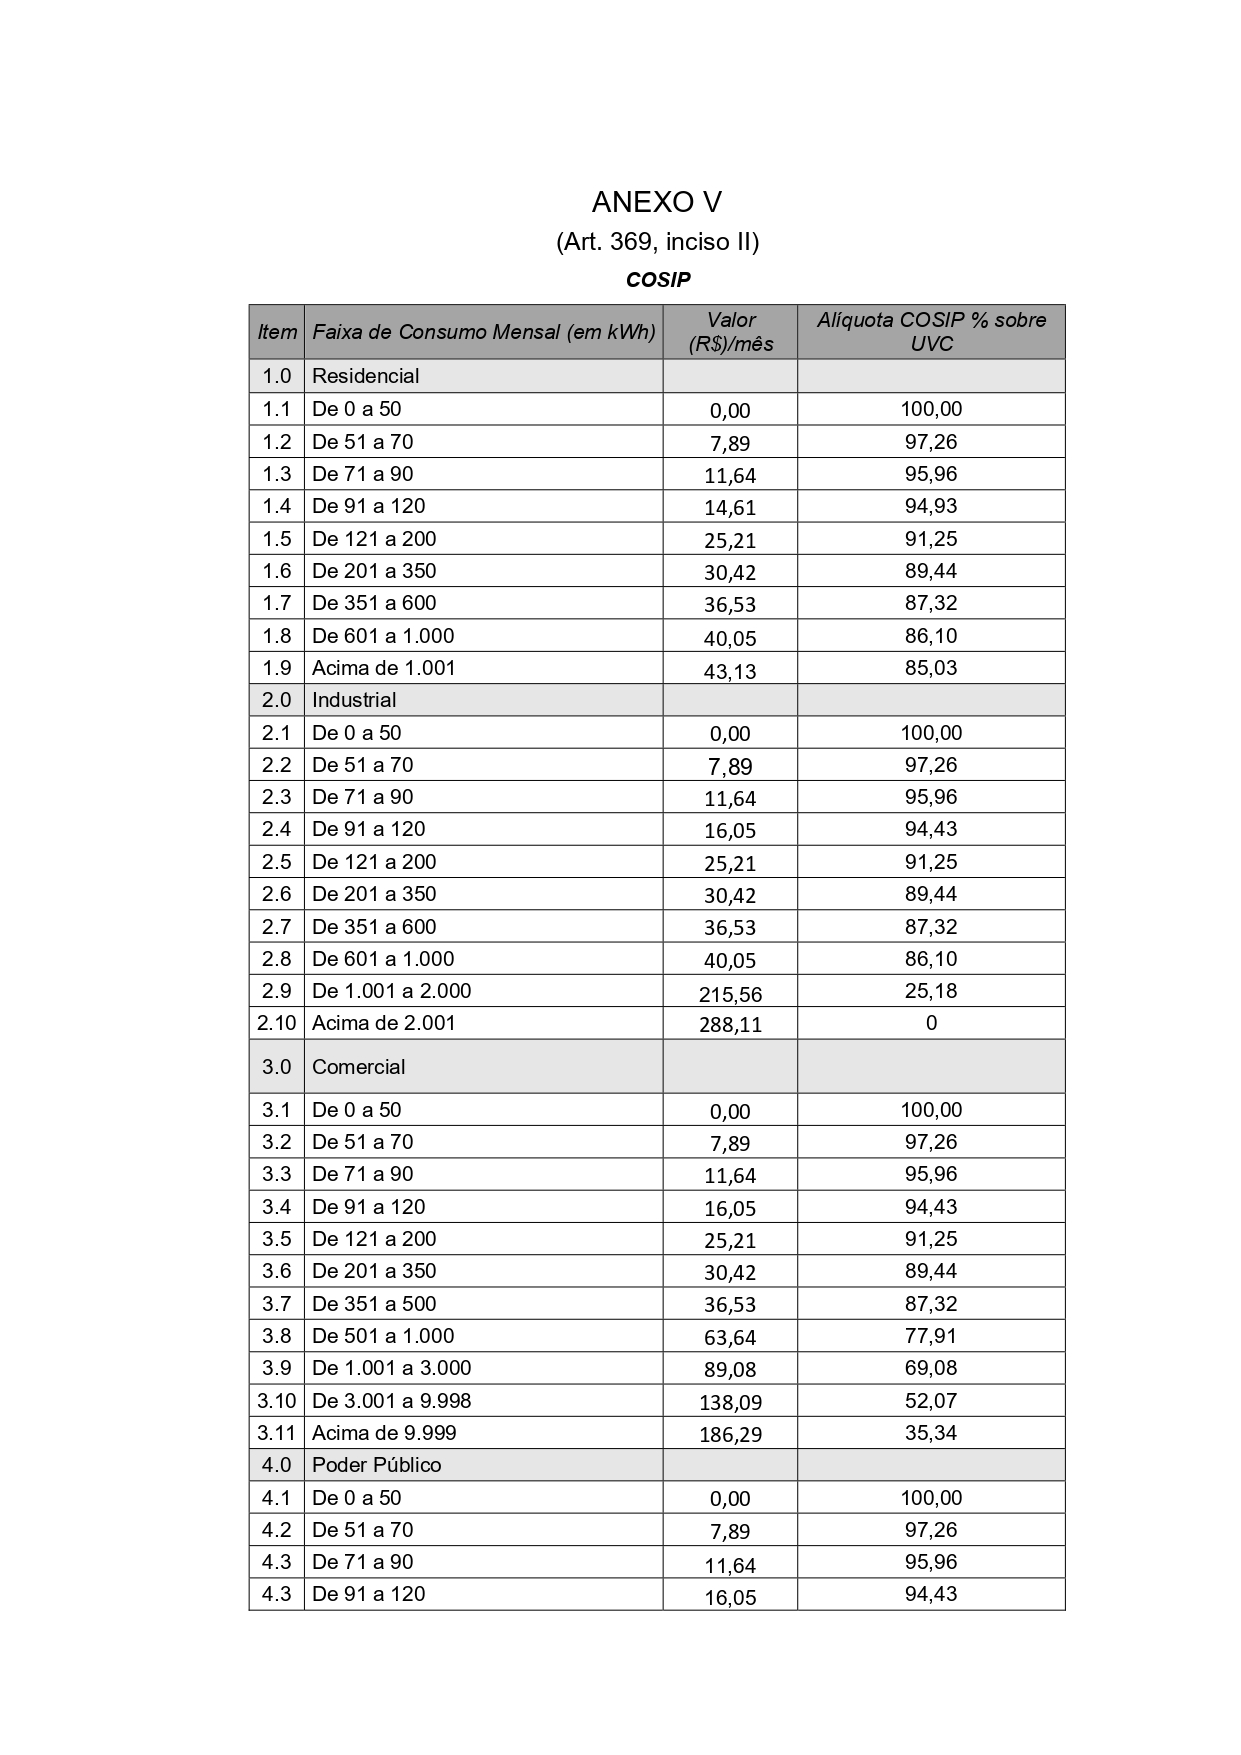
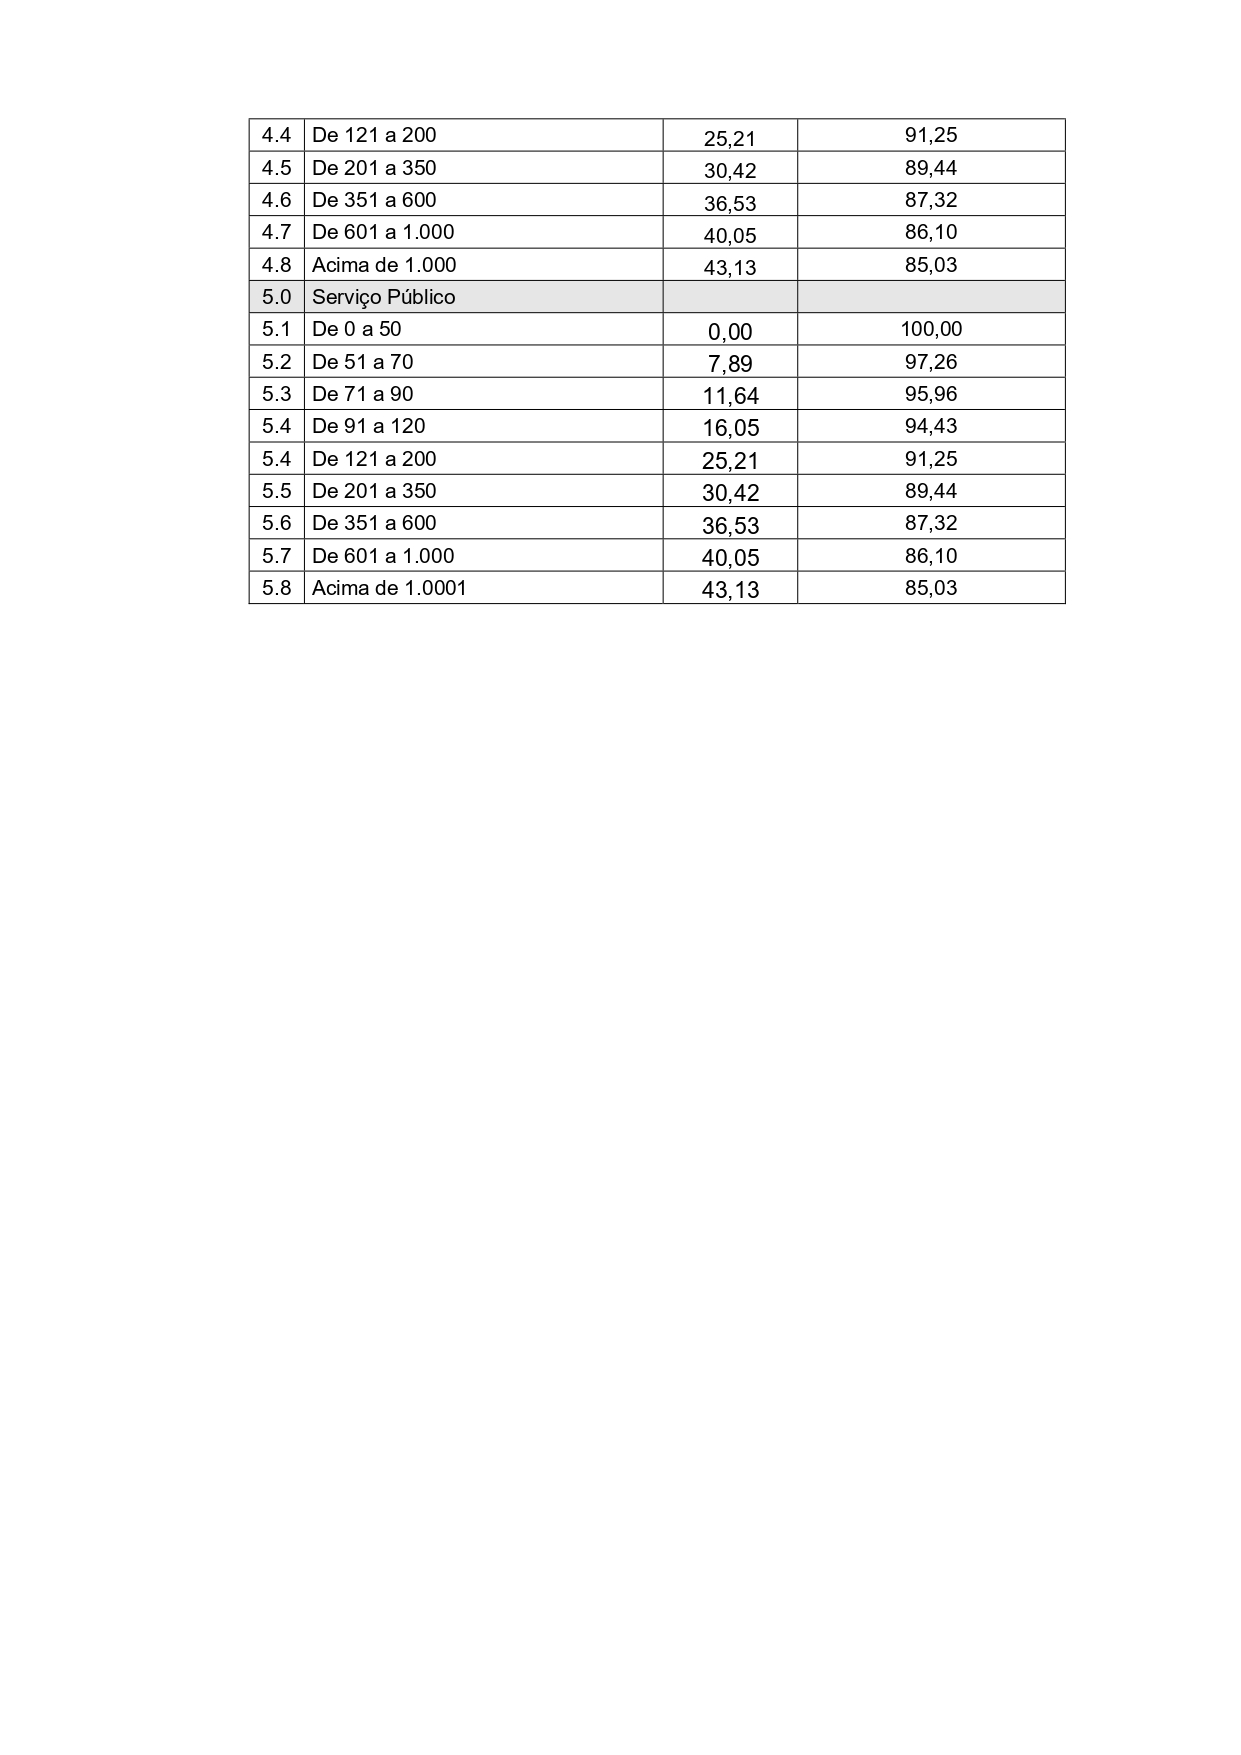
EDITAL DE CONVOCAÇÃO DE ASSEMBLEIA PARA APRECIAÇÃO E APROVAÇÃO DO RELATÓRIO DE ATIVIDADES E DA PRESTAÇÃO DE CONTAS DA APAE DE IBIPORÃ
LEI ORDINÁRIA N° 3460/2026
LEI ORDINÁRIA N° 3461/2026
LEI ORDINÁRIA N° 3462/2026
Portaria nº481/2026
PORTARIA Nº 480, DE 19 DE JUNHO DE 2.026.
EXTRATO DO QUARTO TERMO ADITIVO AO CONTRATO Nº 10/2.025
EXTRATO DO QUARTO TERMO ADITIVO AO CONTRATO Nº 352/2.022
EXTRATO DO PRIMEIRO TERMO ADITIVO AO CONTRATO N° 170/2.025
EXTRATO DO PRIMEIRO TERMO ADITIVO AO CONTRATO N° 169/2.025
PRIMEIRO TERMO DE APOSTILAMENTO AO CONTRATO Nº 337/2.025
EDITAL DE CONCURSO PÚBLICO Nº. 001/2026
ERRATA AO DECRETO Nº 217/2026
HOMOLOGAÇÃO DE LICITAÇÃO - PREGÃO ELETRÔNICO Nº 16/2025
AVISO DE LICITAÇÃO - PREGÃO ELETRÔNICO Nº 25/2026
EXTRATO DO SEGUNDO TERMO ADITIVO DO CONTRATO Nº 26/2024
AVISO DE REVOGAÇÃO DE LICITAÇÃO - PREGÃO ELETRÔNICO Nº 20/2026
