
LEI ORDINÁRIA N° 3458/2026
Publicado Em: Diário Oficial - Edição nº 2606/2026
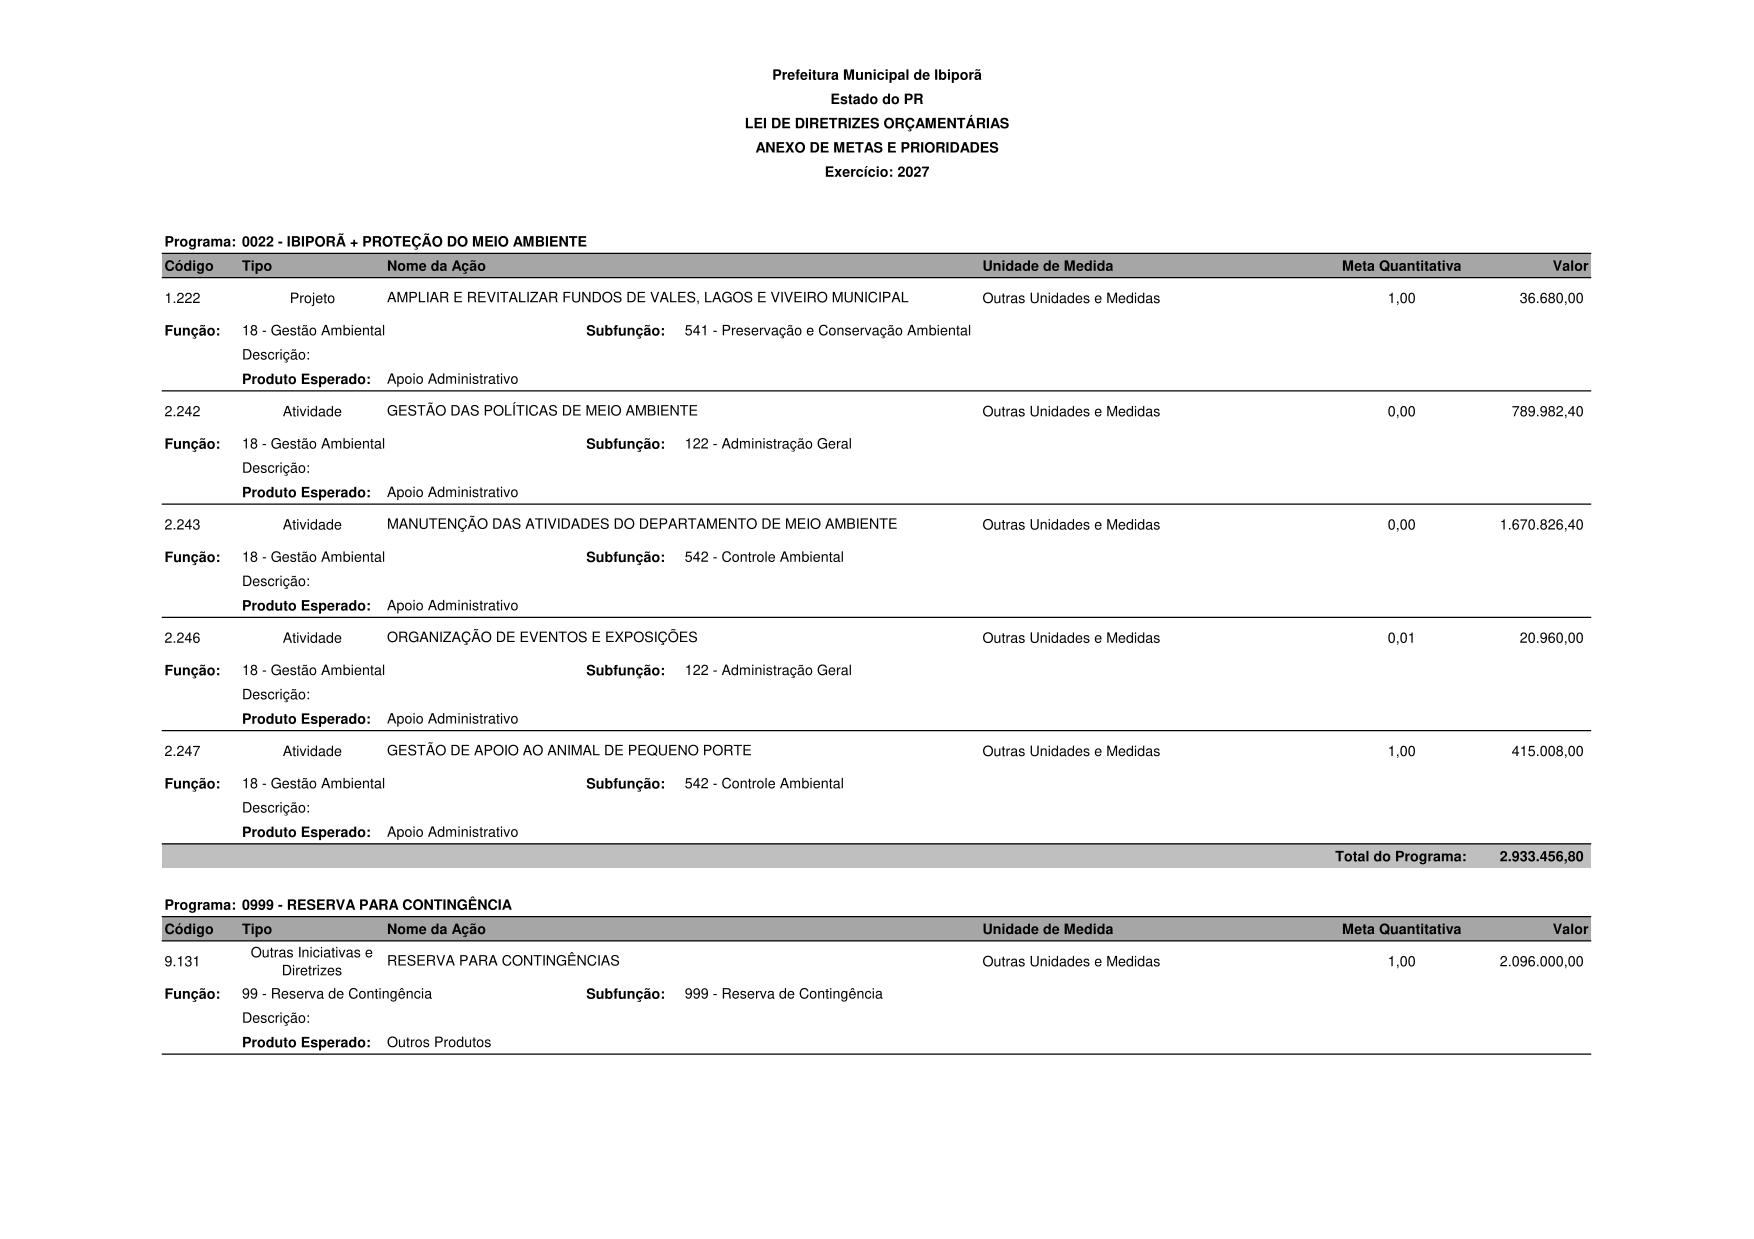
Orgão/Secretaria: Núcleo Parlamentar
Categoria: Leis
Dispõe sobre as diretrizes para a elaboração da Lei Orçamentária para o exercício de 2027, e dá outras providências.
A CÂMARA MUNICIPAL DE IBIPORÃ, ESTADO DO PARANÁ, APROVOU, E EU, PREFEITO MUNICIPAL, SANCIONO A SEGUINTE LEI:
CAPÍTULO I
DISPOSIÇÕES PRELIMINARES
Art. 1º A presente lei estabelece as diretrizes orçamentárias do Município de Ibiporã para o exercício financeiro de 2027, considerando o previsto no art. 165, §2º, da Constituição Federal, e no art. 4º, da Lei Complementar nº101, de 04 de maio de 2000, contendo:
I - As Metas e Prioridades da Administração Municipal;
II - Organização e Diretrizes para Elaboração e Execução do Orçamento;
III - Disposições sobre a Política e as Despesas com Pessoal;
IV - Disposições sobre a Dívida Pública Municipal;
V - Disposições sobre Alterações na Legislação Tributária;
VI - Disposições sobre as Transferências para Entidades Privadas;
VII - Disposições sobre o Anexo de Metas Fiscais e o Anexo de Riscos Fiscais;
VIII - Disposições Gerais;
IX - Anexo de Metas Fiscais; e
X - Anexo de Riscos Fiscais.
CAPÍTULO II
AS METAS E PRIORIDADES DA ADMINISTRAÇÃO MUNICIPAL
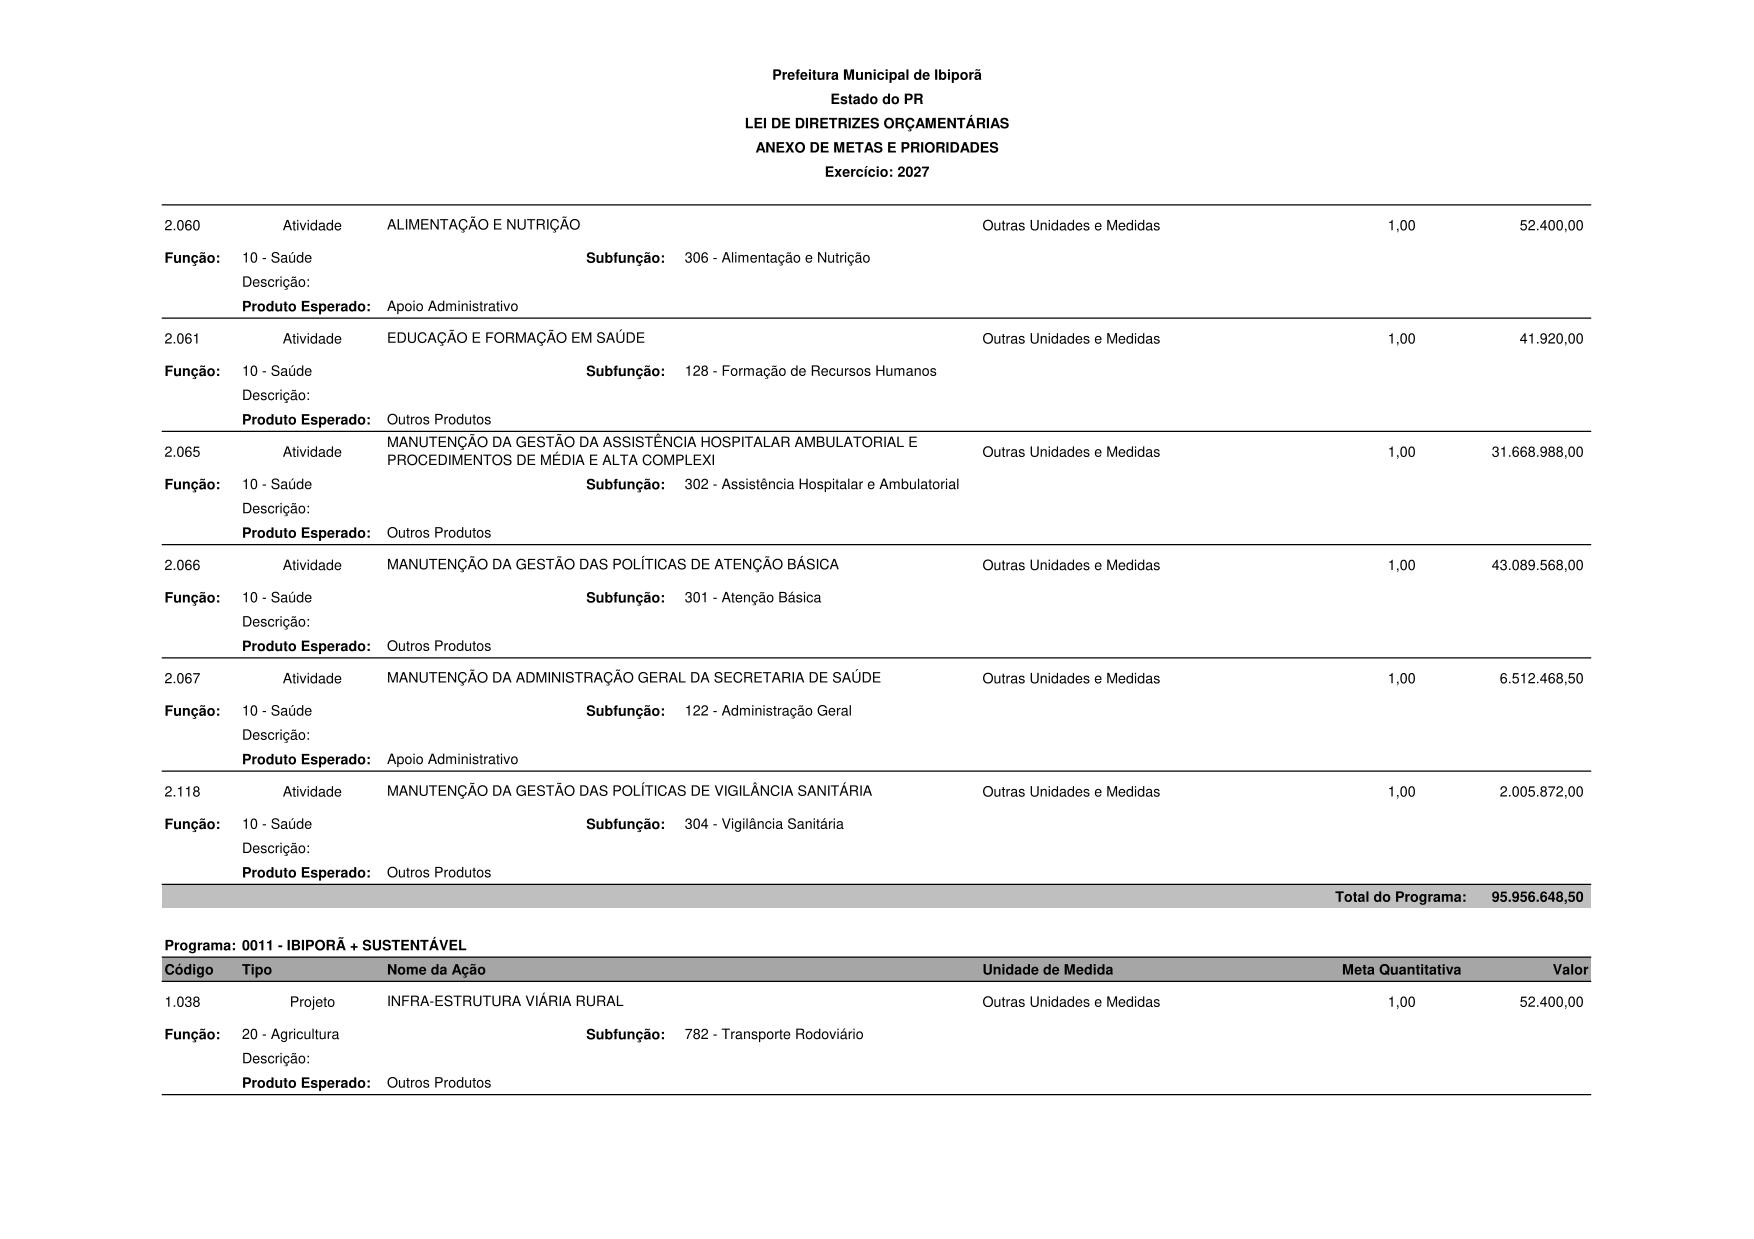
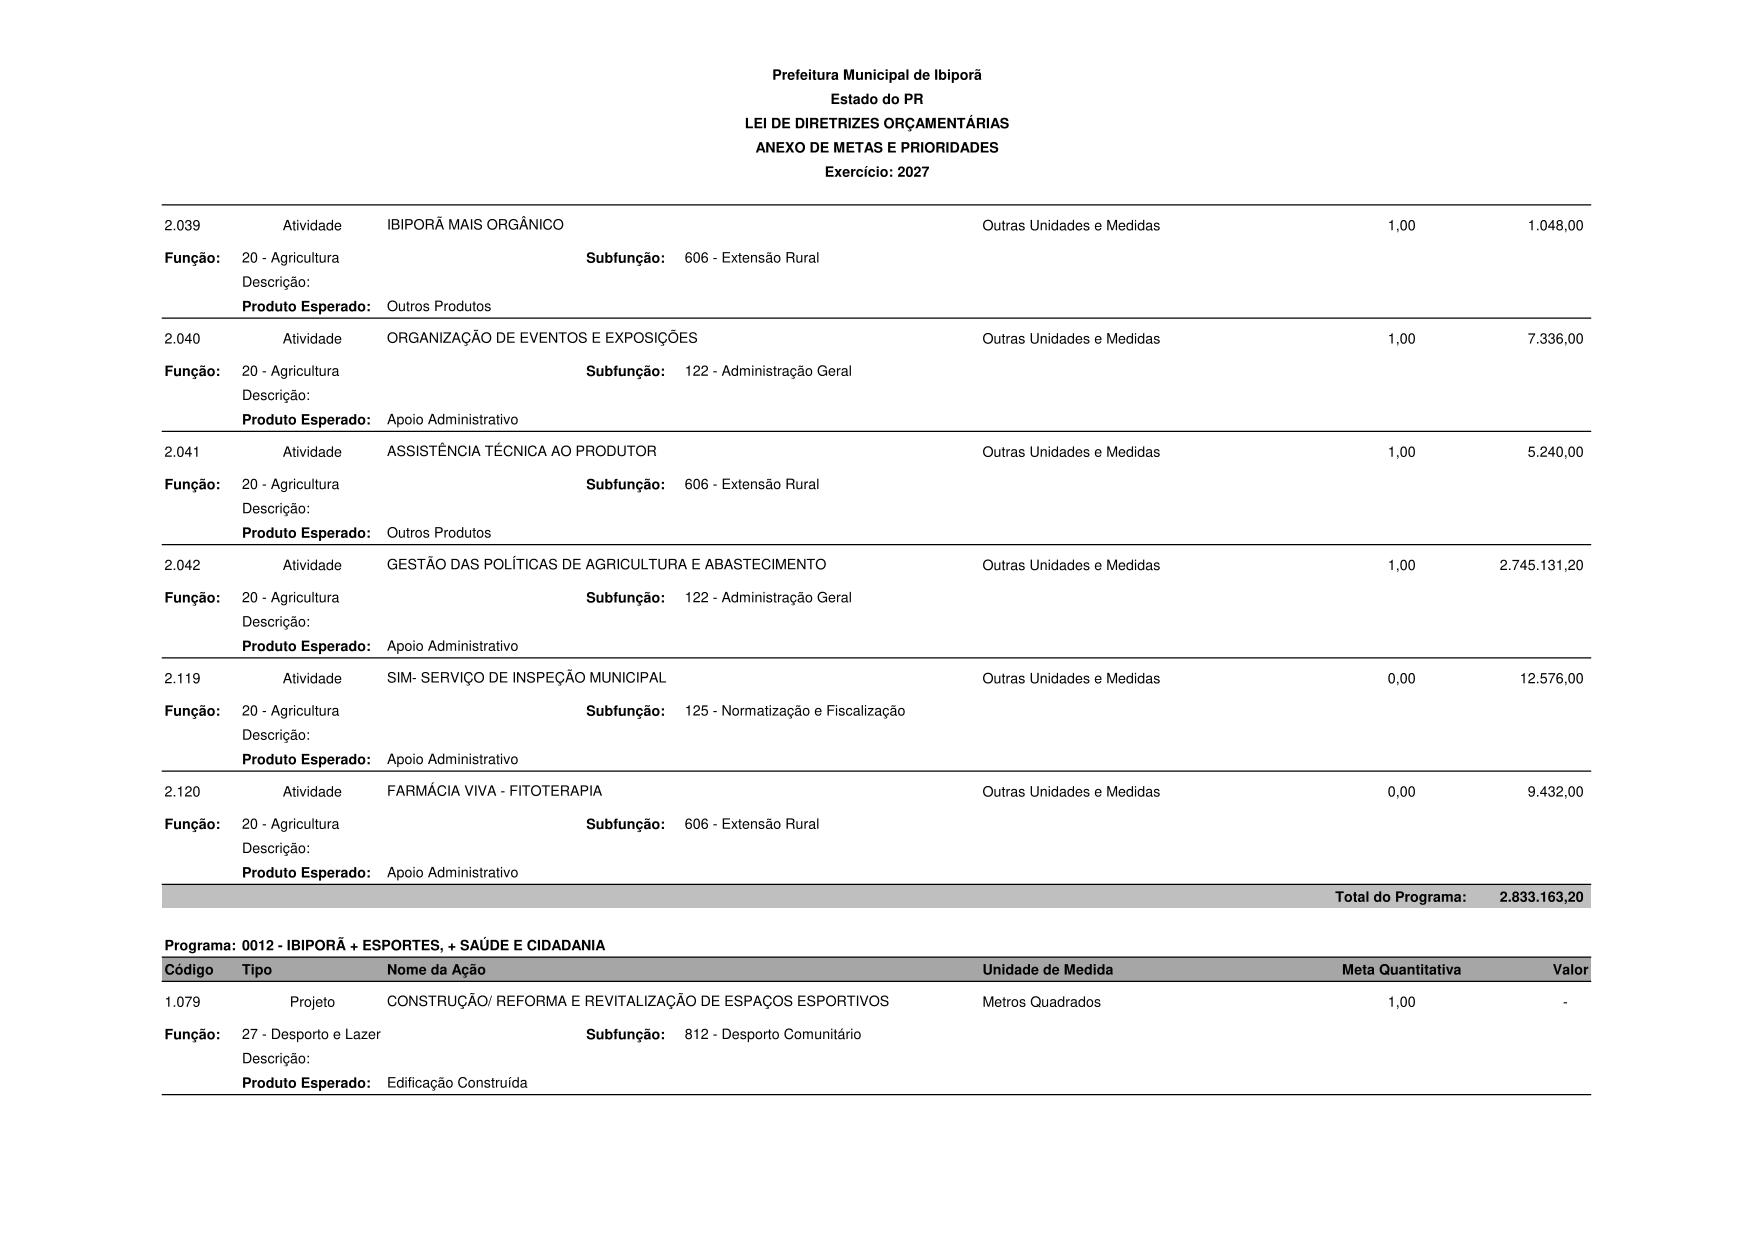
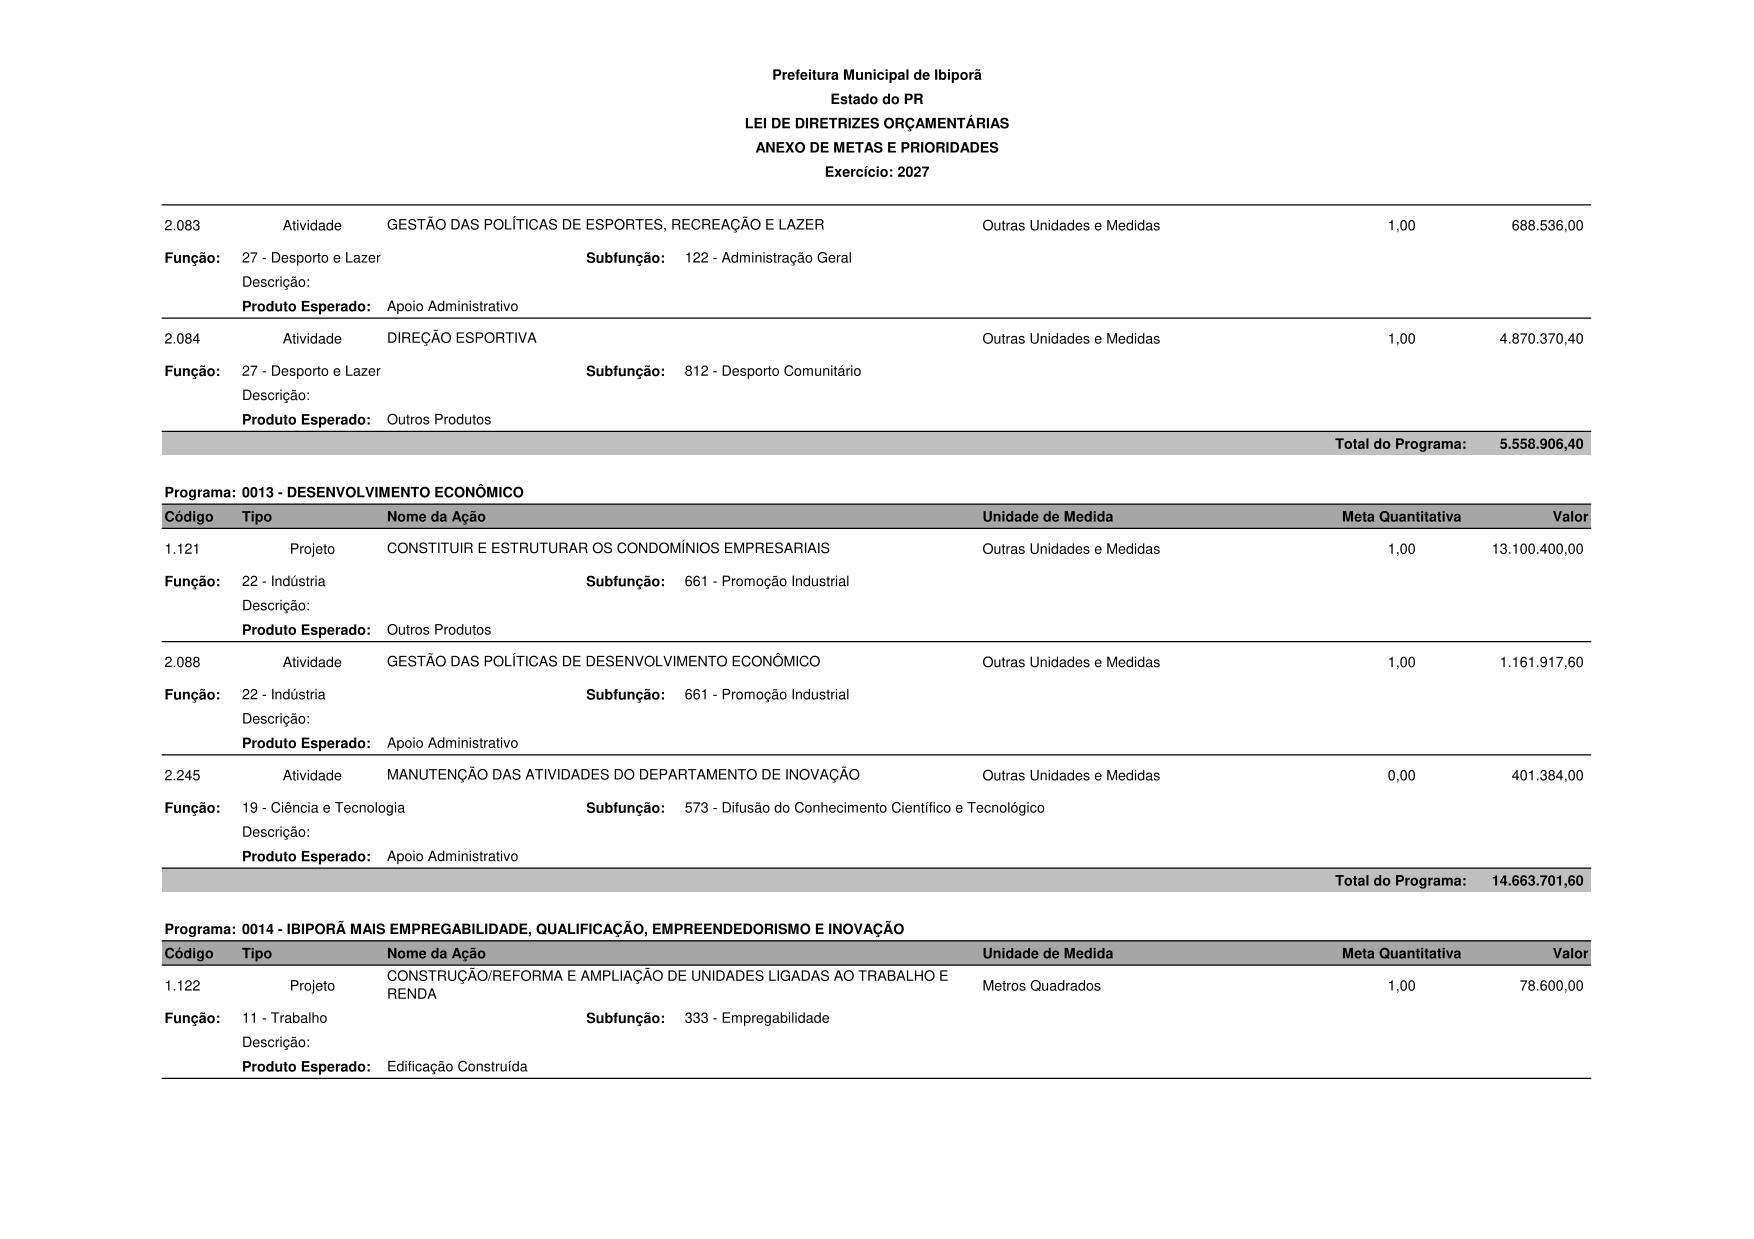
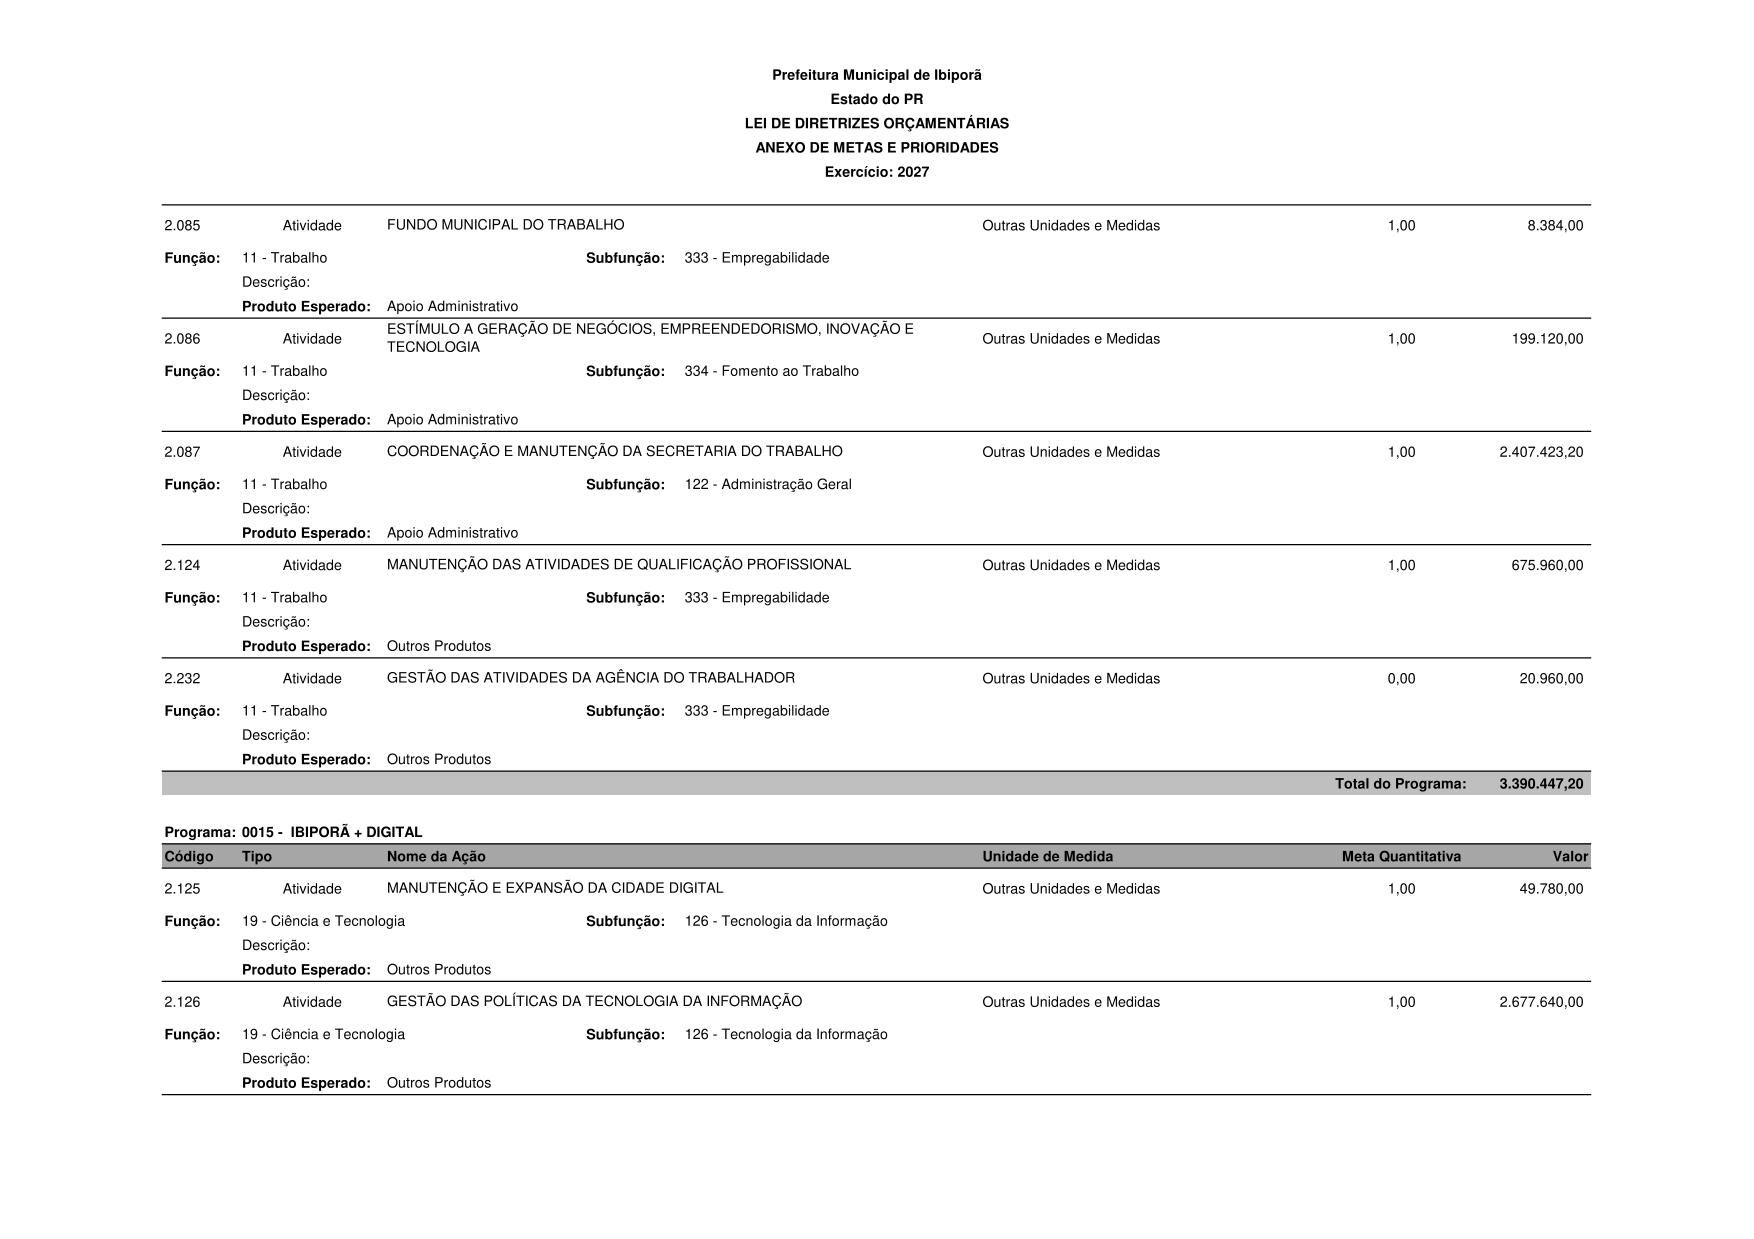
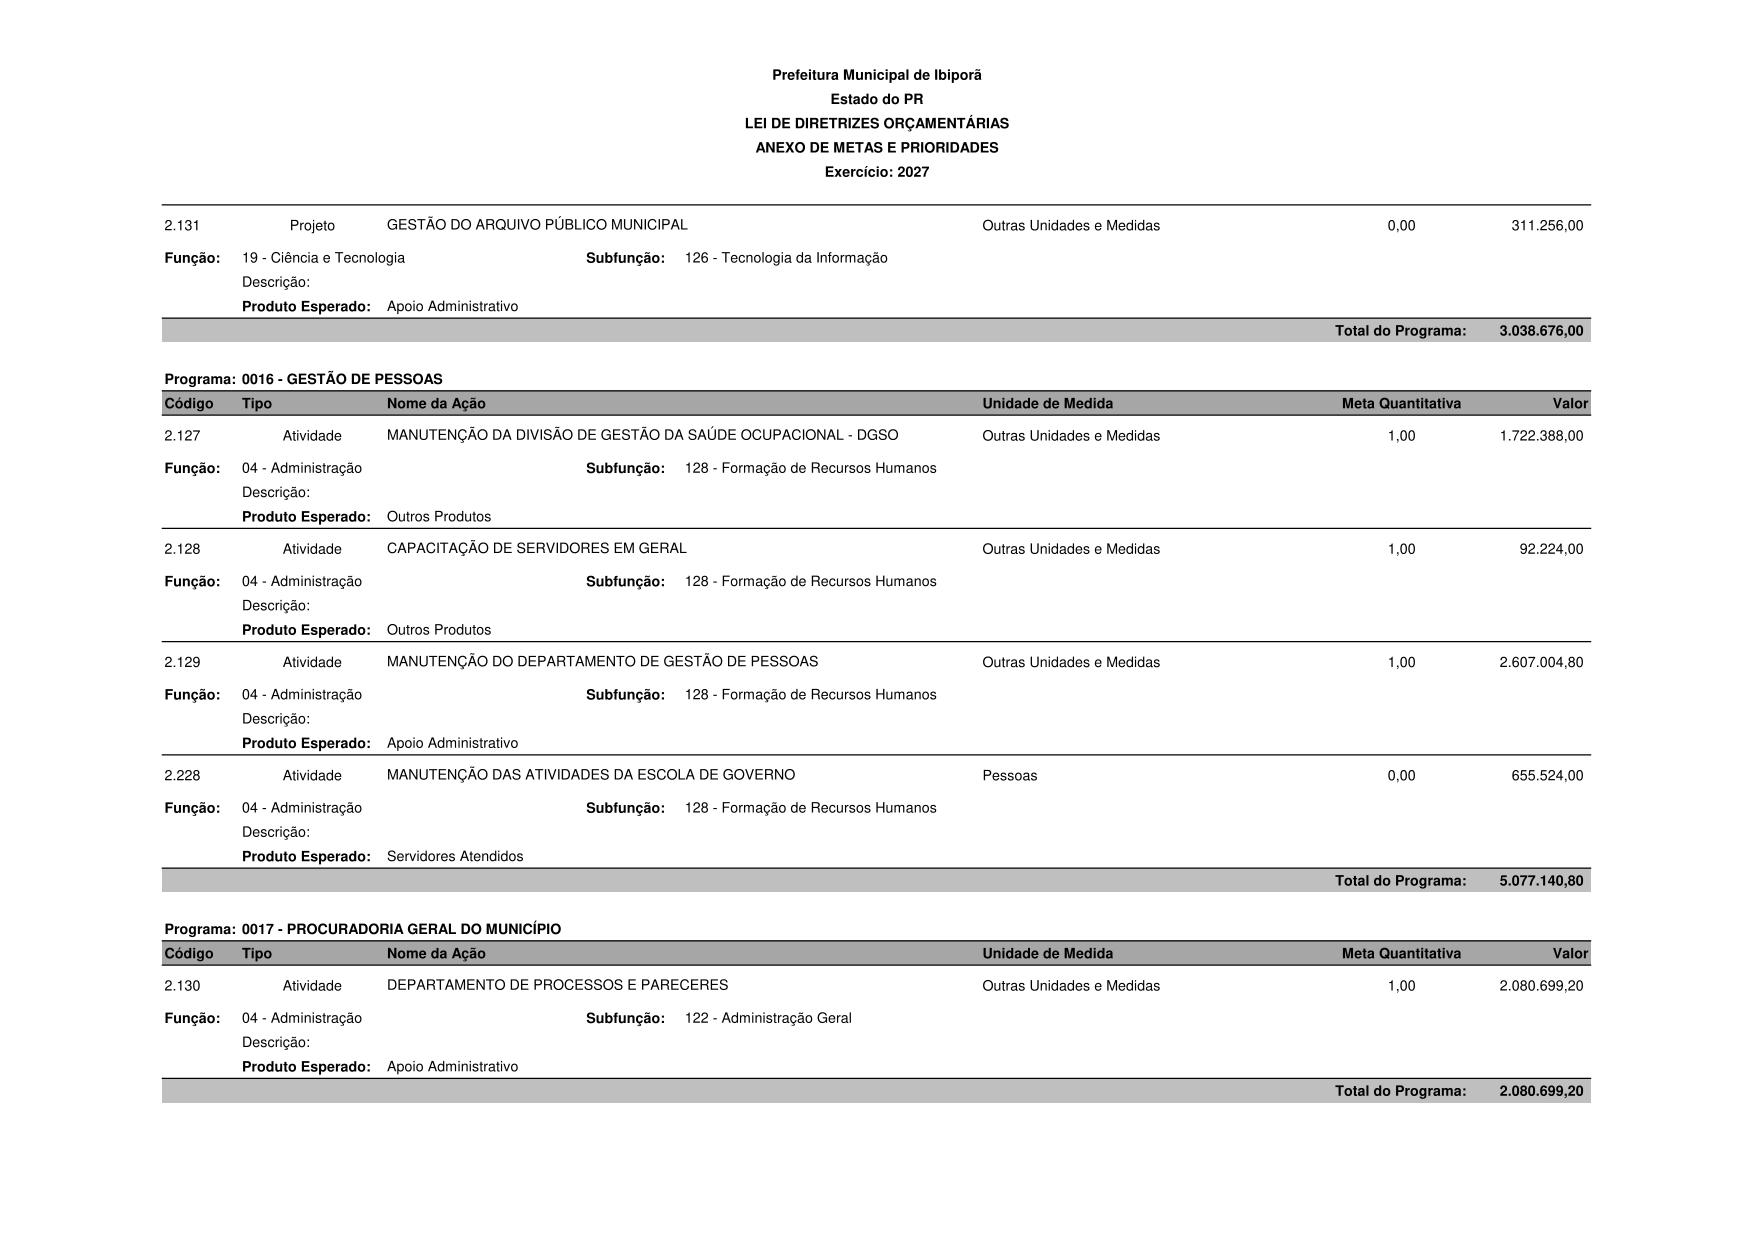
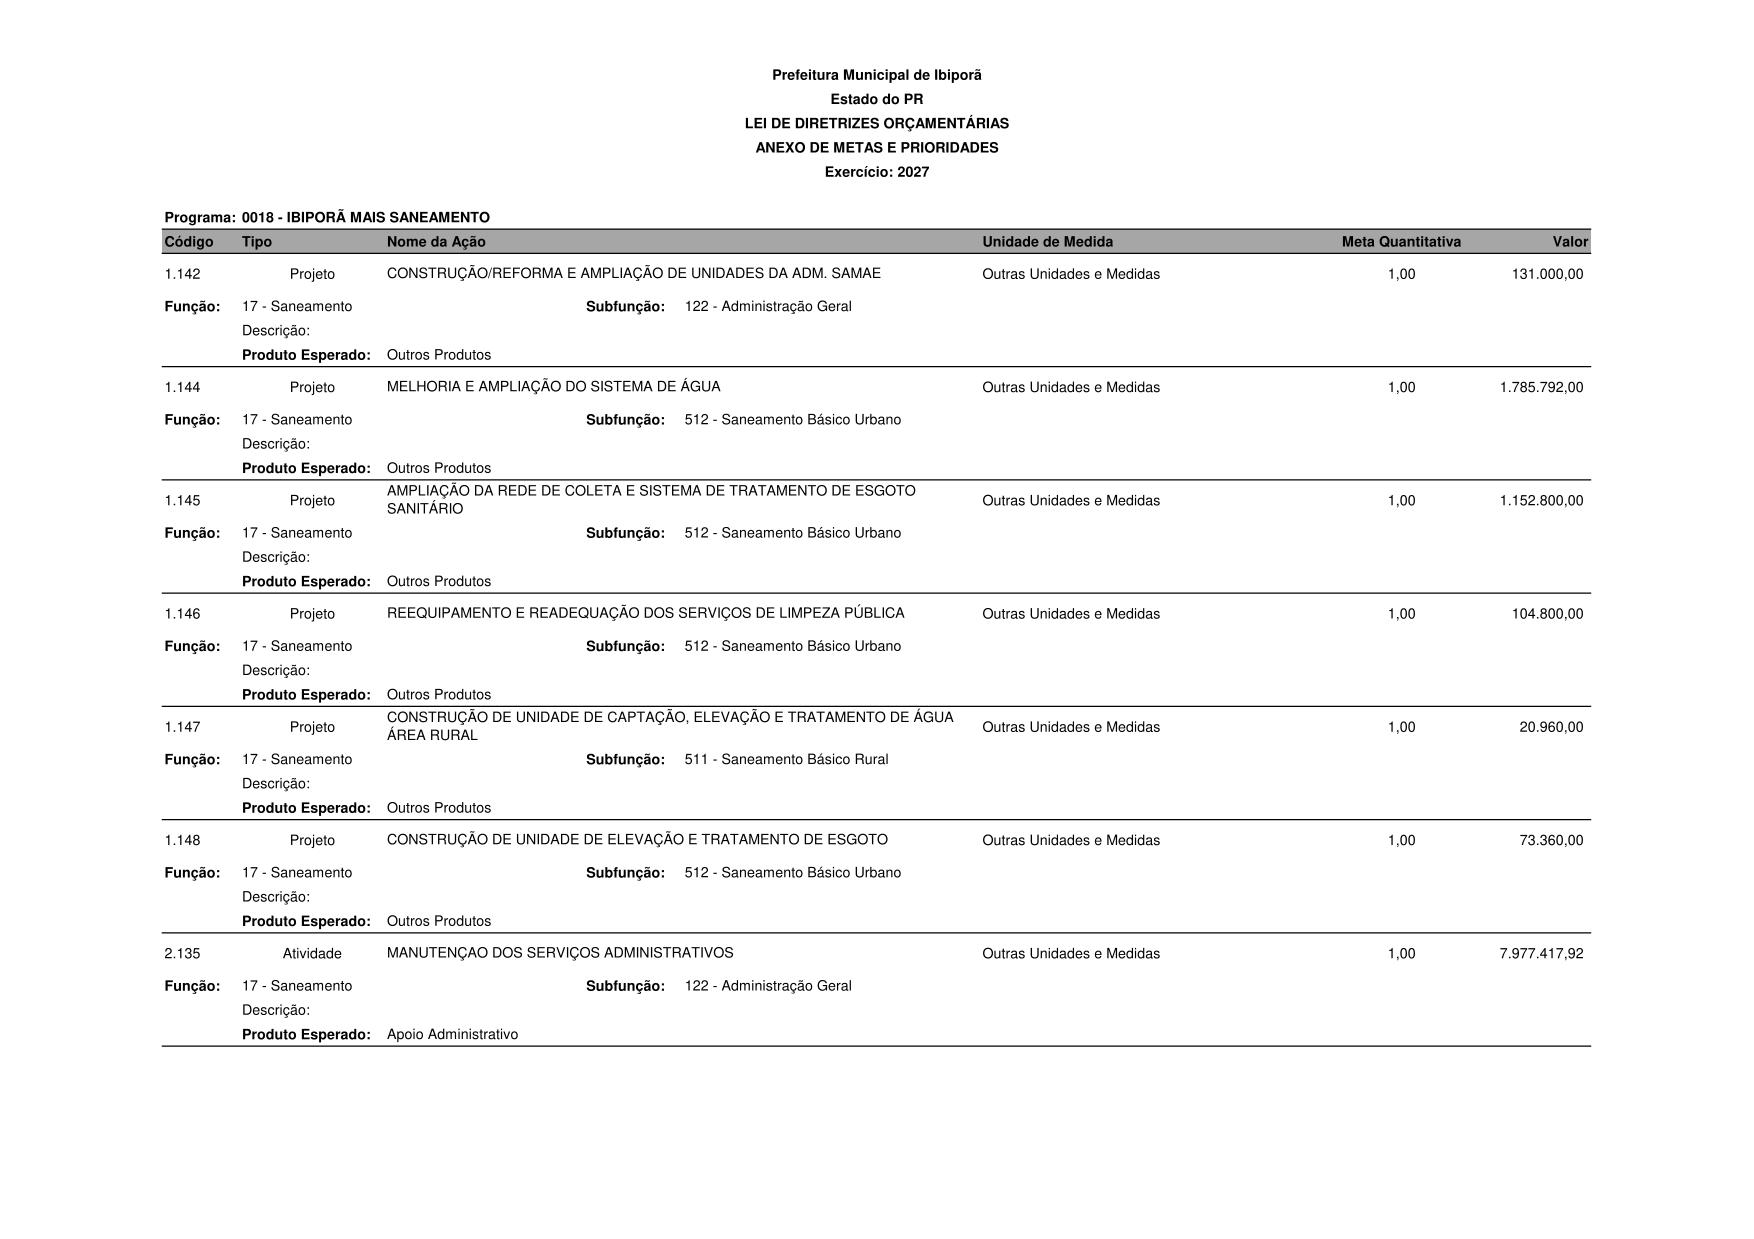
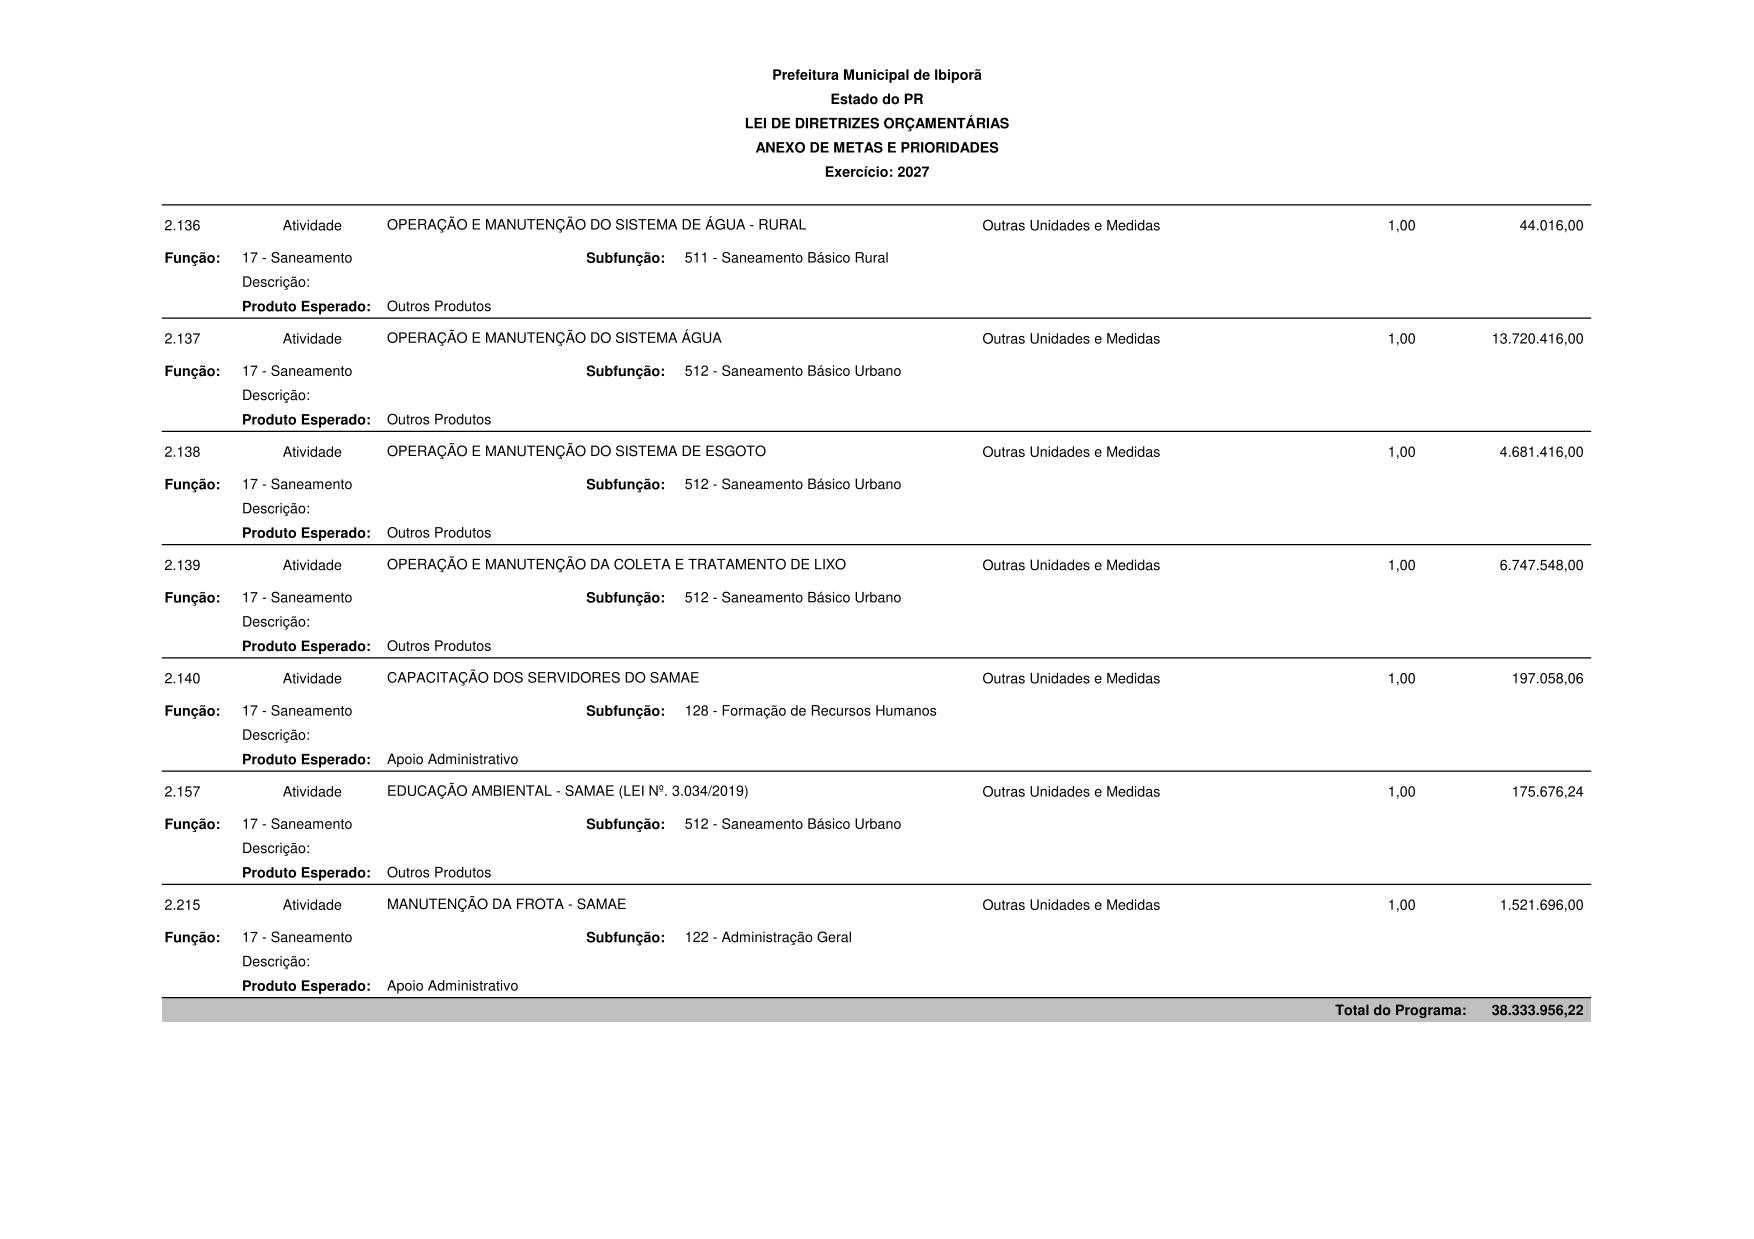
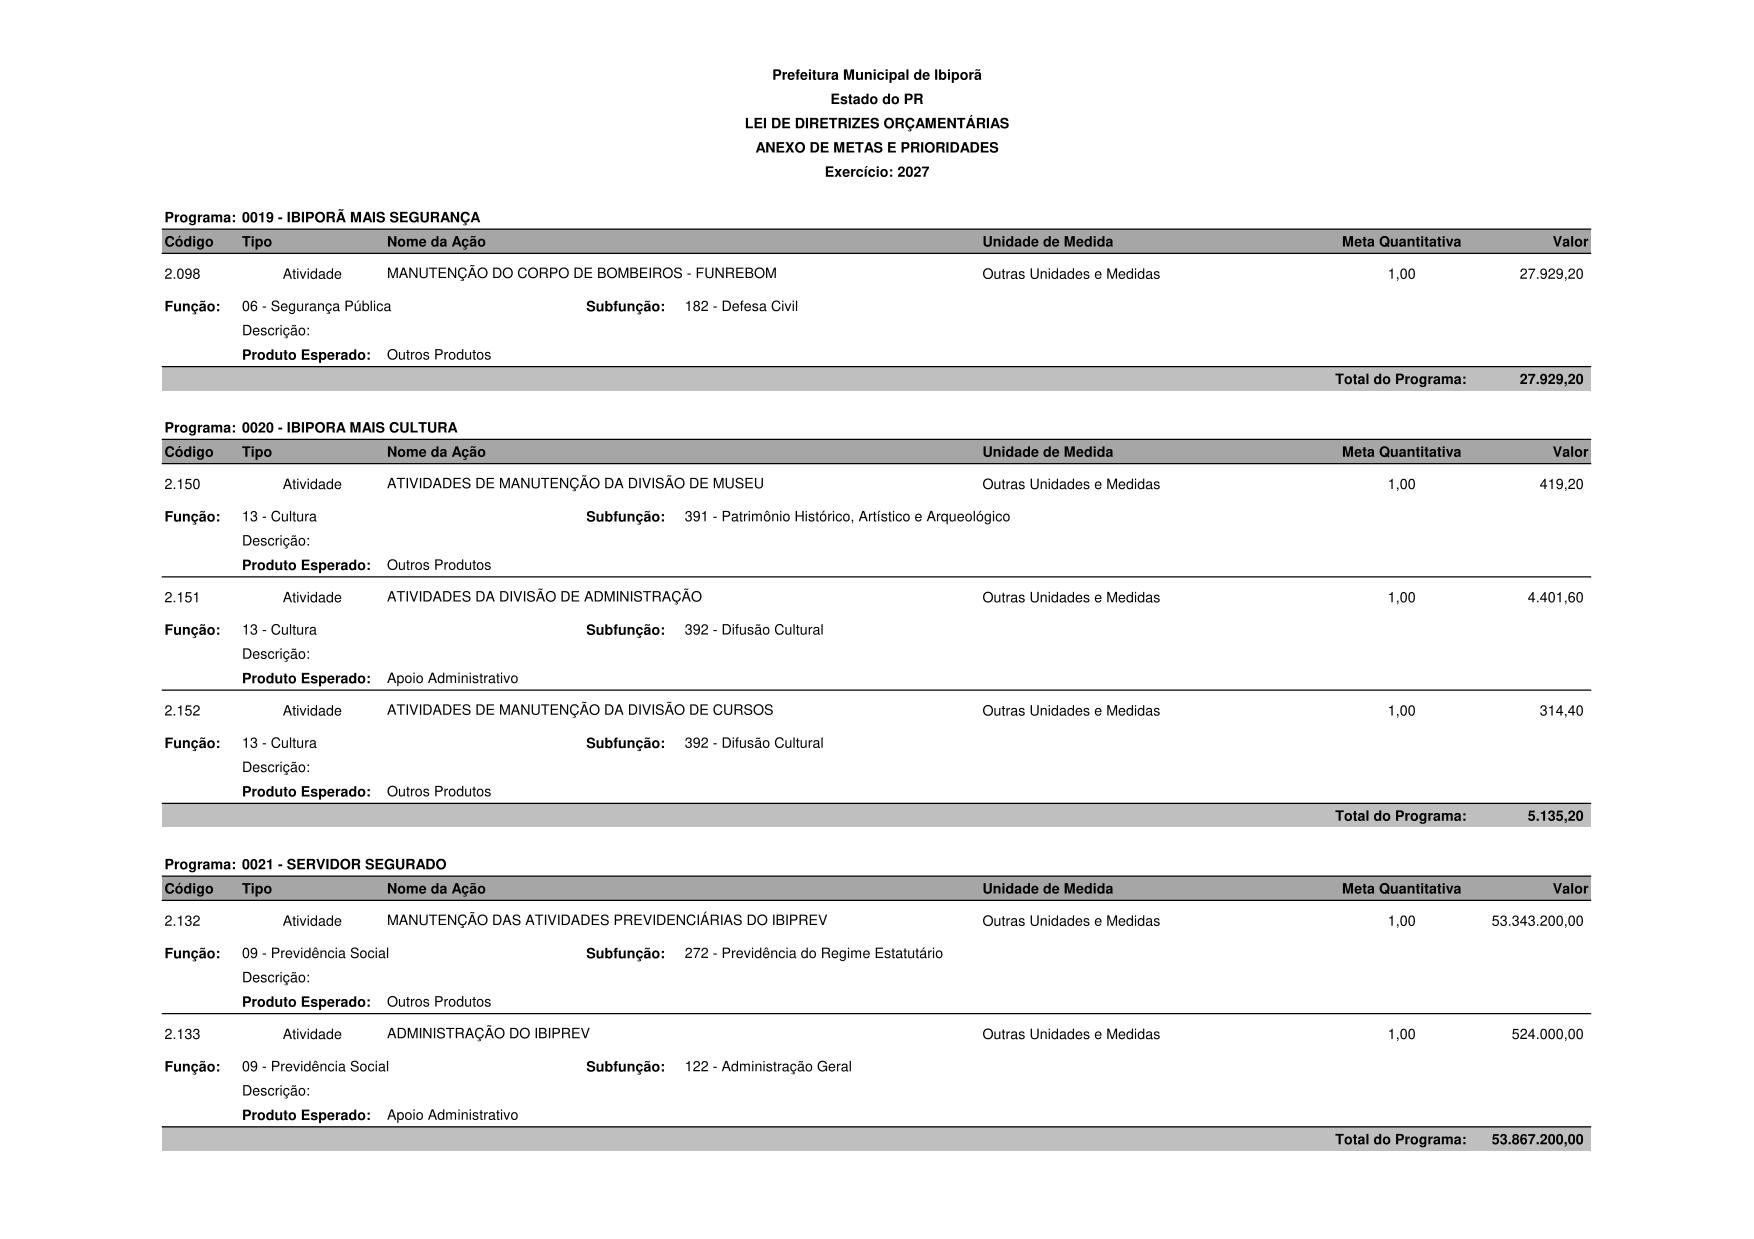
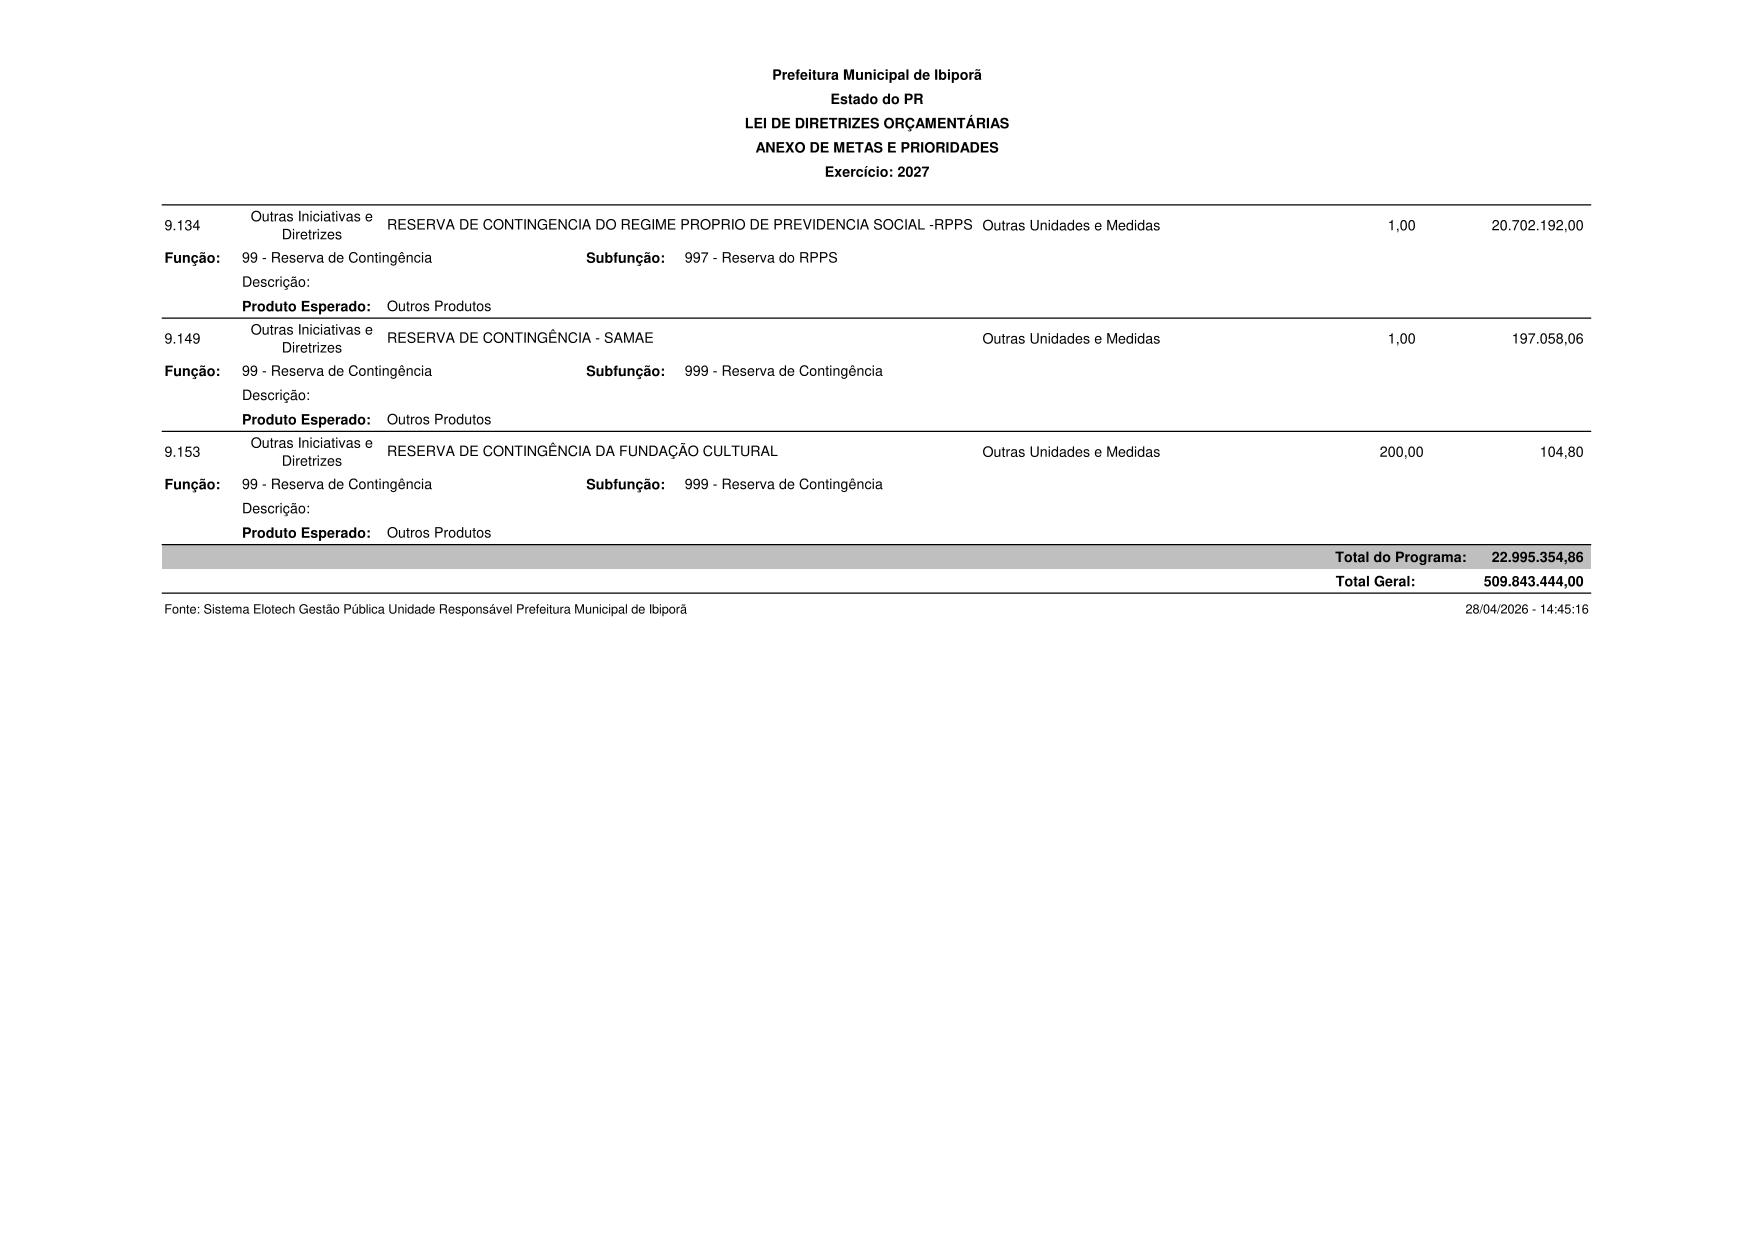
Art. 2º As prioridades e metas da Administração Municipal para o exercício financeiro de 2027 estão definidas e demonstradas no Plano Plurianual de 2026 a 2029, compatíveis com os objetivos e normas estabelecidas nesta lei.
§ 1º Os recursos estimados na Lei Orçamentária para 2027 serão destinados, prioritariamente, para os programas: “Educação para o Século XXI: acolhedora, solidária e inovadora”, “Ibiporã + Saúde” “Ibiporã + Obras”, “Ibiporã + Sustentável” e “Ibiporã + Saneamento”, não se constituindo, entretanto, em limite à programação das despesas.
§ 2º Na elaboração da proposta orçamentária para 2027, o Poder Executivo poderá aumentar ou diminuir as metas físicas estabelecidas nesta lei, a fim de compatibilizar a despesa fixada à receita estimada, de forma a preservar o equilíbrio das contas públicas.
Art. 3º Os programas priorizados por esta lei e contemplados no Plano Plurianual, os quais integrarem a Lei Orçamentária de 2027, serão objeto de avaliação permanente pelos responsáveis, de modo a acompanhar o cumprimento dos seus objetivos, corrigirem desvios e avaliar seus custos e cumprimento das metas físicas estabelecidas (artigo 4º, I, "e" da Lei Complementar nº 101/2000).
CAPÍTULO III
ORGANIZAÇÃO E DIRETRIZES PARA ELABORAÇÃO E EXECUÇÃO DO ORÇAMENTO
Seção I
Organização dos Orçamentos
Art. 4º O orçamento para o exercício financeiro de 2027 abrangerá os Poderes Executivo e Legislativo, Fundação Cultural, Instituto de Previdência de Ibiporã e Serviço Autônomo Municipal de Água e Esgoto, que recebem recursos do Tesouro e da Seguridade Social, e será estruturado em conformidade com a Estrutura Organizacional estabelecida em cada entidade da Administração Municipal.
Art. 5º O Orçamento para exercício de 2027 obedecerá, dentre outros, o princípio da transparência e, principalmente, do equilíbrio entre receitas e despesas, abrangendo os Poderes Executivo e Legislativo, Fundação Cultural, Instituto de Previdência de Ibiporã e o Serviço Autônomo Municipal de Água e Esgoto (artigos 1º, § 1º, 4º I, "a" e 48 da Lei Complementar nº 101/2000).
Art. 6º O Poder Legislativo, a Fundação Cultural, o Instituto de Previdência de Ibiporã e o Serviço Autônomo Municipal de Água e Esgoto terão até o dia 31/07/2026 para encaminharem suas propostas orçamentárias, de modo que o município tenha tempo hábil de consolidá-las e encaminhar a peça final para análise e votação.
Art. 7º O Orçamento dos Poderes Executivo e Legislativo, Fundação Cultural, Instituto de Previdência de Ibiporã e o Serviço Autônomo Municipal de Água e Esgoto deverão ser elaborados considerando-se as limitações Constitucionais.
Art. 8º A Lei Orçamentária para 2027 evidenciará as Receitas e Despesas de cada uma das unidades gestoras, especificará os vínculos a Fundos, Autarquias e aos Orçamentos Fiscais e da Seguridade Social, desdobradas as despesas por função, subfunção, programa, projeto, atividade ou operações especiais e, quanto a sua natureza, por categoria econômica, grupo de natureza de despesa, modalidade de aplicação e elemento de despesa, tudo em conformidade com as Portarias SOF/STN 42/1999 e 163/2001, e alterações posteriores, as quais conterão os Anexos exigidos nas Portarias da Secretaria do Tesouro Nacional - STN.
Art. 9º As obras em andamento e a conservação do patrimônio público terão prioridade sobre projetos novos na alocação de recursos orçamentários, salvo projetos programados com recursos de transferência voluntária e operação de crédito.
Art. 10. O Chefe do Poder Executivo Municipal estabelecerá em até 30 dias após a publicação da Lei Orçamentária Anual, a programação financeira das receitas e despesas e o cronograma de execução mensal ou bimestral para as Unidades Gestoras.
Art. 11. Os investimentos com duração superior a 12 (doze) meses só constarão da Lei Orçamentária Anual se contemplados no Plano Plurianual.
Art. 12. Durante a execução orçamentária de 2027, se o Poder Executivo Municipal for autorizado por lei, poderá incluir novos projetos, atividades ou operações especiais no orçamento das Unidades Gestoras na forma de crédito especial, desde que se enquadre nas prioridades para o exercício de 2027.
Art. 13. A Mensagem de Encaminhamento da Proposta Orçamentária de que trata o artigo 22, parágrafo único, I da Lei nº 4.320/1964, conterá todos os anexos exigidos na legislação pertinente.
Art. 14. A previsão das receitas e a fixação das despesas serão estabelecidas para 2027 a preços correntes.
Art. 15. Os estudos para definição dos Orçamentos da Receita para 2027 deverão observar os efeitos da alteração da legislação tributária, os incentivos fiscais autorizados, a inflação do período, o crescimento econômico, a ampliação da base de cálculo dos tributos e a sua evolução nos últimos três exercícios e a projeção para os dois seguintes.
Art. 16. A renúncia de receita estimada para o exercício de 2027, constante do anexo próprio desta lei, não será considerada para efeito de cálculo do orçamento da receita.
Art. 17. As análises para definição dos Orçamentos das Despesas para 2027 deverão observar o previsto no Plano Plurianual (PPA) para o quadriênio 2026-2029, em especial as obrigações constitucionais, legais e de pagamento do serviço da dívida. Do mesmo modo, especial atenção deverá ser dada às despesas necessárias para execução dos programas prioritários previstos no art. 2°, §1º, desta Lei.
Art. 18. Na fixação da despesa deverão ser observados os seguintes limites mínimos e máximos:
I - As despesas com manutenção e desenvolvimento do ensino não serão inferiores a 25% (vinte e cinco por cento) da receita resultante de impostos, incluídas as transferências oriundas de impostos, consoante o disposto no artigo 212 da Constituição Federal; e
II - As despesas com saúde não serão inferiores ao percentual definido na Lei Complementar nº 141/2012.
Art. 19. A execução do Orçamento da Despesa obedecerá, dentro de cada Projeto, Atividade ou Operações Especiais, a dotação fixada para cada Grupo de Natureza de Despesa/Modalidade de Aplicação, com apropriação dos gastos nos respectivos elementos de que trata a Portaria STN-MF nº 163/2001.
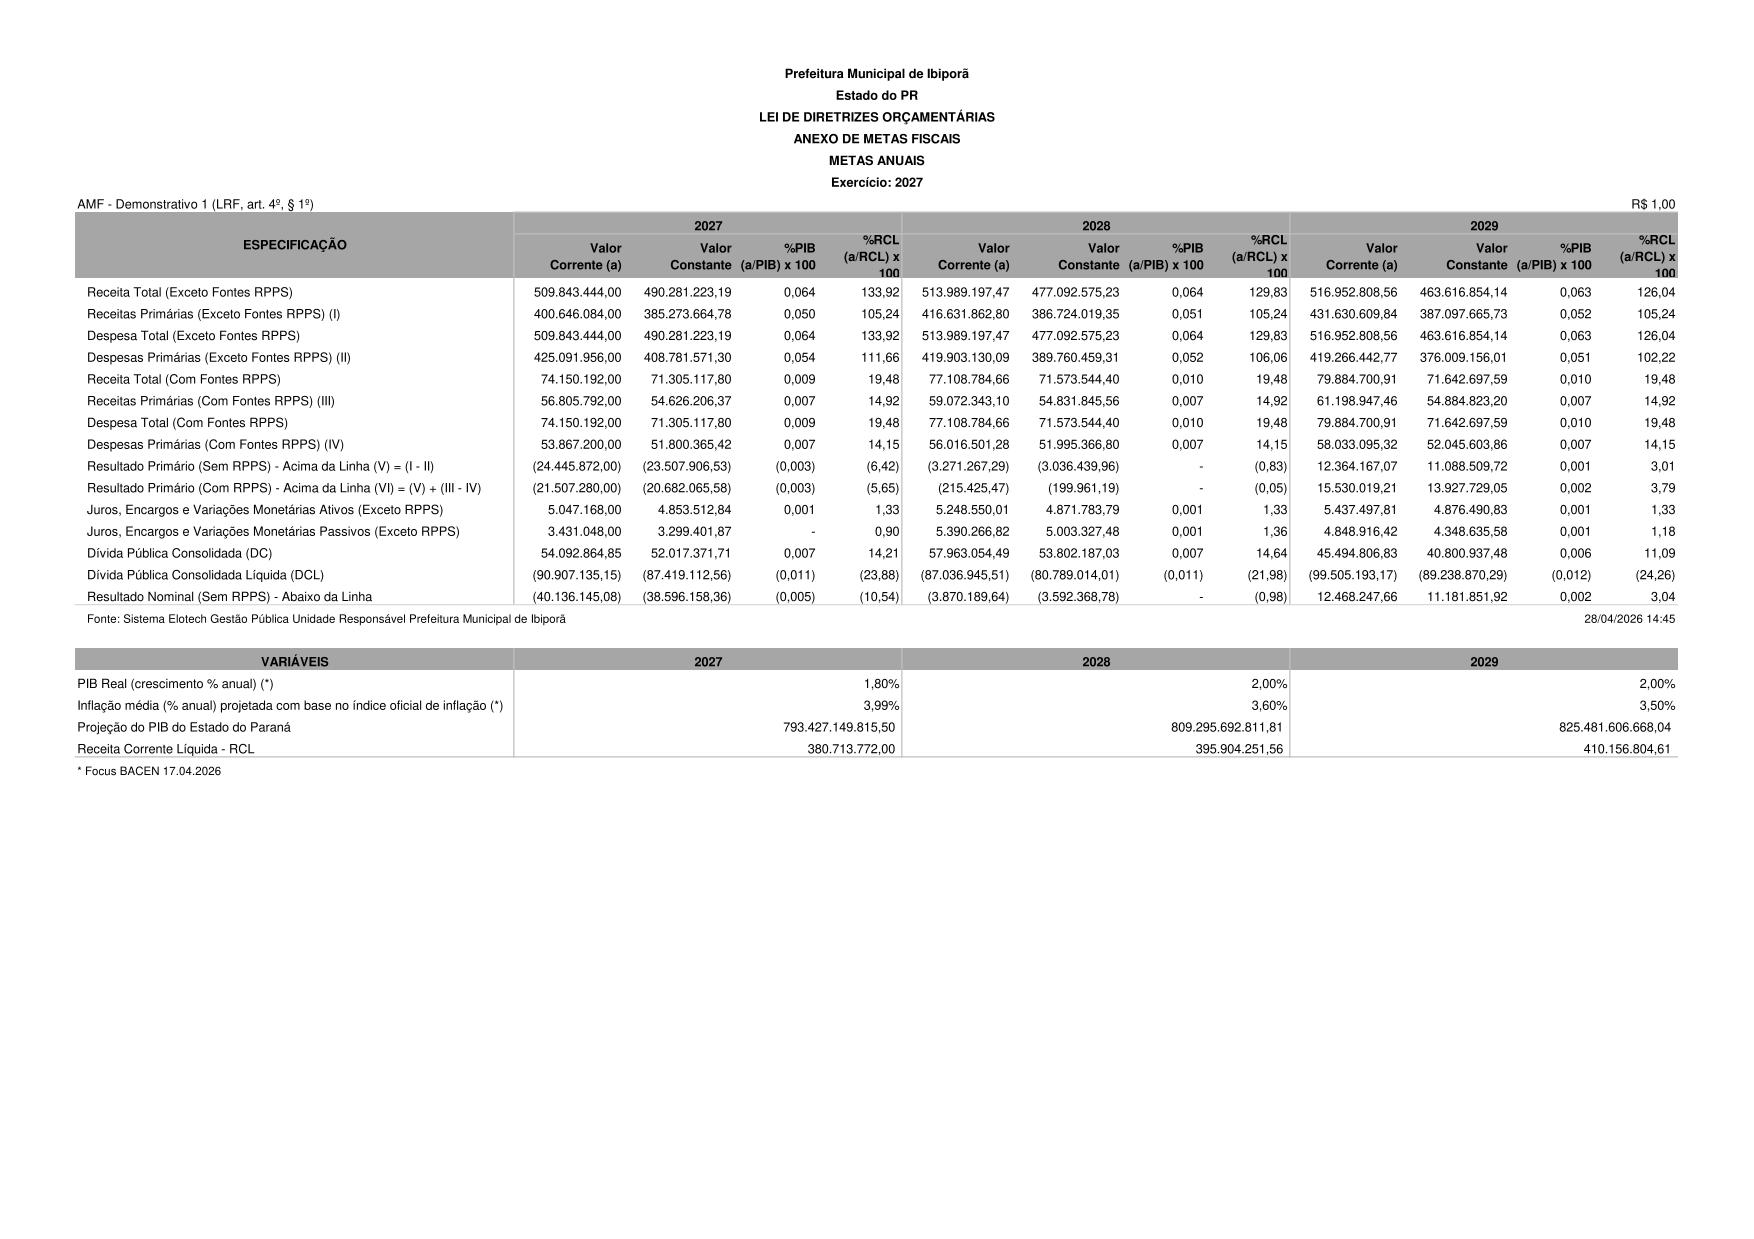
§1° A transposição, o remanejamento ou a transferência de recursos de um Grupo de Natureza de Despesa/Modalidade de Aplicação para outro, dentro de cada Projeto, Atividade ou Operações Especiais, poderá ser feita por Decreto do Prefeito Municipal no âmbito do Poder Executivo e por Decreto Legislativo do Presidente da Câmara no âmbito do Poder Legislativo.
§2° Quando se tratar de alteração orçamentária por anulação, deverão ser observadas as mesmas secretarias, programas, categoria econômica e fonte, em limite a ser definido na Lei Orçamentária de 2027, exceto as alterações autorizadas por leis específicas, que não carecem de limitador.
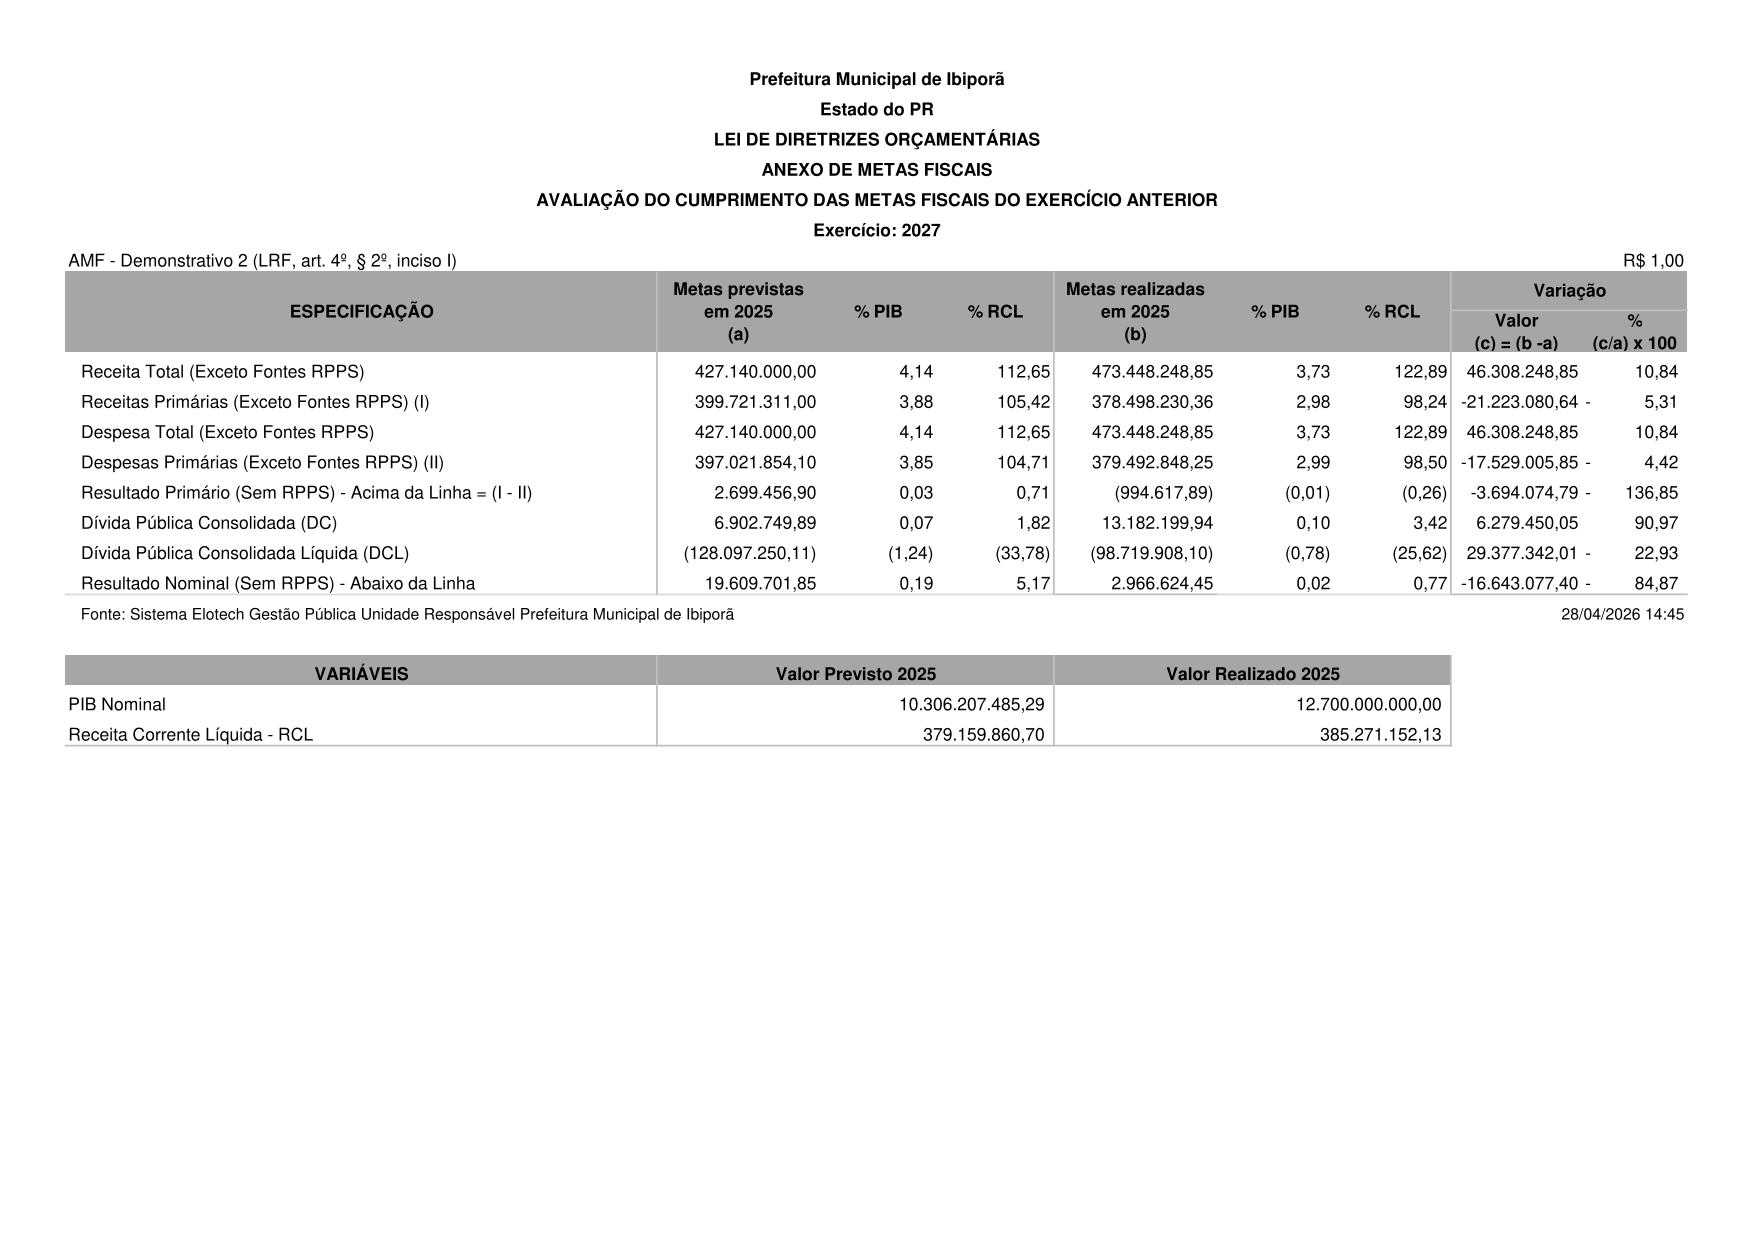
§3º Fica autorizada a flexibilização das fontes de recursos por meio de crédito adicional suplementar.
Art. 20. Os procedimentos administrativos de estimativa do impacto orçamentário-financeiro e a declaração do ordenador da despesa, de que trata o artigo 16, I e II da Lei Complementar nº 101/2000, deverão ser inseridos no processo que abriga os autos da licitação ou sua dispensa/inexigibilidade.
Parágrafo Único. Para efeito do disposto no artigo 16, § 3º da Lei Complementar nº 101/2000, são consideradas despesas irrelevantes, aquelas decorrentes da criação, expansão ou aperfeiçoamento da ação governamental que acarrete aumento da despesa, cujo montante no exercício financeiro de 2025, em cada evento, não exceda ao valor limite para dispensa de licitação, fixado no artigo 75, da Lei nº 14.133/2021, devidamente atualizado.
Art. 21. Os Projetos e Atividades priorizados na Lei Orçamentária para 2027 com dotações vinculadas e fontes de recursos oriundos de transferências voluntárias, operações de crédito, alienação de bens e outras extraordinárias, só serão executados e utilizados a qualquer título, se ocorrer ou estiver garantido o seu ingresso no fluxo de caixa, respeitado ainda o montante ingressado ou garantido.
Art. 22. Despesas de competência de outros entes da federação só serão assumidas pela Administração Municipal quando firmados convênios, acordos ou ajustes e previstos recursos na lei orçamentária.
Seção II
Limitação Orçamentária e Financeira
Art. 23. Na execução do orçamento, verificado que o comportamento da receita poderá afetar o cumprimento das metas de resultado primário ou nominal, e/ou for constatado o excesso de dívida consolidada líquida, os Poderes Executivo e Legislativo, de forma proporcional às suas dotações, e observadas a fonte de recursos, adotarão o mecanismo de limitação de empenhos e movimentação financeira nos montantes necessários, para as dotações abaixo:
I - Transferências voluntárias promovidas pelo Município;
II - Despesas de Capital, em especial Obras em geral; e
III - Dotação para material de consumo e outros serviços de terceiros das diversas atividades.
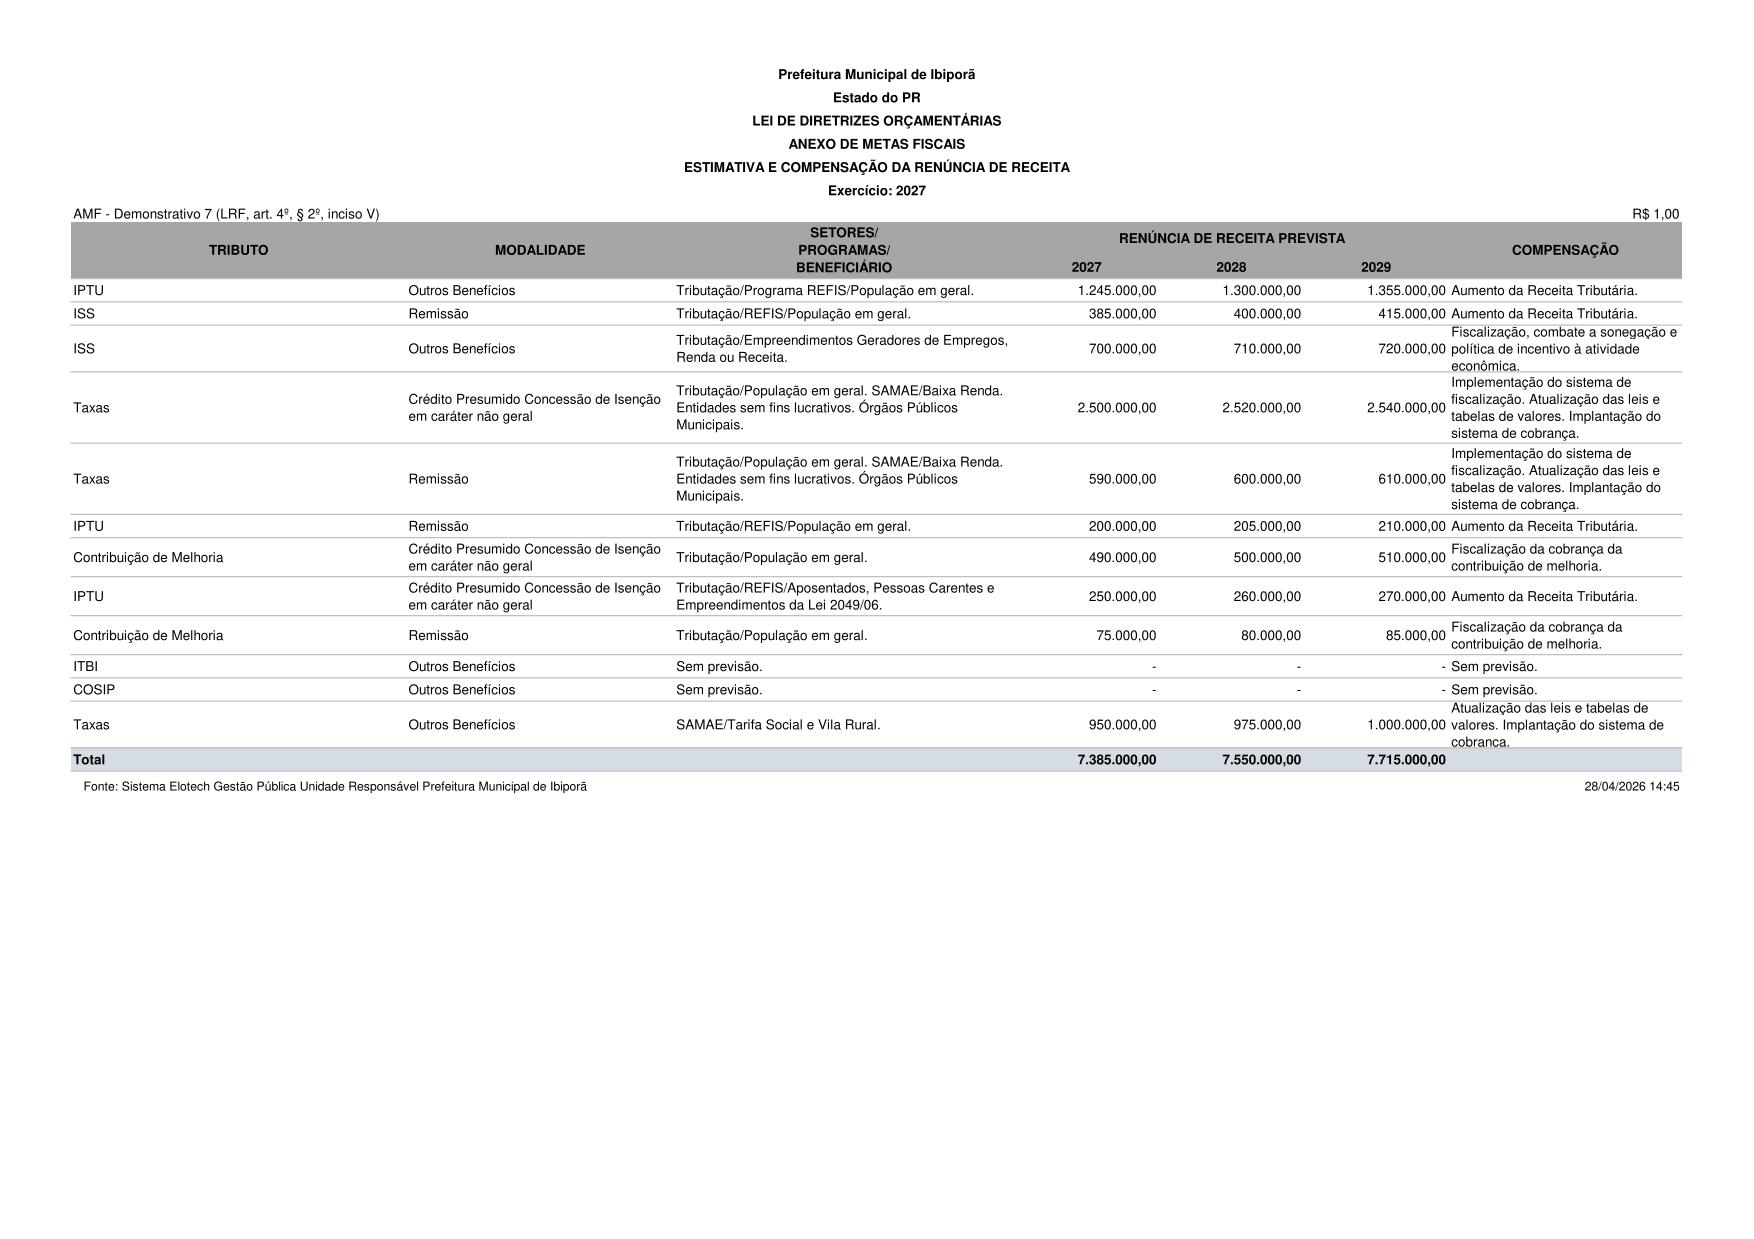
Parágrafo Único. Na avaliação do cumprimento das metas bimestrais de arrecadação para implementação ou não do mecanismo da limitação de empenho e movimentação financeira, será considerado ainda o resultado financeiro apurado no Balanço Patrimonial do exercício anterior, em cada fonte de recursos.
Art. 24. Em conformidade com o Art. 9, §2º, da Lei Complementar n°101/2000, as despesas decorrentes de obrigações constitucionais e legais, além das relativas ao pagamento do serviço da dívida não serão objeto de limitação de empenho.
Seção III
Execução Provisória do Projeto de Lei Orçamentária
Art. 25. Se o Projeto de Lei Orçamentária de 2027 não for sancionado pelo Chefe do Executivo até 31 de dezembro de 2026, a programação dele constante poderá ser executada para o atendimento de:
I - Despesas com obrigações constitucionais ou legais;
II - Ações relacionadas aos programas: “Educação para o Século XXI: acolhedora, solidária e inovadora”, “Ibiporã + Saúde”, “Ibiporã + Obras”, “Ibiporã + Sustentável” e “Ibiporã + Saneamento";
III - Ações de prevenção a desastres classificadas na subfunção Defesa Civil; e
IV - Outras despesas correntes de caráter inadiável, até o limite de um doze avos do valor previsto, multiplicado pelo número de meses decorridos até a publicação da respectiva Lei.
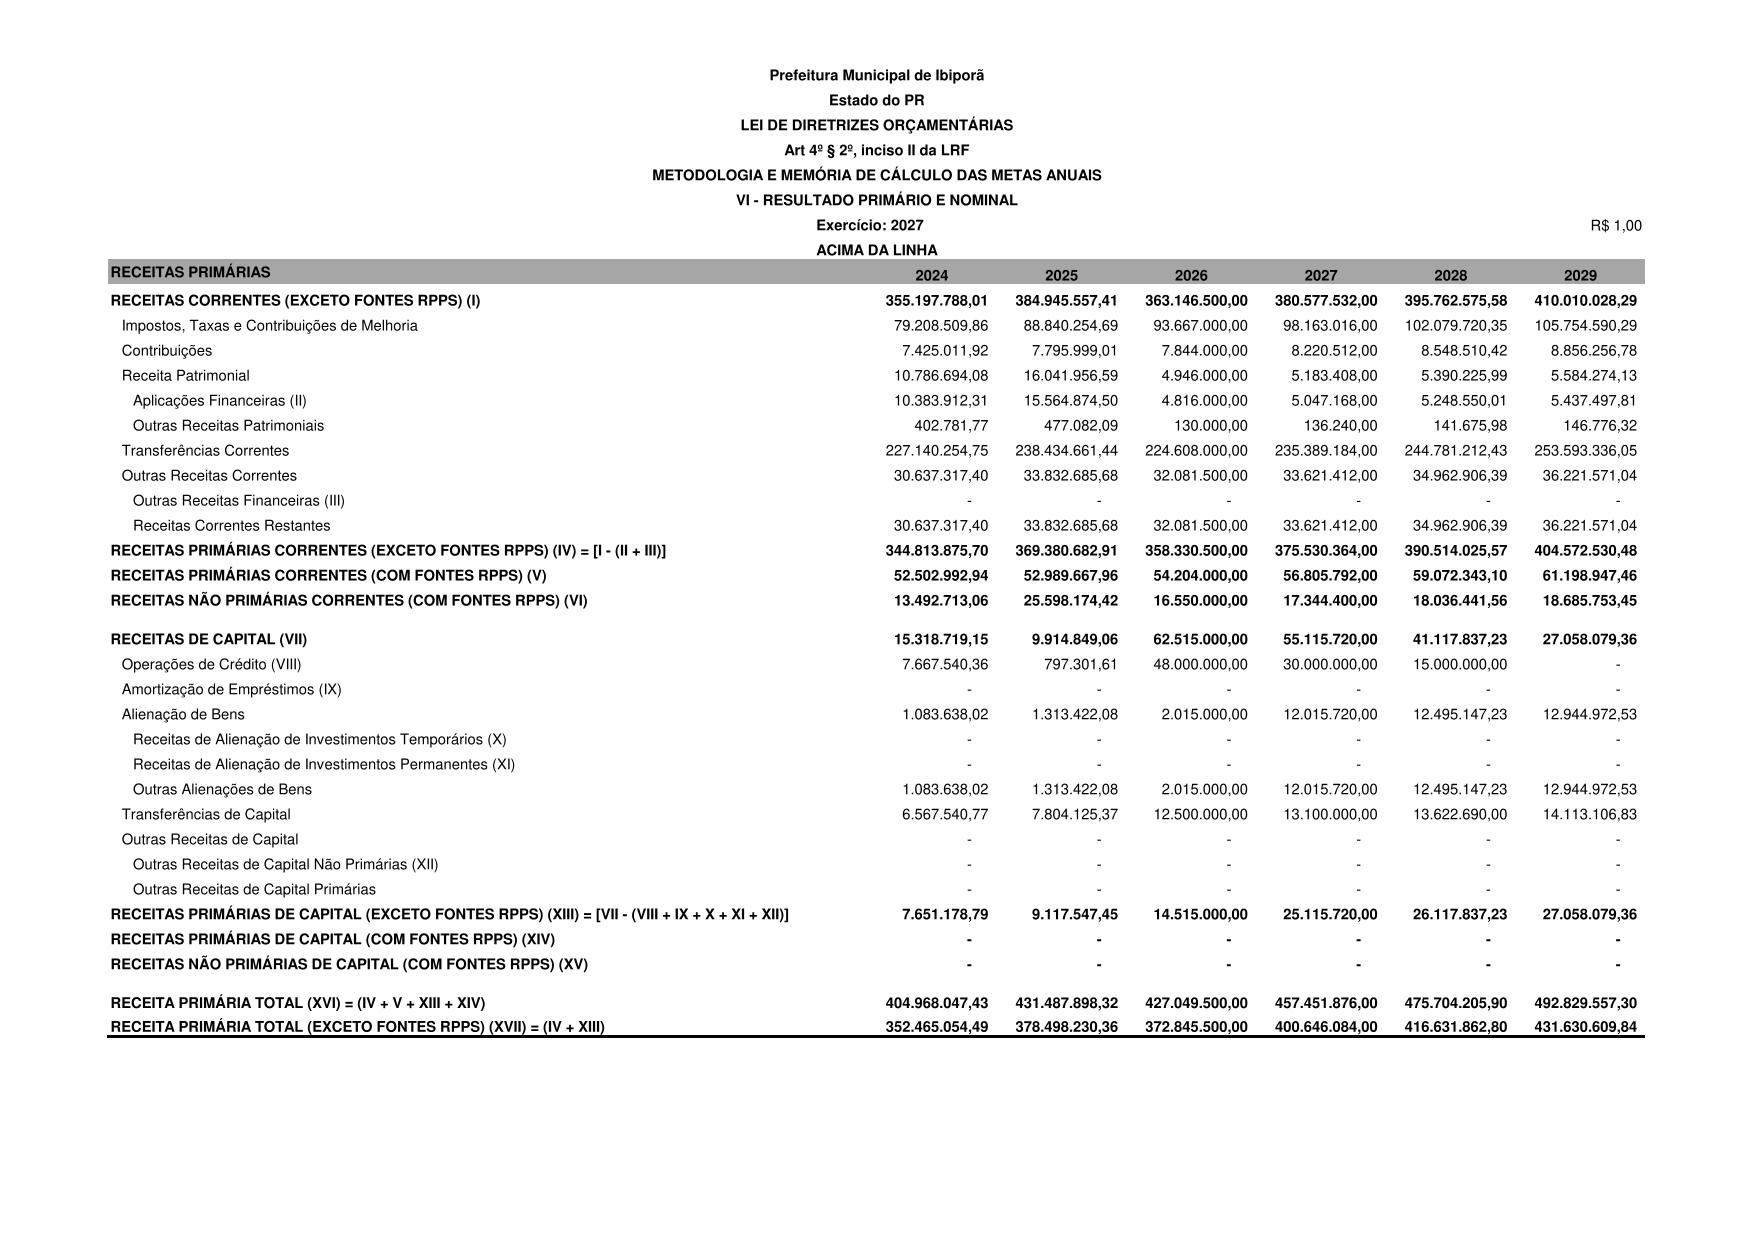
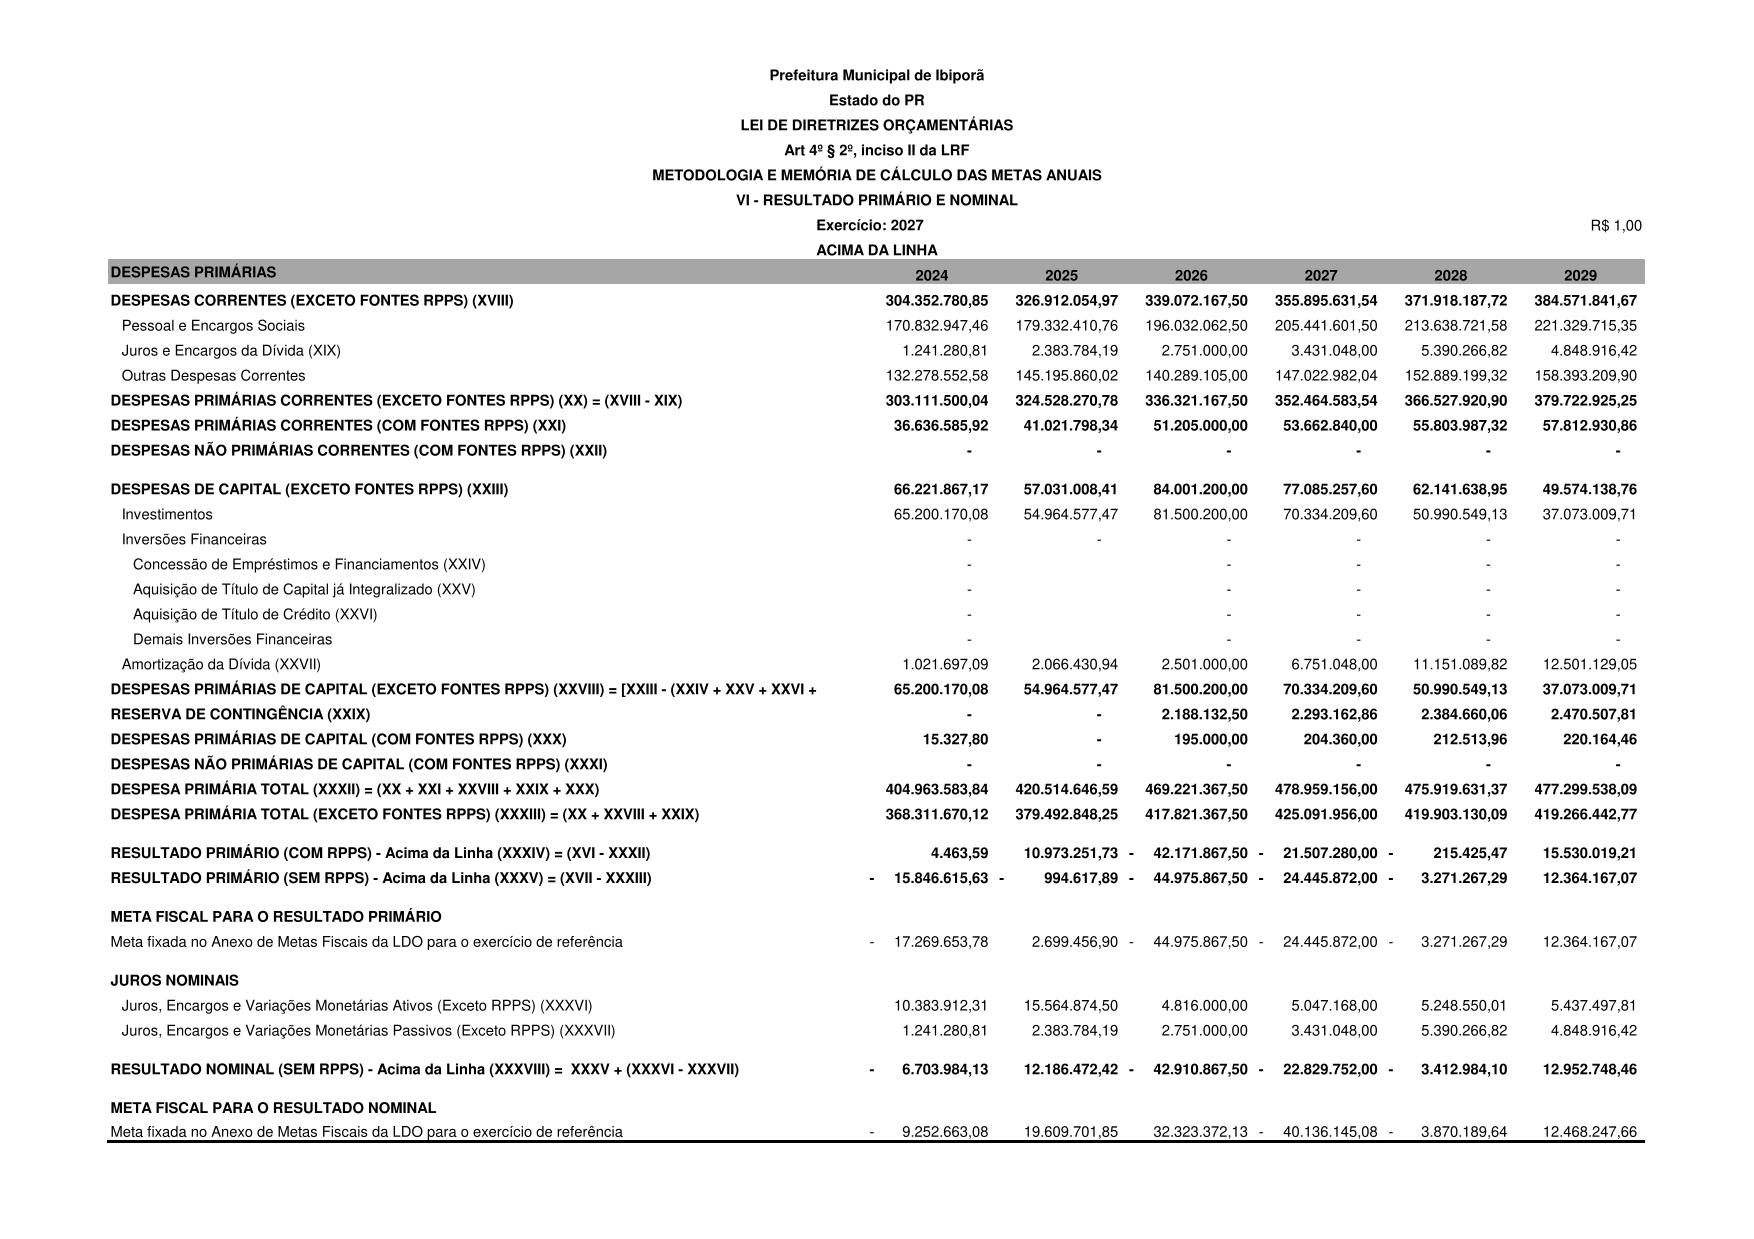
Seção IV
Reserva de Contingência
Art. 26. O Orçamento para o exercício de 2027 destinará recursos para a Reserva de Contingência, os quais não serão inferiores a 0,5% das Receitas Correntes Líquidas previstas.
§ 1º Os recursos da Reserva de Contingência serão destinados ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, obtenção de resultado primário positivo, se for o caso, e também para abertura de Créditos Adicionais Suplementares, conforme disposto no artigo 5º da Portaria MPO nº 42/1999 e artigo 8º da Portaria STN-MF nº 163/2001 (artigo 5º III, "b" da Lei Complementar nº 101/2000).
§ 2º Os recursos da Reserva de Contingência destinados a riscos fiscais, caso estes não se concretizem até o dia 01 de dezembro de 2027, poderão ser utilizados por ato do Chefe do Poder Executivo Municipal para abertura de créditos adicionais suplementares de dotações que se tornaram insuficientes.
CAPÍTULO IV
DISPOSIÇÕES SOBRE A POLÍTICA E AS DESPESAS COM PESSOAL
Art. 27. Para fins de atendimento ao disposto no artigo 169, § 1º, II, da Constituição Federal, ficam o Executivo e o Legislativo Municipal autorizados, mediante lei específica, a criar cargos e funções, alterar a estrutura de carreira, corrigir ou aumentar a remuneração de servidores, conceder vantagens, admitir pessoal aprovado em concurso público ou em caráter temporário na forma de lei, até o montante das quantidades e dos limites orçamentários constantes de anexo específico da Lei Orçamentária de 2027, cujos valores deverão constar de programação orçamentária e ser compatíveis com os limites da Lei de Responsabilidade Fiscal.
Parágrafo Único. Os recursos para as despesas decorrentes destes atos deverão estar previstos na lei de orçamento para 2027.
Art. 28. A política de pessoal abrangendo servidores ativos e inativos do Município será objeto de negociação com os órgãos representativos de classe, formalizada através de atos e instrumentos normativos próprios, nos termos da legislação vigente.
Parágrafo Único. Os reajustes de vencimentos e demais vantagens que venham beneficiar os servidores municipais serão concedidas de acordo com as determinações da política de pessoal, e aprovados pelo Poder Legislativo, através de instrumentos legais específicos, observando-se a data base de 1° de março.
Art. 29. As leis de que tratam as situações previstas no art. 27 deverão ser encaminhadas para deliberação do poder legislativo até 31 de março, e conter:
I - Premissas e metodologia de cálculo utilizada, conforme previsto no artigo 17 da Lei Complementar 101/2000;
II - Demonstrativo do impacto da despesa a ser criada com a propositura, por poder ou órgão, em conformidade com o exigido pelo artigo 20 da Lei Complementar 101/2000; e
III - Manifestação da Secretaria de Finanças sobre o mérito e o impacto orçamentário e financeiro.
Art. 30. Fica delegada à Lei Orçamentária Anual a incumbência de calcular os limites orçamentários com pessoal, devendo quantificar a criação e o provimento de cargos, funções e empregos, além da especificação dos aumentos.
Art. 31. As despesas com pessoal do Poder Executivo Municipal, incluída a remuneração dos agentes políticos, inativos e pensionistas e os encargos patronais, não poderão exceder a 54% (cinquenta e quatro por cento) da receita corrente líquida.
Art. 32. As despesas com pessoal do Poder Legislativo Municipal, incluída a remuneração dos agentes políticos, encargos patronais e proventos de inativos e pensionistas não poderão exceder a 6% (seis por cento) da receita corrente líquida.
Art. 33. Nos casos de necessidade temporária, de excepcional interesse público, devidamente justificado pela autoridade competente, a Administração Municipal poderá autorizar a realização de horas extras pelos servidores, quando as despesas com pessoal não excederem a 95% do limite estabelecido nos artigos 20, III, da Lei Complementar nº 101/2000.
Art. 34. Para efeito desta lei e registros contábeis, entende-se como terceirização de mão de obra a substituição de servidores de que trata o artigo 18, § 1º da Lei Complementar nº 101/2000, a contratação de mão de obra cujas atividades ou funções guardem relação com atividades ou funções previstas no Plano de Cargos da Administração Municipal, ou ainda, atividades próprias da Administração Pública Municipal.
Parágrafo Único. Quando a contratação de mão de obra caracterizar substituição de servidores, a despesa será classificada no elemento de despesa "34 - Outras Despesas de Pessoal decorrentes de Contratos de Terceirização" e, será incluído no cálculo e limite para despesa com pessoal.
CAPÍTULO V
DISPOSIÇÕES SOBRE A DÍVIDA PÚBLICA MUNICIPAL
Art. 35. A Lei Orçamentária de 2027 poderá conter autorização para contratação de Operações de Crédito para atendimento de Despesas de Capital, observado o limite de endividamento de até 50% das Receitas Correntes Líquidas apuradas até o final do semestre anterior a assinatura do contrato, na forma estabelecida nos artigos 30, 31 e 32 da Lei Complementar nº 101/2000.
Art. 36. A contratação de operações de crédito dependerá de autorização em lei específica.
Art. 37. Ultrapassado o limite de endividamento definido na legislação pertinente e enquanto perdurar o excesso, o Poder Executivo obterá resultado primário necessário através da limitação de empenho e movimentação financeira (artigo 31, § 1°, II da Lei Complementar nº 101/2000).
CAPÍTULO VI
DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA
Art. 38. Na elaboração da Lei Orçamentária de 2027, na estimativa das receitas e na fixação das despesas, poderão ser considerados os efeitos de propostas de alterações na legislação tributária e das contribuições, inclusive quando se tratar de desvinculação de receitas que sejam objeto de projeto de lei que estejam em tramitação na Câmara de Vereadores.
Art. 39. O Executivo Municipal, quando autorizado em lei, poderá conceder ou ampliar benefício fiscal de natureza tributária com vistas a estimular o crescimento econômico, a geração de empregos e renda, ou beneficiar contribuintes integrantes de classes menos favorecidas, devendo esses benefícios ser considerados no cálculo do orçamento da receita e ser objeto de estudos do seu impacto orçamentário e financeiro no exercício em que iniciar sua vigência e nos dois subsequentes (artigo 14 da Lei Complementar nº 101/2000).
Art. 40. O ato que conceder ou ampliar incentivo, isenção ou benefício de natureza tributária ou financeira constante do Orçamento da Receita, somente entrará em vigor após adoção de medidas de compensação (artigo 14, § 2º da Lei Complementar nº 101/2000).
Art. 41. Fica o Executivo autorizado a cancelar os tributos lançados e não arrecadados, inscritos em dívida ativa, cujos custos para cobrança sejam superiores ao crédito tributário, não se constituindo como renúncia de receita.
Art. 42. Fica o Executivo Municipal, quando autorizado em Lei, aumentar a carga tributária, podendo esse aumento ser considerado no cálculo do orçamento da receita da Lei Orçamentária de 2027.
Art. 43. Os projetos de Lei de que trata o art. 42 deverão ser devidamente justificados pelo Poder Executivo de sua necessidade para oferecimento de serviços públicos ao contribuinte ou para o exercício de seu poder de polícia.
CAPÍTULO VII
DISPOSIÇÕES SOBRE TRANSFERÊNCIAS PARA ENTIDADES PRIVADAS
Art. 44. A transferência de recursos do Tesouro Municipal a entidades privadas beneficiará somente aquelas de caráter educativo, formação profissional, assistencial, recreativo, cultural, esportivo, ambiental e de cooperação técnica, voltadas para o fortalecimento do associativismo municipal, e dependerá de autorização em Lei específica (artigo 4º, I, "f" e 26 da Lei Complementar nº 101/2000).
CAPÍTULO VIII
DISPOSIÇÕES SOBRE O ANEXO DE METAS FISCAIS E SOBRE O ANEXO DE RISCOS FISCAIS
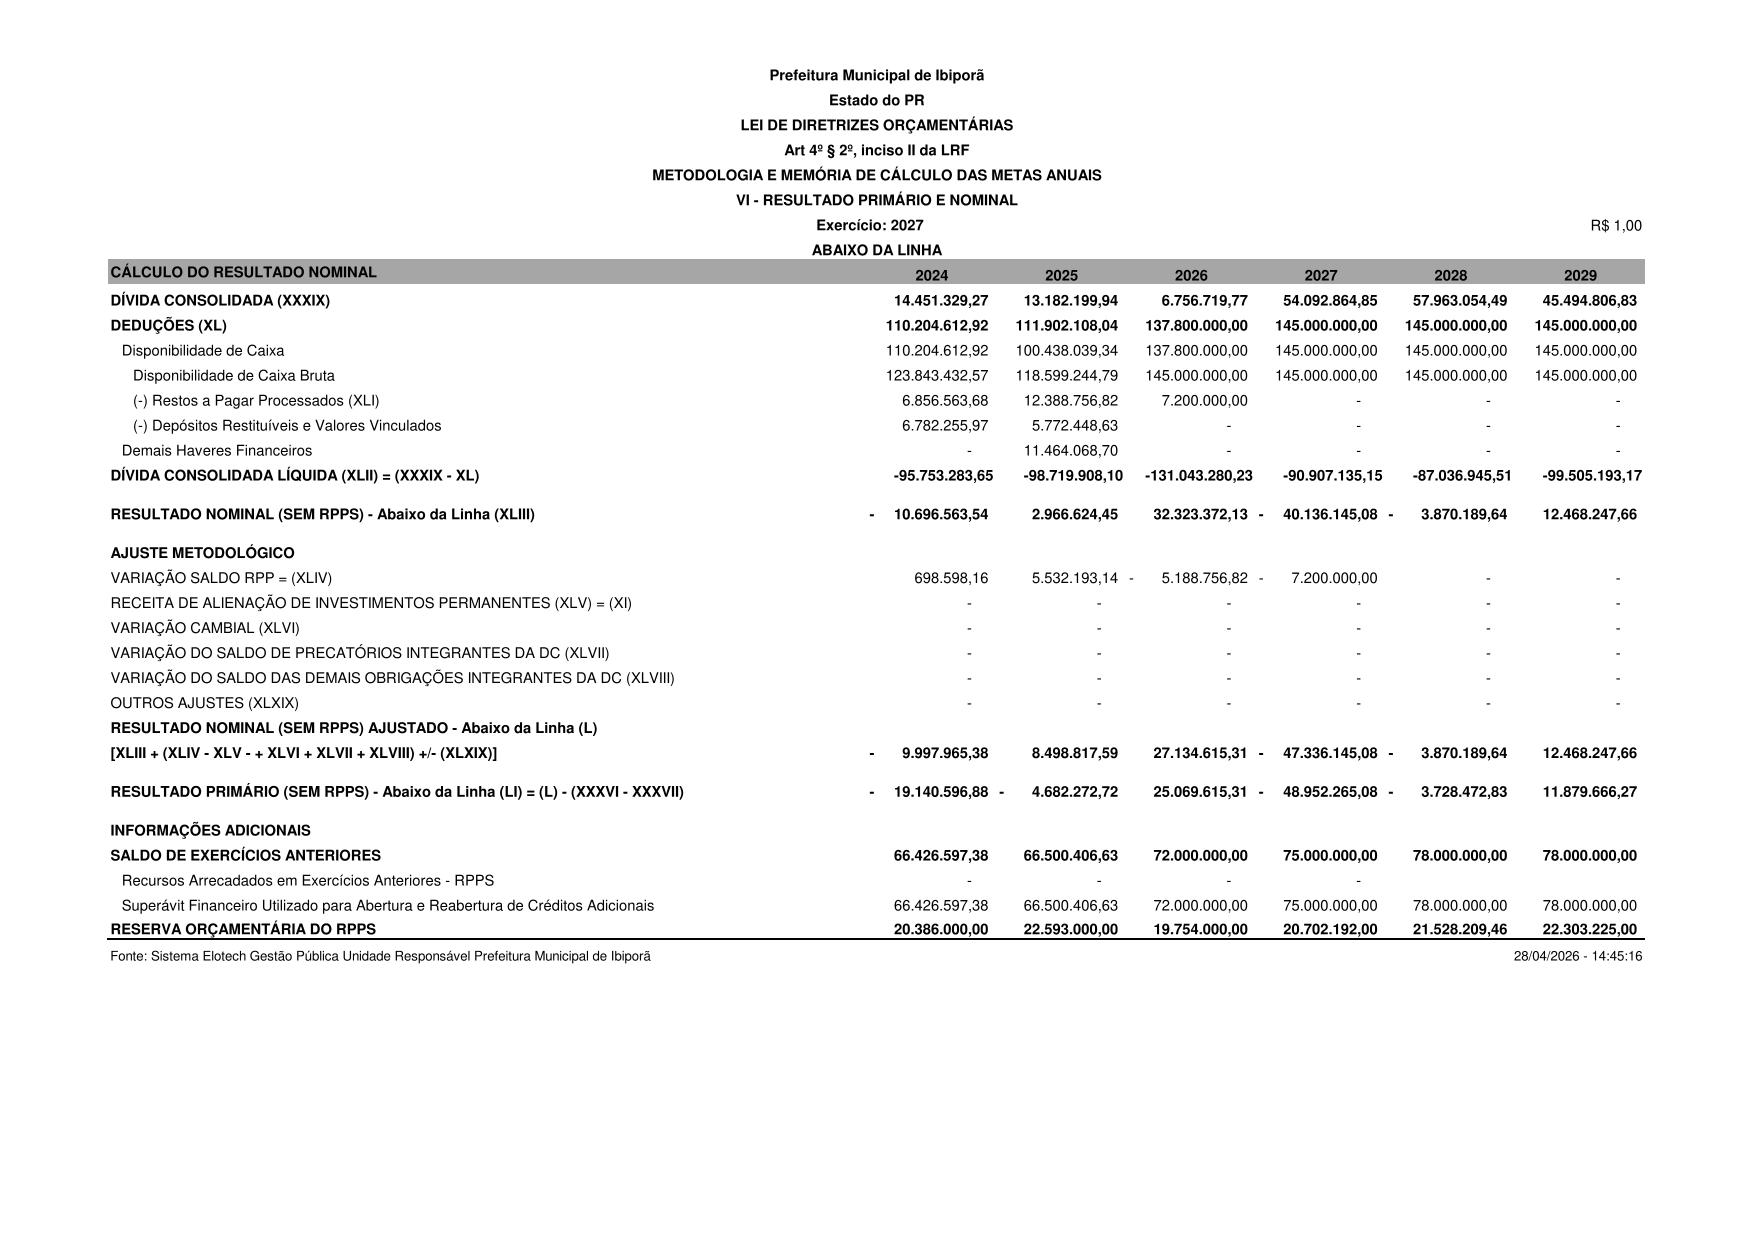
Art. 45. Em cumprimento ao estabelecido no artigo 4º da Lei Complementar nº 101/2000, as metas fiscais de receitas, despesas, resultado primário e nominal e montante da dívida pública para o exercício de 2027 estão identificadas nos Demonstrativos desta lei, em conformidade com a Portaria da Secretaria do Tesouro Nacional (STN) nº 699/2023.
Art. 46. O Anexo Metas Fiscais e o Anexo de Riscos Fiscais estão apresentados conforme preconiza o Manual Técnico da Secretaria do Tesouro Nacional.
§1º O Anexo de Metas Fiscais é constituído dos seguintes demonstrativos, conforme preconiza o Manual Técnico da Secretaria do Tesouro Nacional:
I - Demonstrativo I - Metas Anuais;
II - Demonstrativo II - Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior;
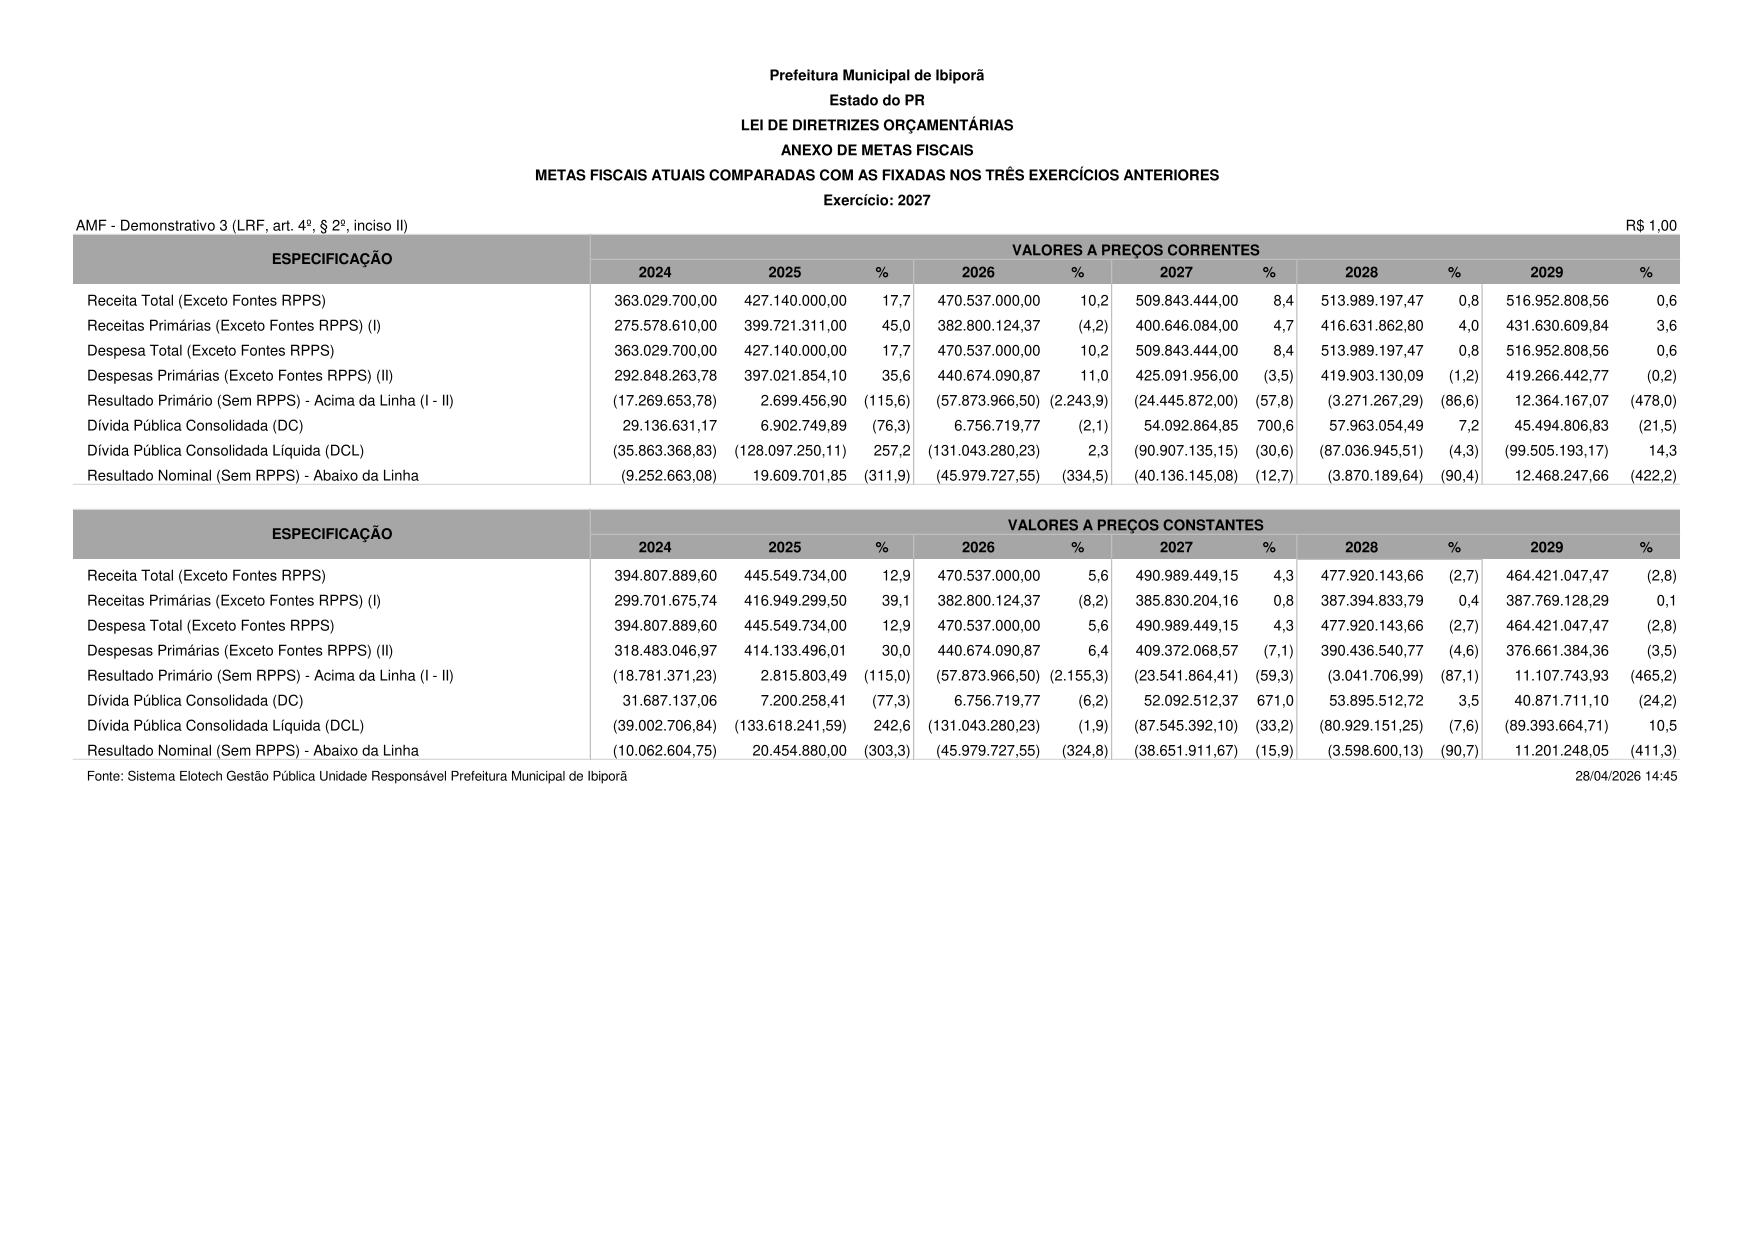
III - Demonstrativo III - Metas Fiscais Atuais Comparadas com as Metas Fiscais Fixadas nos Três Exercícios Anteriores;
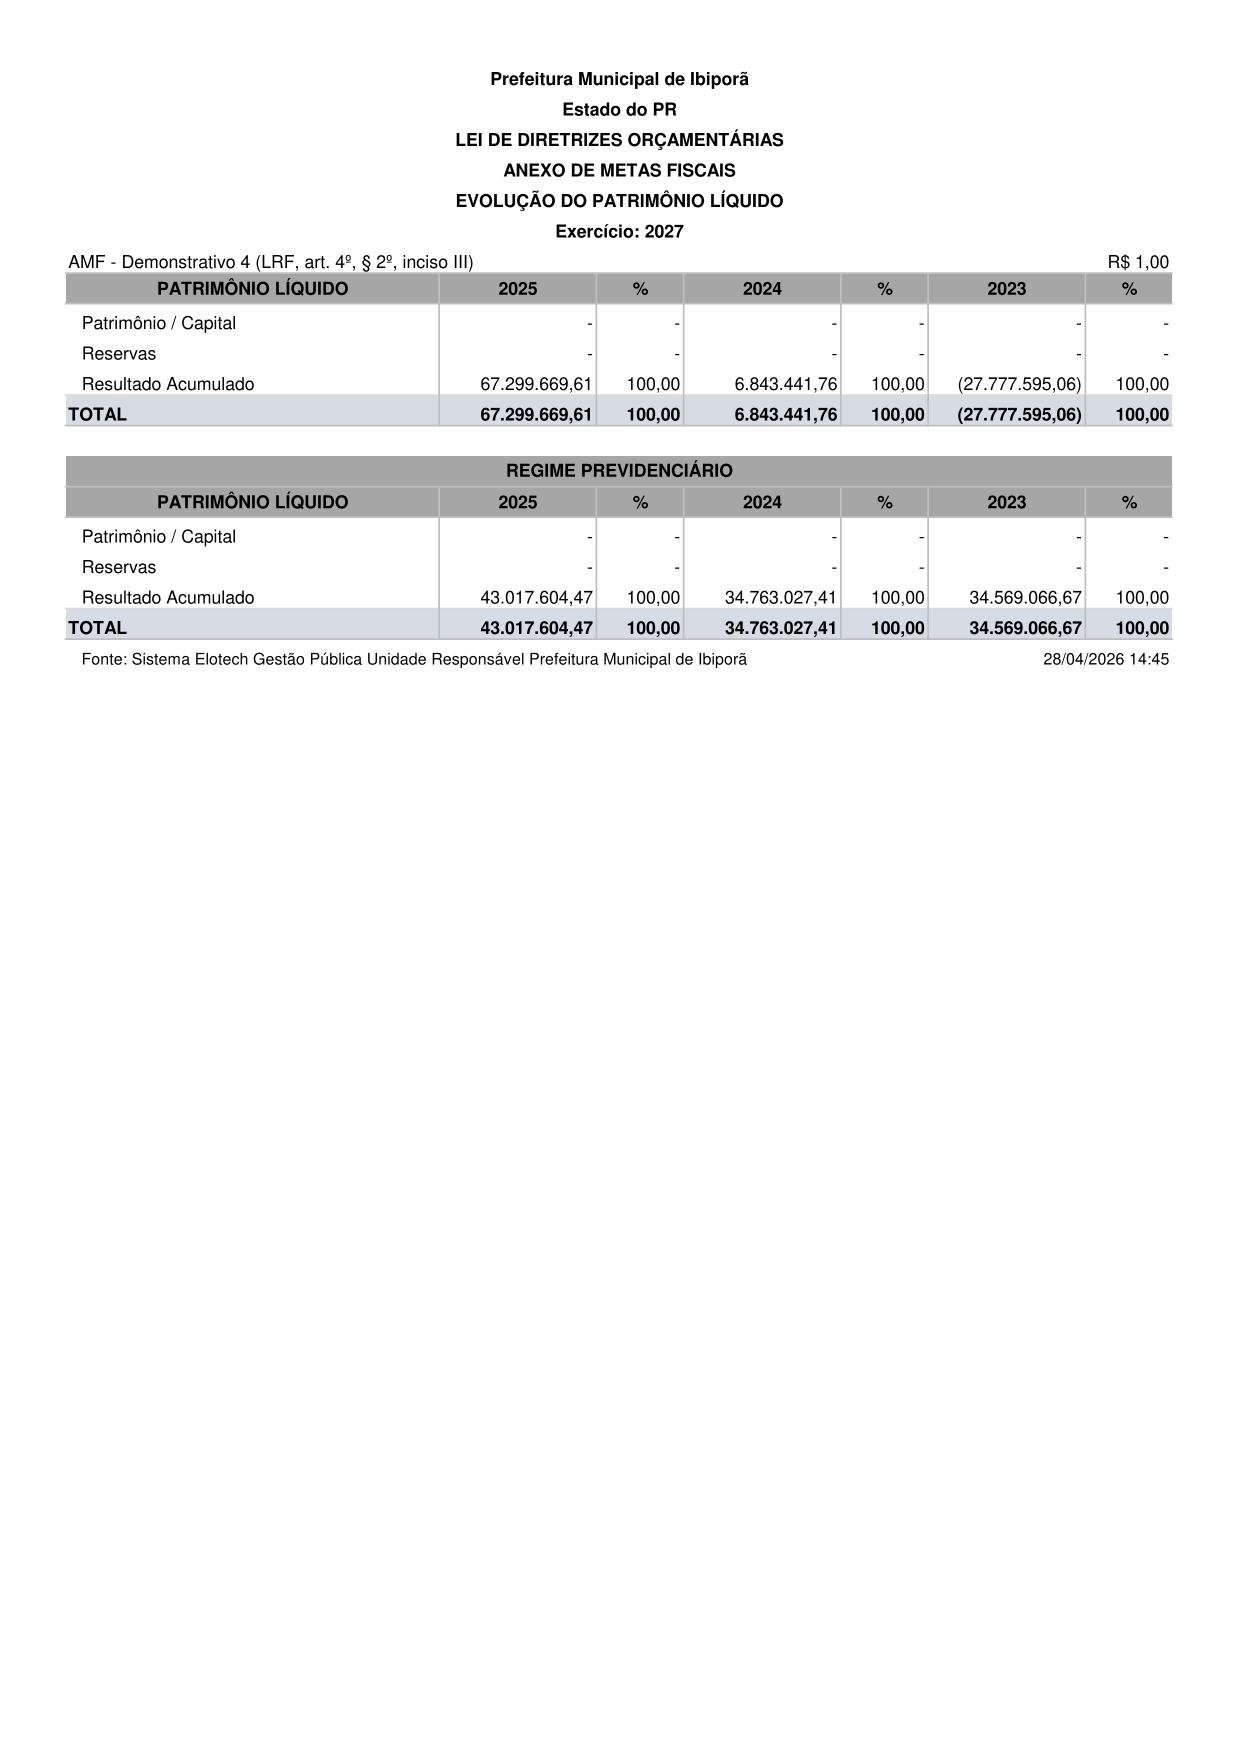
IV - Demonstrativo IV - Evolução do Patrimônio Líquido;
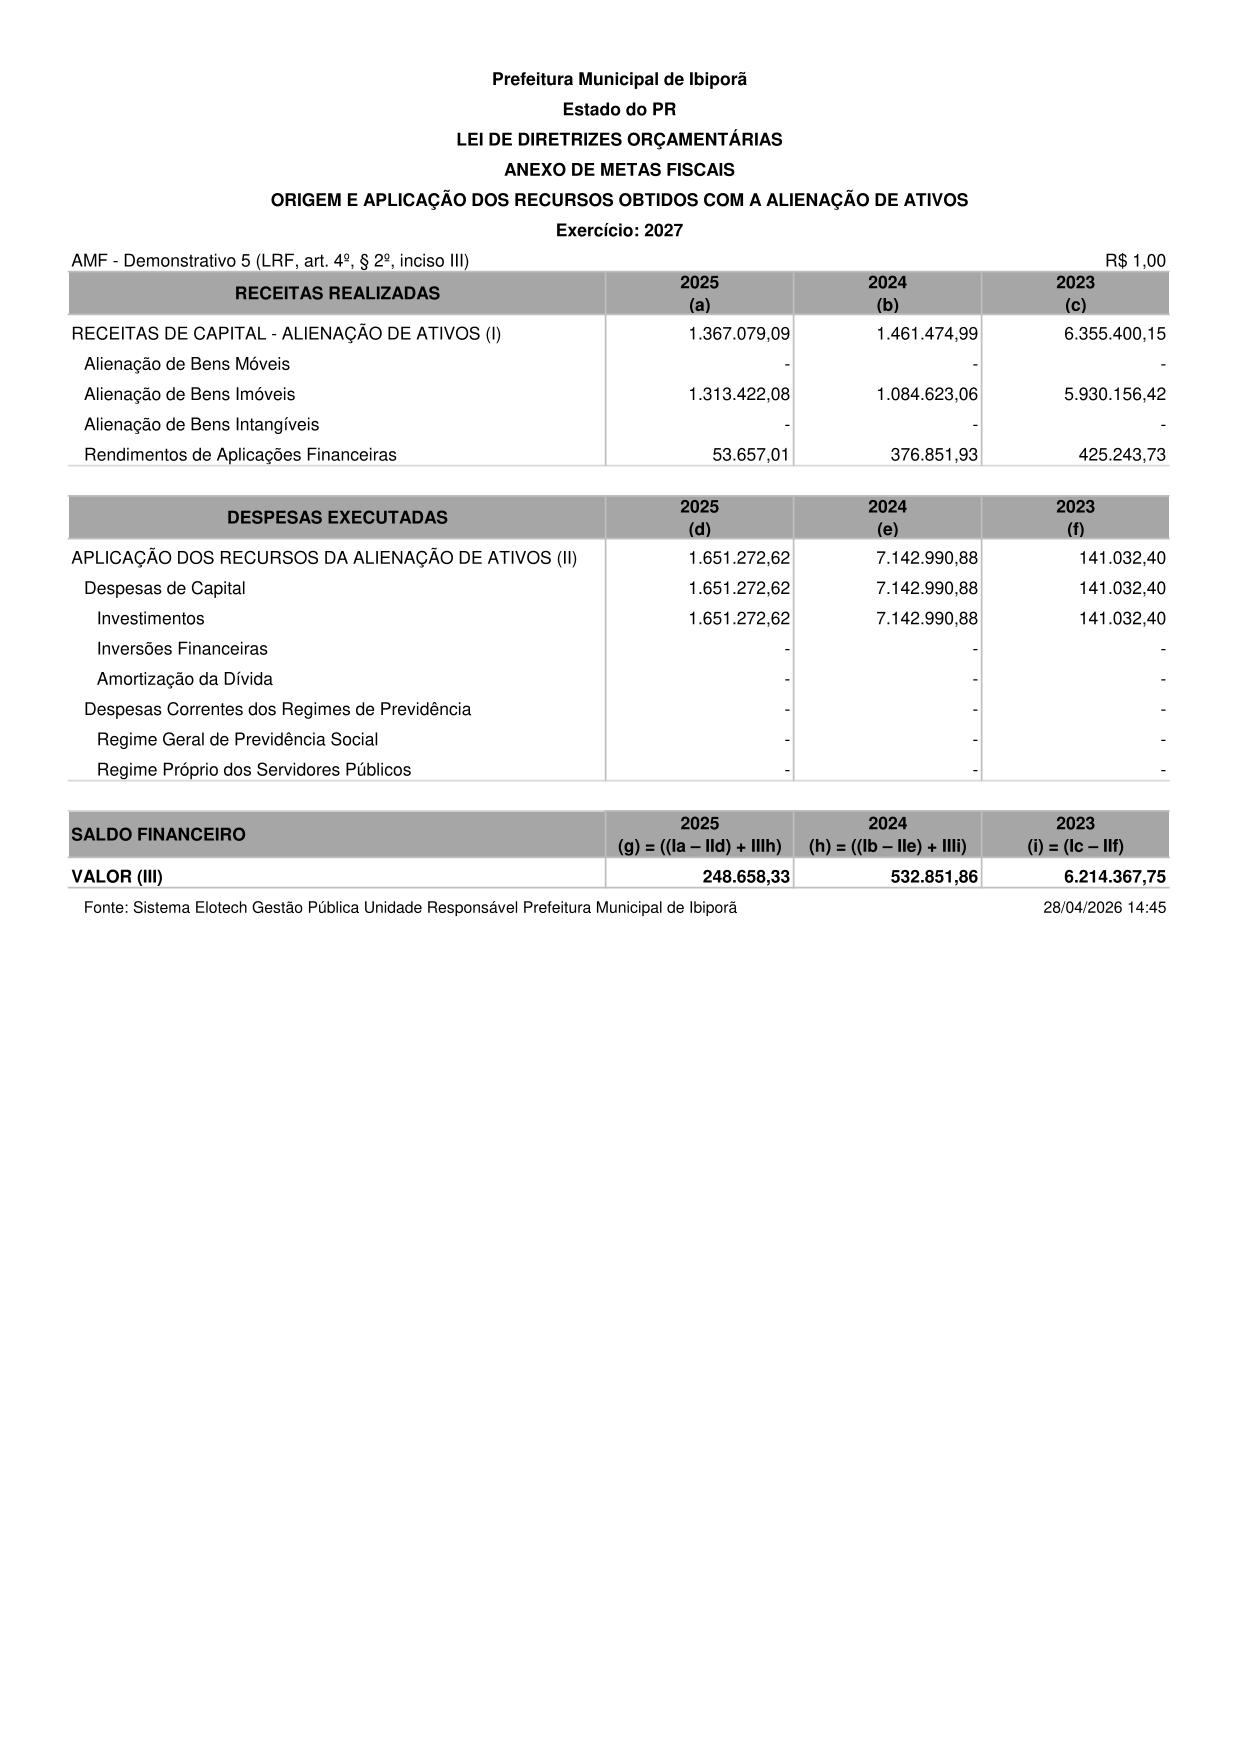
V - Demonstrativo V - Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos;
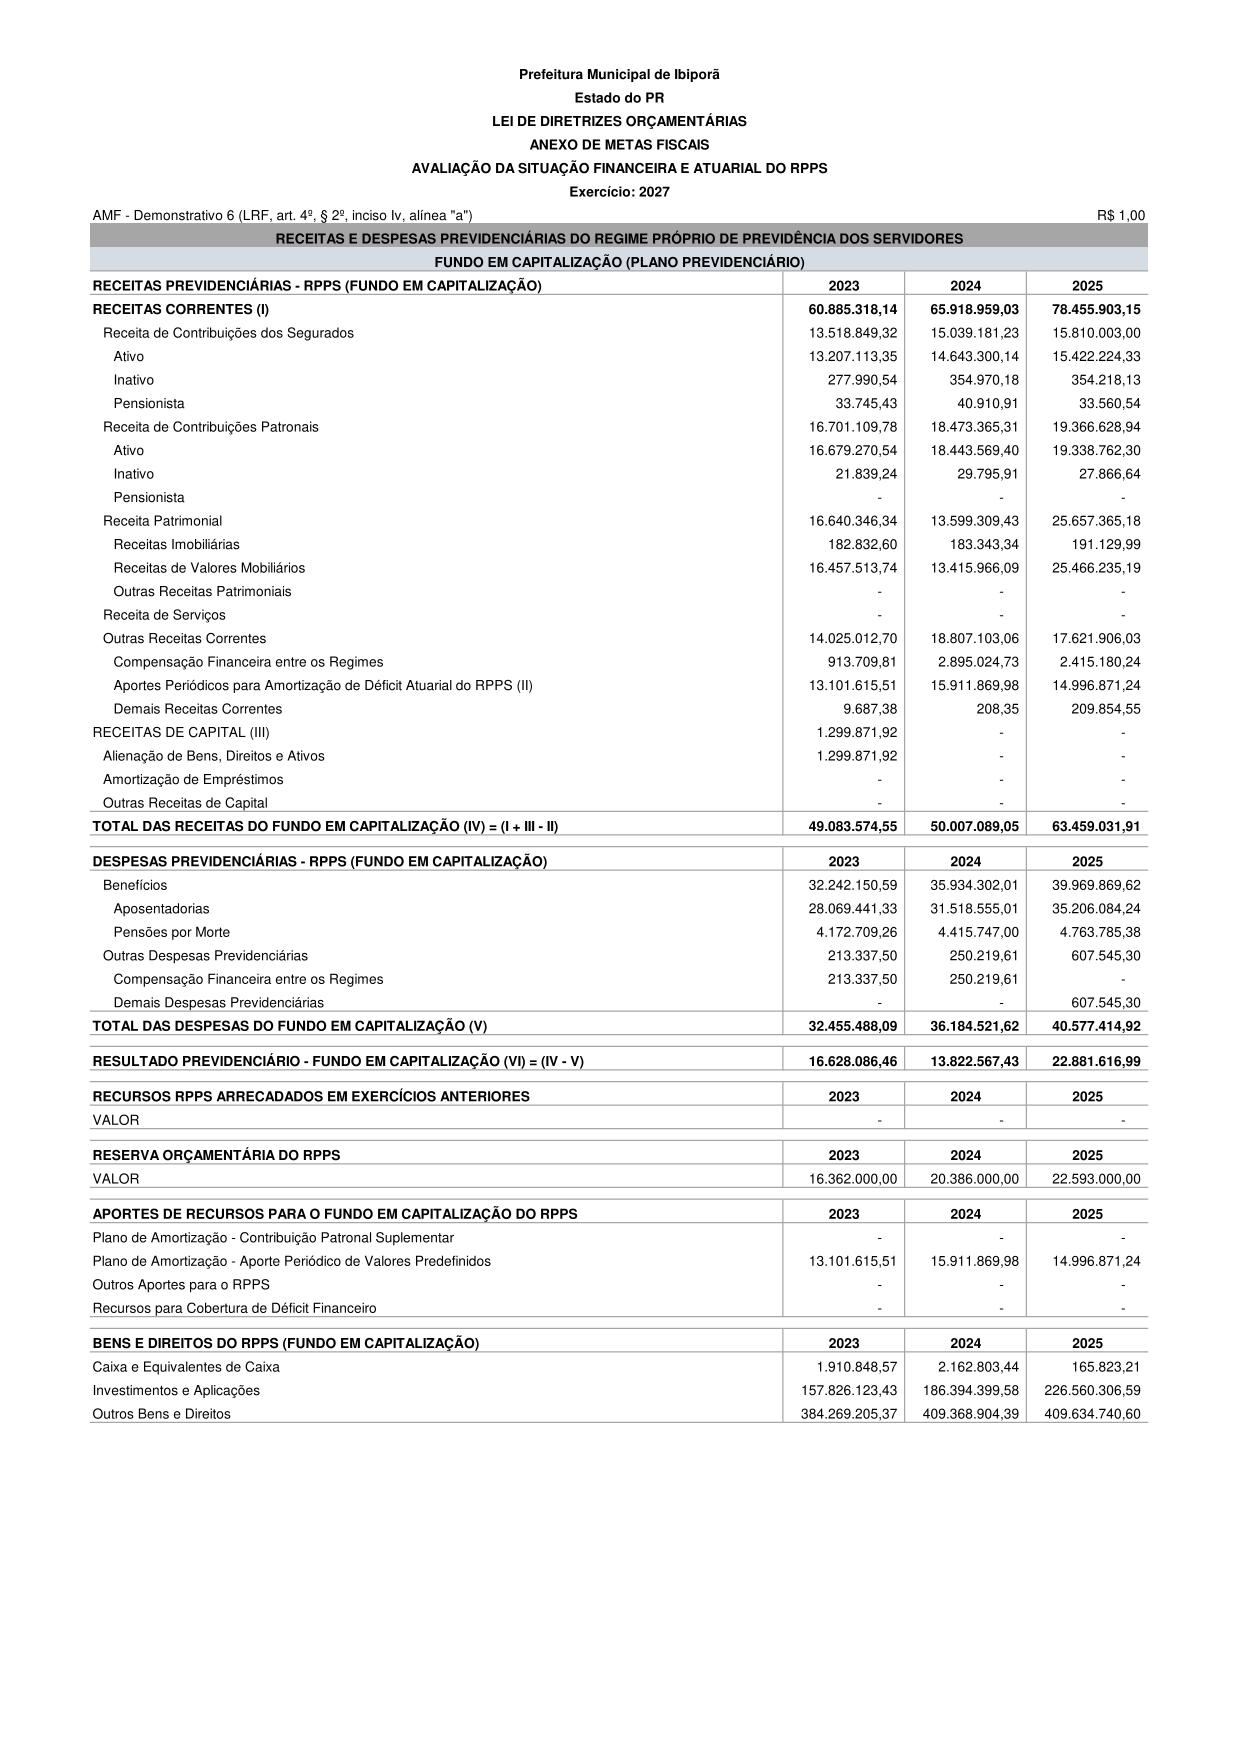
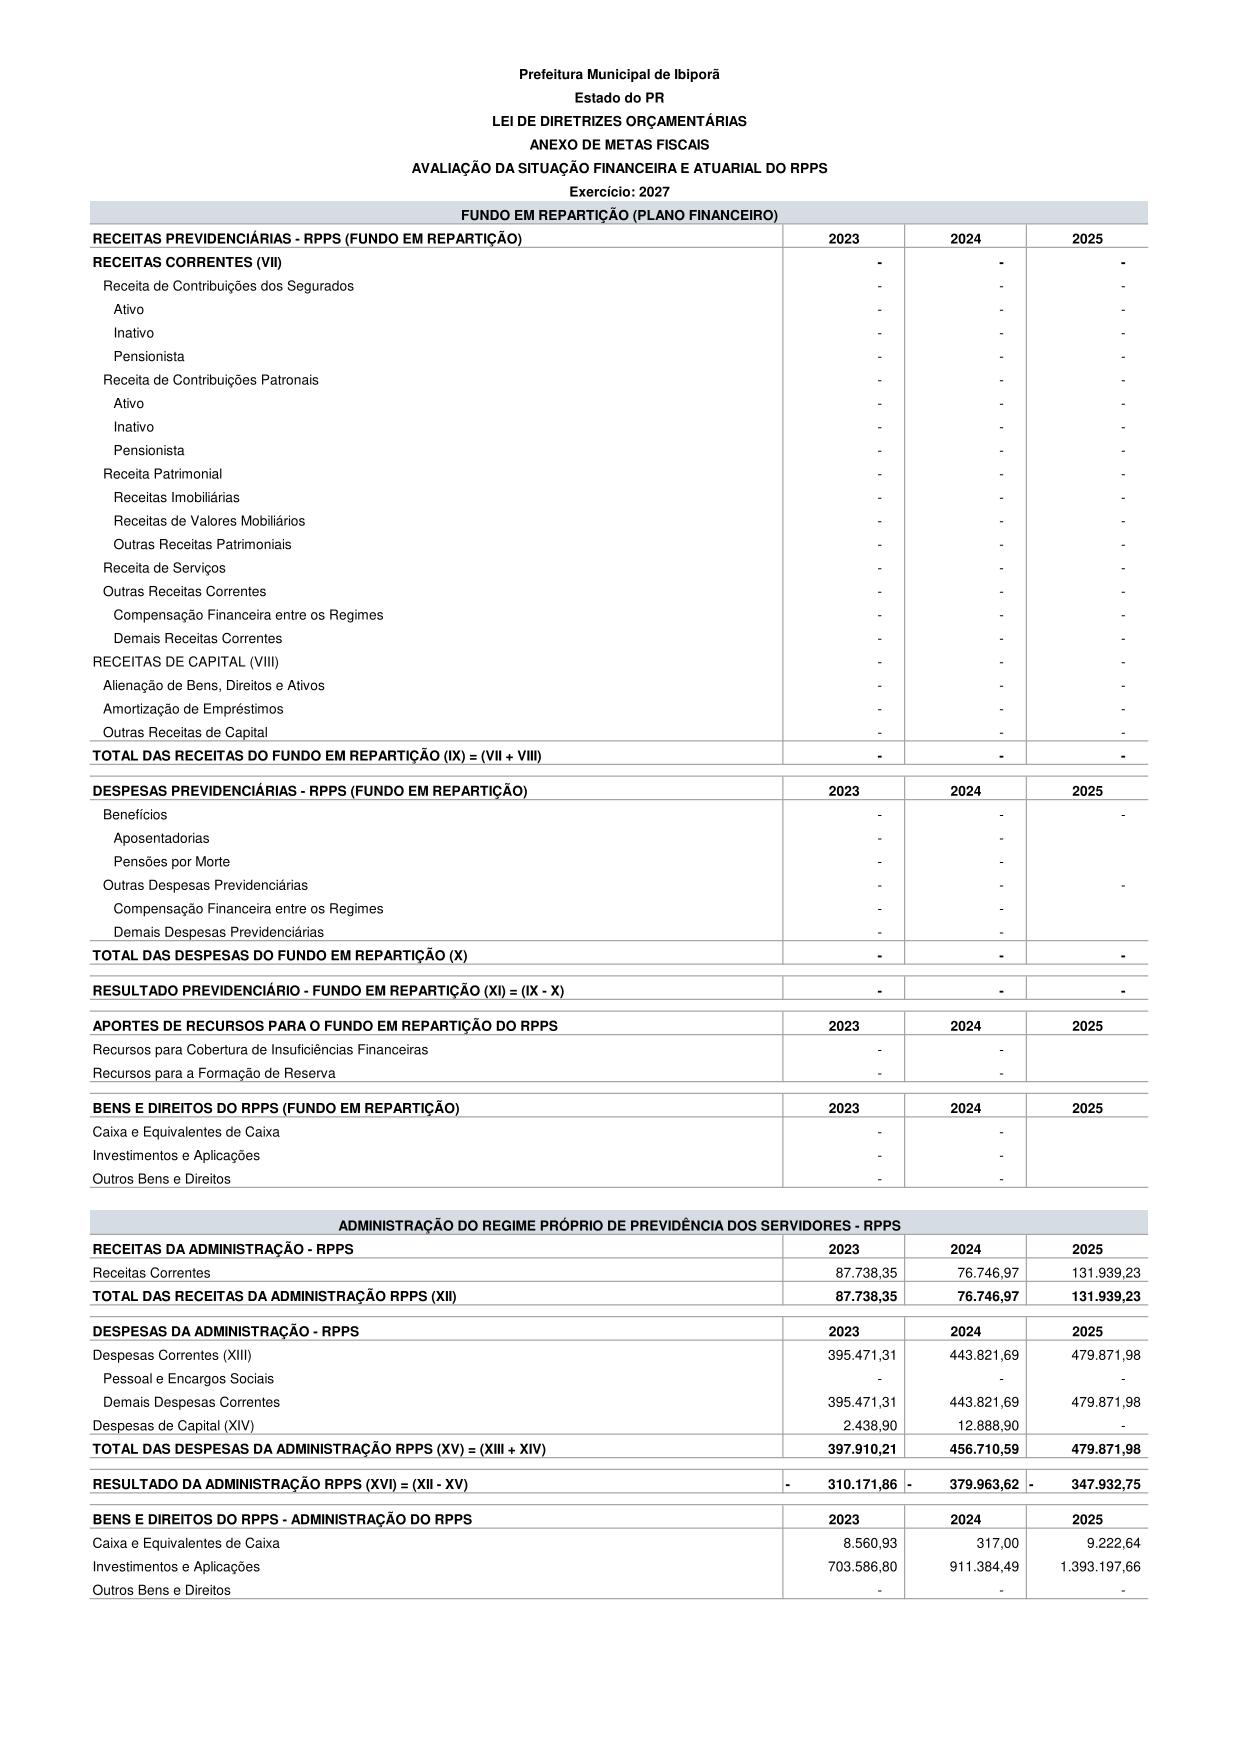
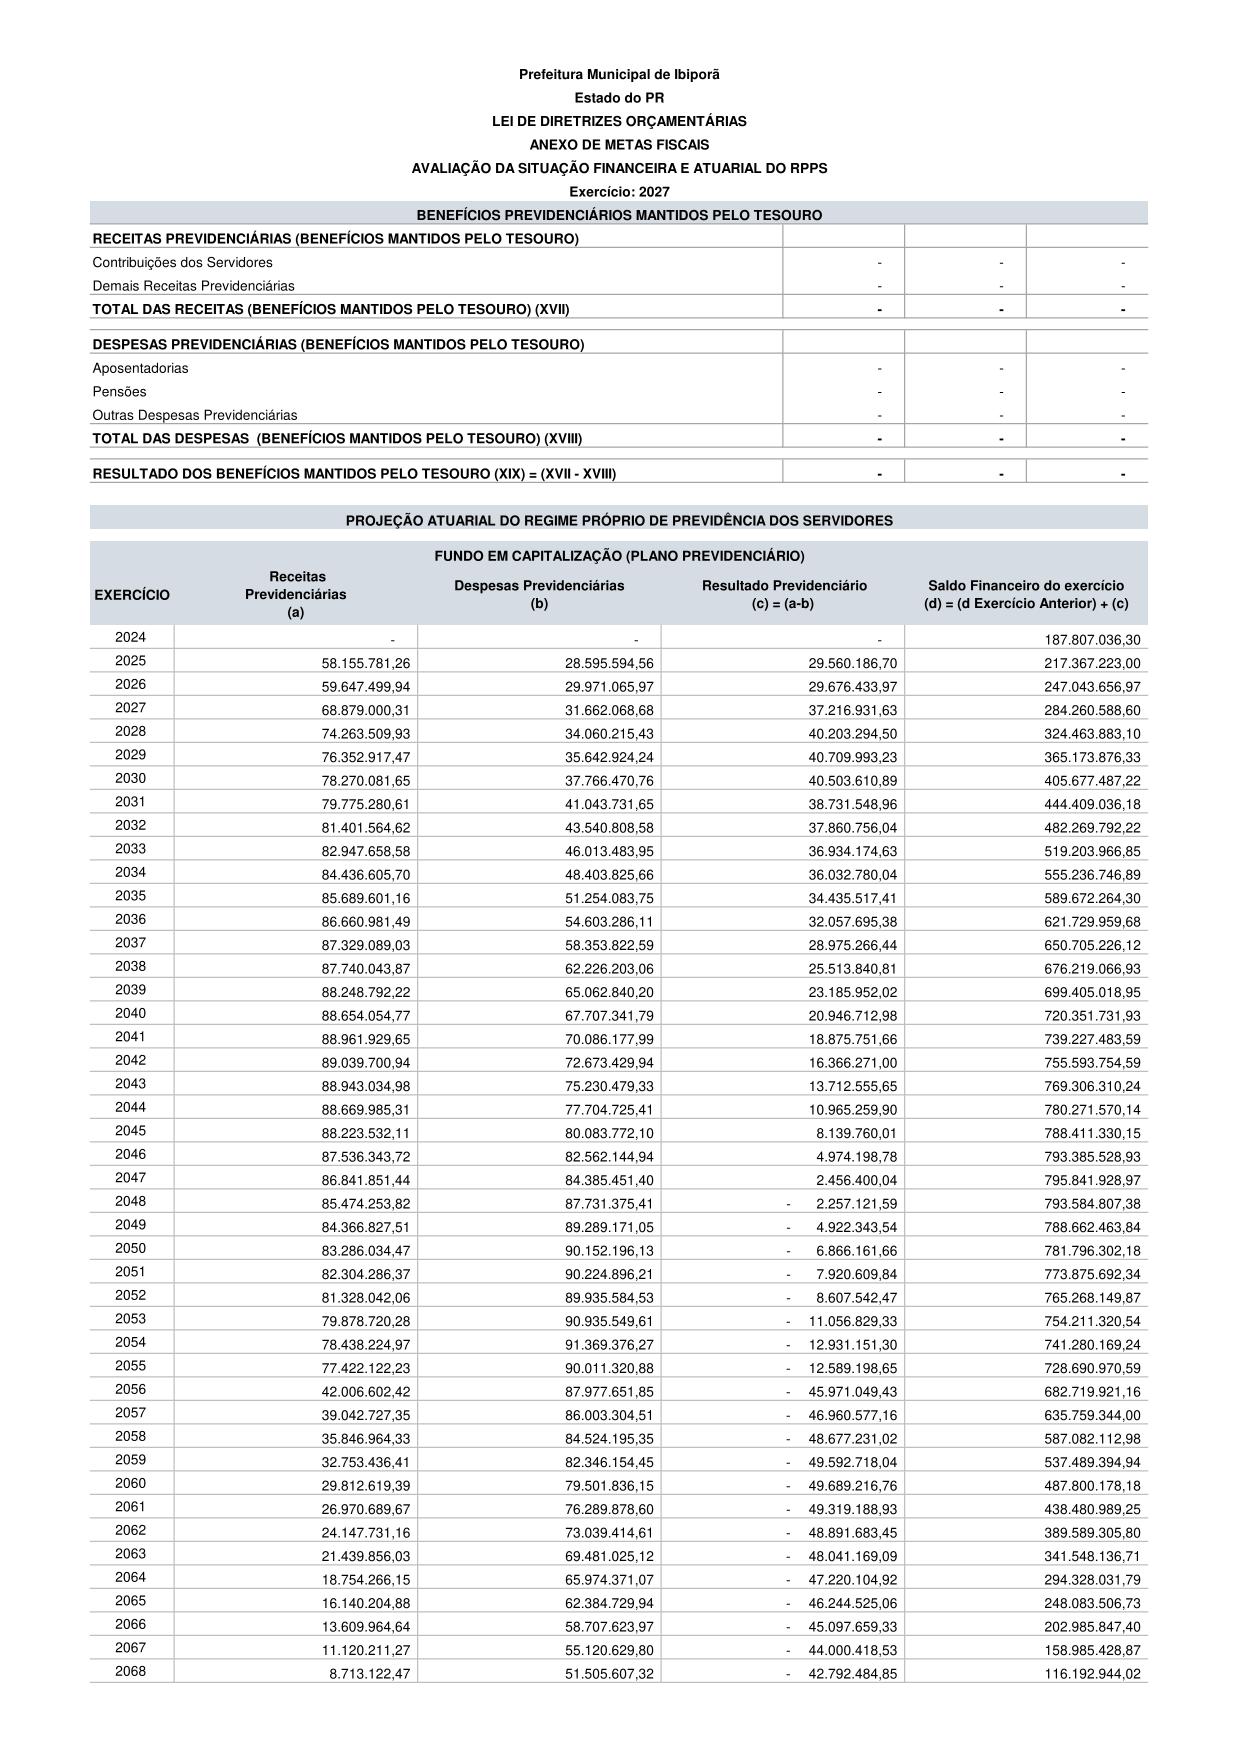
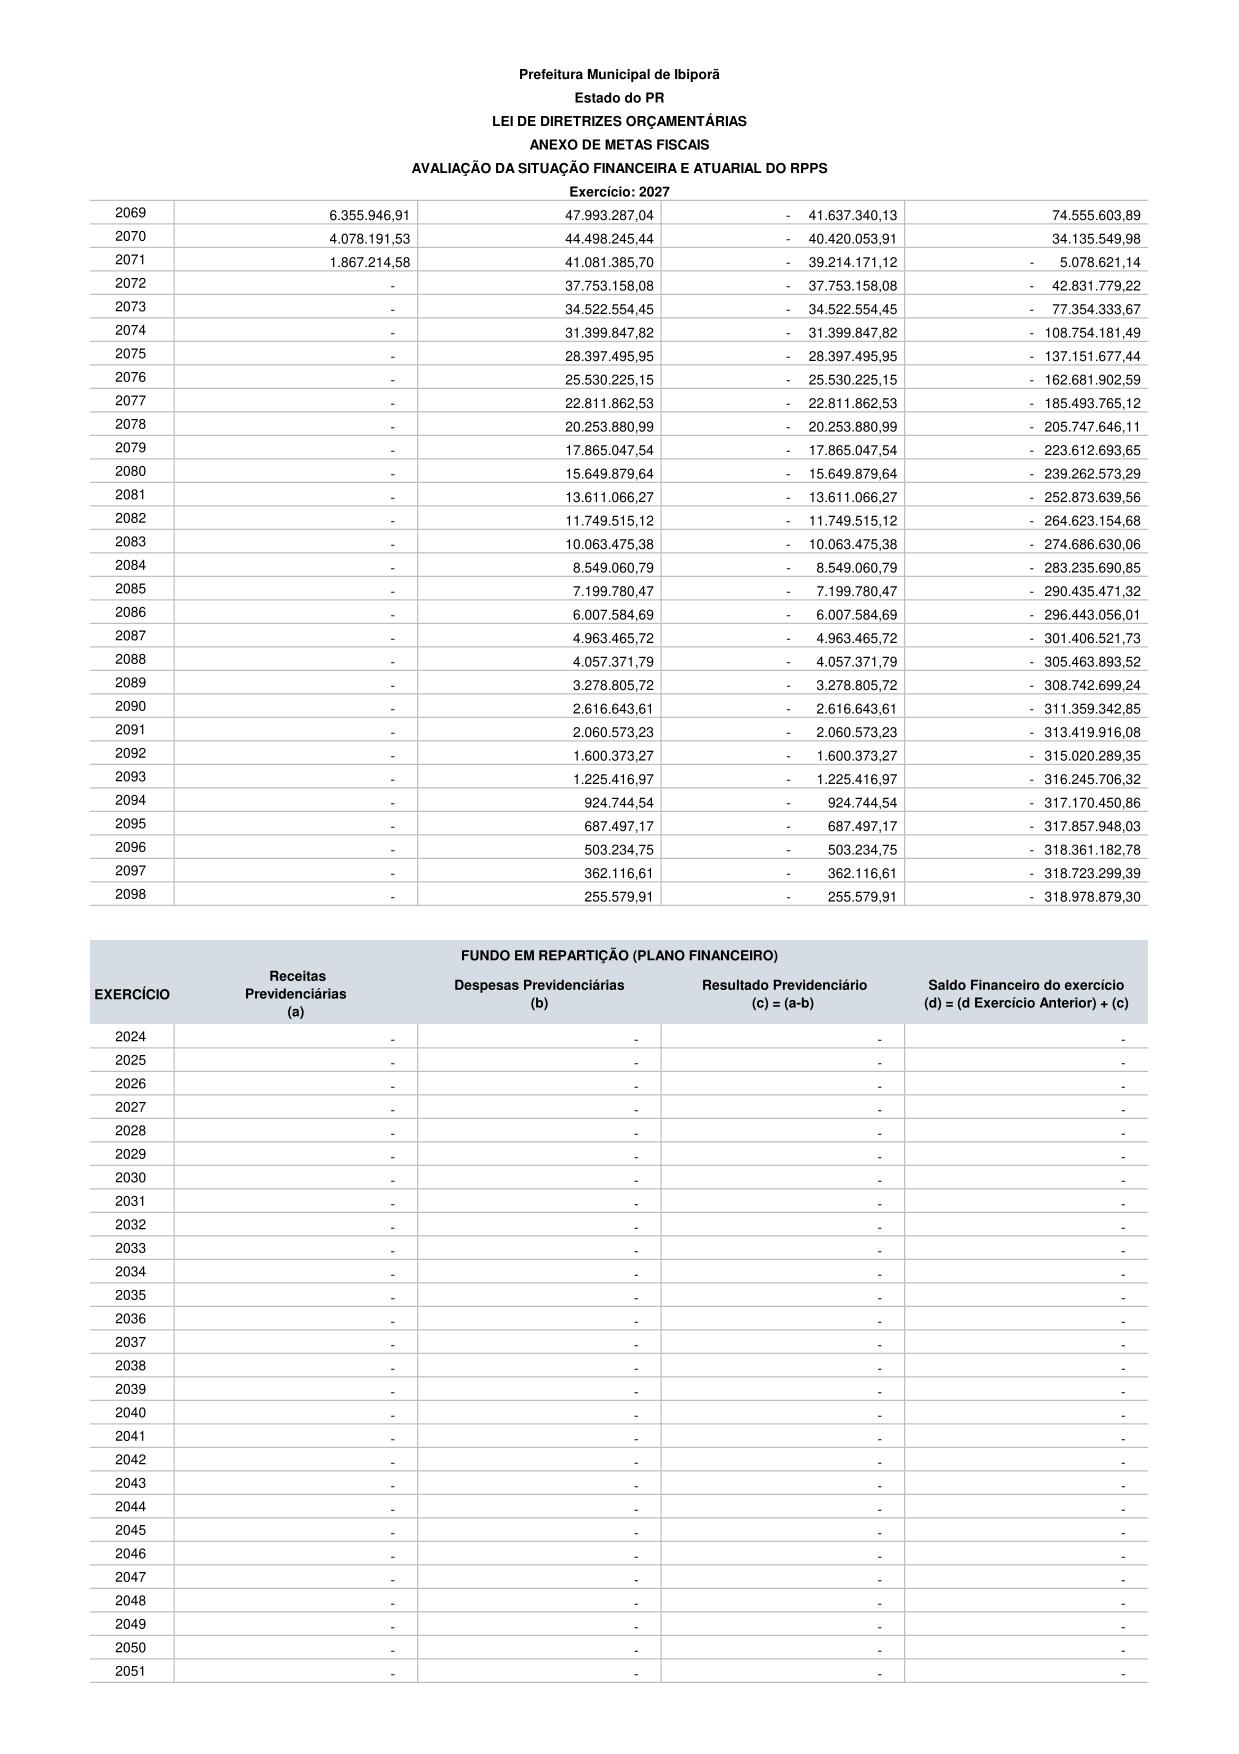
VI - Demonstrativo VI - Avaliação da Situação Financeira e Atuarial do Regime Próprio de Previdência dos Servidores;
VII - Demonstrativo VII - Estimativa e Compensação da Renúncia de Receita; e
VIII - Demonstrativo VIII - Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
§2º Os Demonstrativos referidos neste artigo serão apurados em cada Unidade Gestora e a sua consolidação constituirá nas Metas Fiscais do Município.
Seção I
Metas Anuais
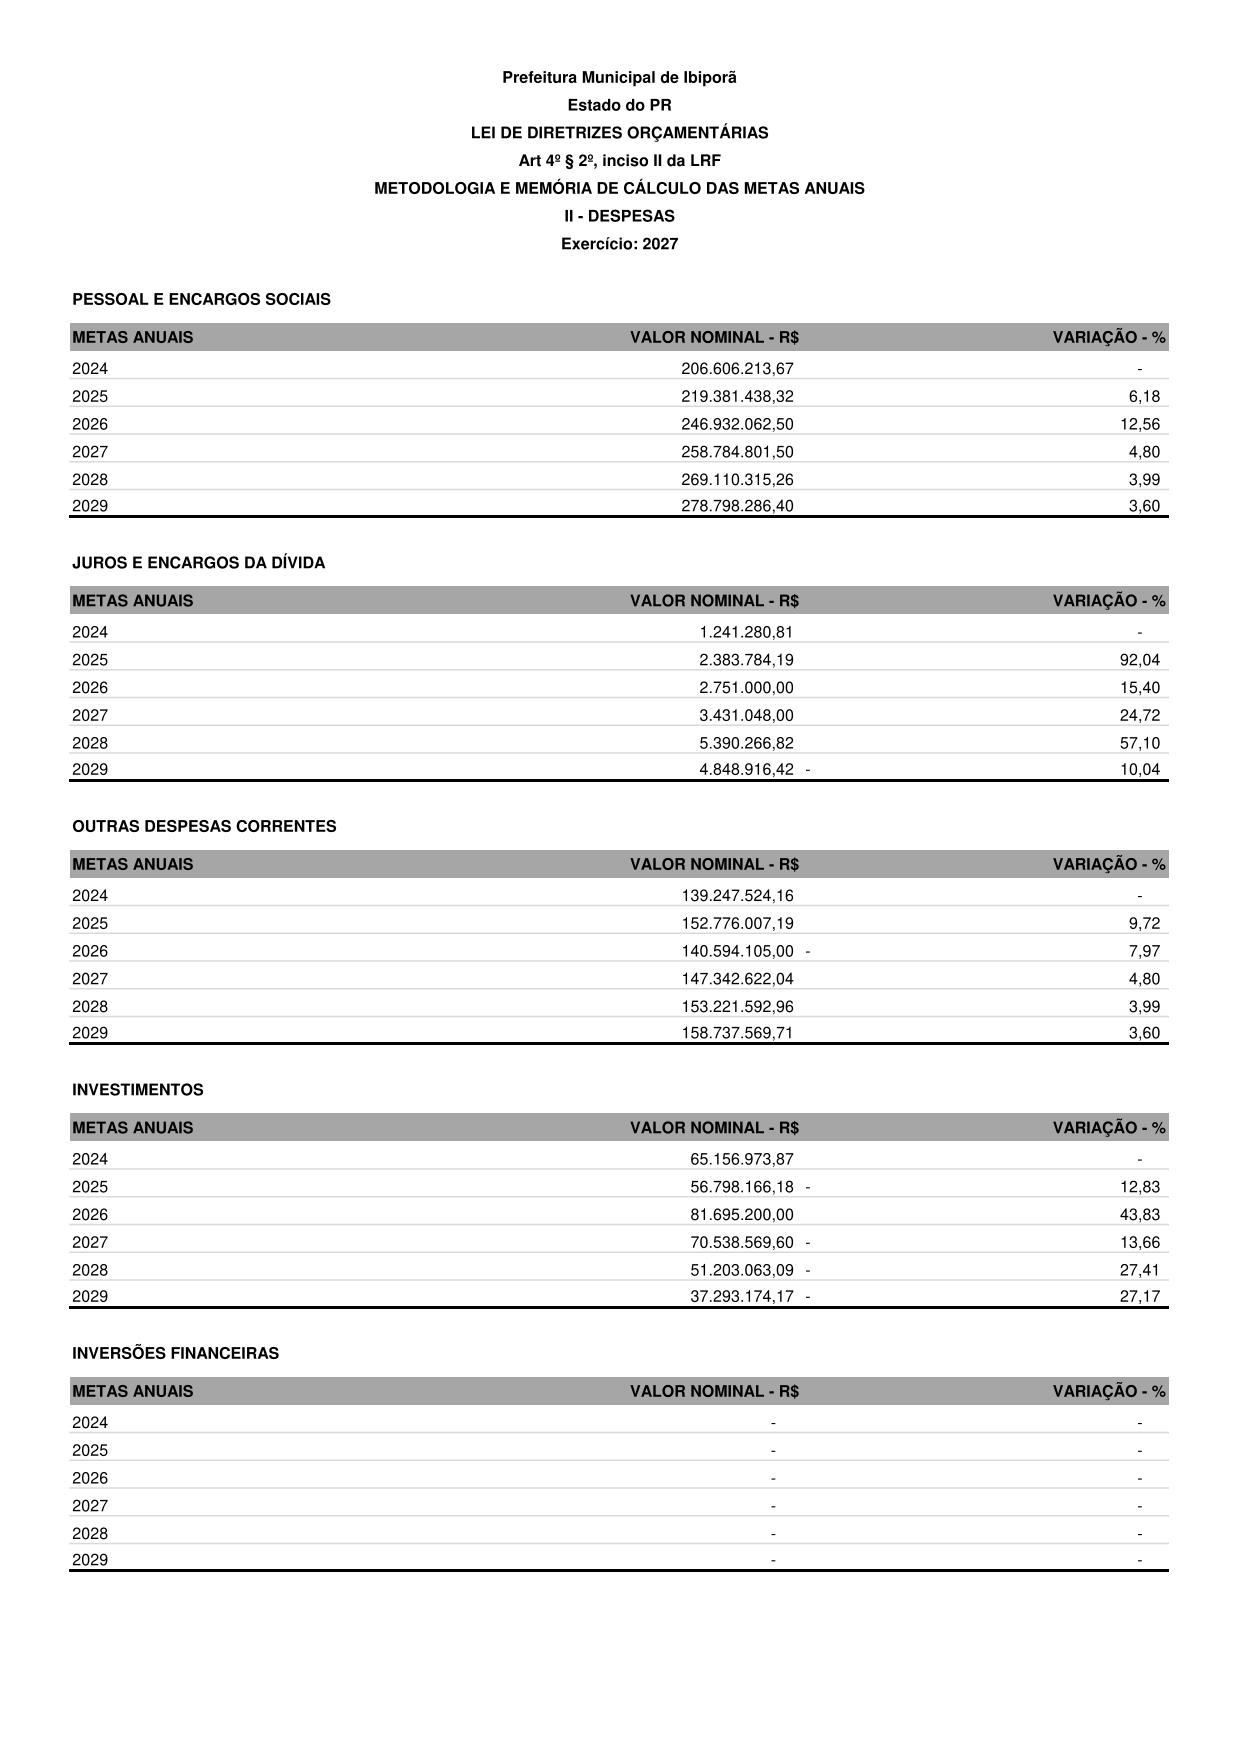
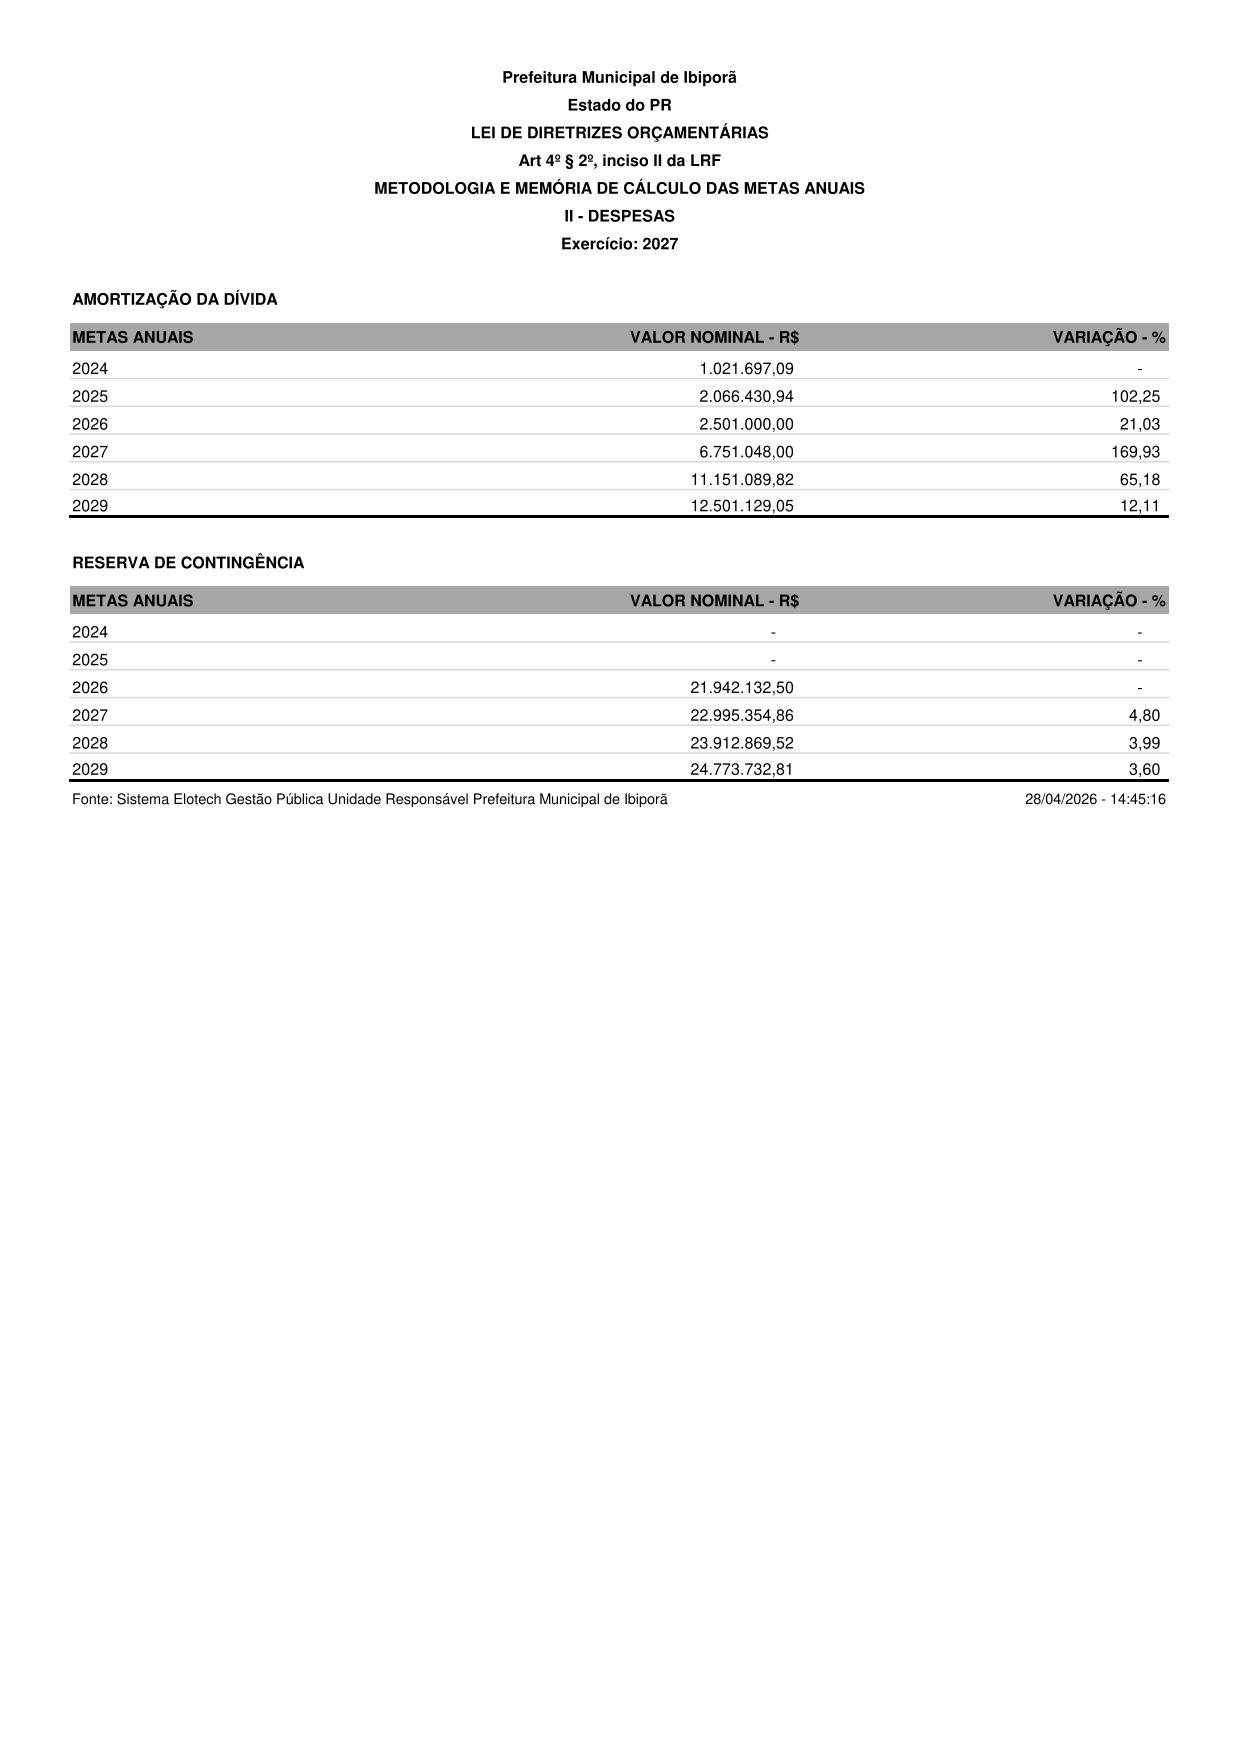
Art. 47. Em cumprimento ao artigo 4º, § 1º da Lei Complementar nº 101/2000, o Demonstrativo I - Metas Anuais está elaborado em valores Correntes e Constantes, relativos a Receitas (total e primárias), Despesas (total e primárias), Resultado Primário e Nominal e Montante da Dívida Pública (consolidada e líquida), para o Exercício de Referência de 2027 e para os dois seguintes (2028 e 2029).
Parágrafo Único. Os valores correntes dos exercícios de 2027, 2028 e 2029 levaram em conta a previsão de aumento ou redução das despesas de caráter continuado, resultantes da concessão de aumento salarial, incremento de programas ou atividades incentivadas, inclusão ou eliminação de programas, projetos ou atividades. Os valores constantes utilizam o parâmetro do Índice Oficial de Inflação Anual, dentre os sugeridos pela Portaria STN nº 2.057/2025.
Art. 48. O demonstrativo tem por objetivo, além de dar transparência sobre as metas fiscais, dando base à avaliação da política fiscal estabelecida pelo chefe do Poder Executivo para o triênio, orientar a elaboração do projeto de lei orçamentária anual de forma a permitir o alcance das metas conforme planejado.
Seção II
Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior
Art. 49. Em atendimento ao disposto no artigo 4º, § 2º, I, da Lei Complementar nº 101/2000, o Demonstrativo II - Avaliação do Cumprimento das Metas Fiscais do Exercício Anterior - tem como finalidade estabelecer uma comparação entre as metas fixadas e o resultado obtido no exercício financeiro do segundo ano anterior ao ano de referência da LDO, incluindo análise dos fatores determinantes para o alcance ou não dos valores estabelecidos como metas.
Art. 50. O demonstrativo informa as metas (em valores e em percentual do PIB e da RCL) para receita (total e primária), despesa (total e primária), resultados primário e nominal, dívida pública consolidada e dívida consolidada líquida, para o segundo ano anterior ao ano de referência da LDO.
Seção III
Metas Fiscais Atuais Comparadas com as Fixadas nos Três Exercícios Anteriores
Art. 51. O demonstrativo III - Metas Fiscais Atuais Comparadas com as Fixadas nos Três Exercícios Anteriores está instruído com memória e metodologia de cálculo que busca justificar os resultados pretendidos, comparando-os com as fixadas nos três exercícios anteriores, de modo a evidenciar a consistência delas com as premissas e os objetivos estabelecidos pela Administração Municipal.
Parágrafo Único. Com o objetivo de conceder maior consistência e subsídio às análises, os valores estão demonstrados em valores correntes e constantes, utilizando-se os mesmos índices já comentados no Demonstrativo I.
Art. 52. O objetivo do demonstrativo é dar transparência às informações sobre as metas fiscais dos três exercícios anteriores e dos três exercícios seguintes, para uma melhor avaliação da política fiscal do Município, de forma a permitir a análise da política fiscal ao longo do tempo, combinando execução passada e perspectivas futuras, validando a consistência dessas últimas.
Seção IV
Evolução do Patrimônio Líquido
Art. 53. O demonstrativo IV - Evolução do Patrimônio Líquido deve traduzir as variações do Patrimônio do Município.
Parágrafo Único. O Demonstrativo apresentará em separado a situação do Patrimônio Líquido do Regime Previdenciário.
Art. 54. O Patrimônio Líquido representa o valor residual dos ativos do Município depois de deduzidos todos seus passivos.
Seção V
Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos
Art. 55. O Demonstrativo V - Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos estabelece de onde foram obtidos os recursos e onde foram aplicados.
Parágrafo Único. O Demonstrativo apresentará em separado a situação do Patrimônio Líquido do Regime Previdenciário.
Art. 56. O demonstrativo está acompanhado de análise dos valores apresentados, de forma a dar maior clareza possível à visualização da situação descrita, destacando as eventuais variações atípicas e tendências de queda ou crescimento dos valores de um exercício financeiro para outro.
Art. 57. O objetivo do demonstrativo é assegurar a transparência da forma como o ente utilizou os recursos obtidos com a alienação de ativos, com vistas à preservação do patrimônio público.
Seção VI
Avaliação da Situação Financeira e Atuarial do Regime Próprio da Previdência dos Servidores Públicos
Art. 58. Em razão do estabelecido no artigo 4º, § 2º, IV, alínea "a" da Lei Complementar nº 101/2000, o Anexo de Metas Fiscais, integrante da Lei de Diretrizes Orçamentárias, contém a avaliação da situação financeira e atuarial do regime próprio dos servidores municipais, nos três últimos exercícios. O demonstrativo segue o modelo e as orientações da Portaria STN nº 2.057/2025, estabelecendo um comparativo de Receitas e Despesas Previdenciárias, de modo a apurar o Resultado Previdenciário e a Disponibilidade Financeira do RPPS.
Art. 59. O objetivo do Demonstrativo é dar transparência à situação financeira e atuarial do RPPS para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da Lei Orçamentária de 2027.
Seção VII
Estimativa e Compensação da Renúncia de Receita
Art. 60. O Demonstrativo da Estimativa e Compensação da Renúncia de Receita está acompanhado de análise dos critérios estabelecidos para as renúncias de receitas e suas respectivas compensações, a fim de dar maior consistência aos valores apresentados.
Art. 61. O demonstrativo identifica os tributos para os quais estão previstas renúncias de receita, destacando-se a modalidade da renúncia (anistia, remissão, subsídio, crédito presumido, etc), os setores/programas/beneficiários a serem favorecidos, a previsão da renúncia para o ano de referência da LDO e para os dois exercícios seguintes, e as medidas de compensação pela perda prevista de receita com a renúncia.
Art. 62. O Demonstrativo tem por objetivo dar transparência às renúncias de receita previstas no projeto de LDO, para uma melhor avaliação do seu impacto nas metas fiscais fixadas, além de orientar a elaboração da LOA considerando o montante das renúncias fiscais concedidas. Ele visa dar transparência também ao cumprimento dos requisitos exigidos para a concessão ou ampliação de benefícios de natureza tributária, dispostos no art. 14, da Lei de Responsabilidade Fiscal – LRF.
Seção VIII
Margem de Expansão das Despesas Obrigatórias de Caráter Continuado
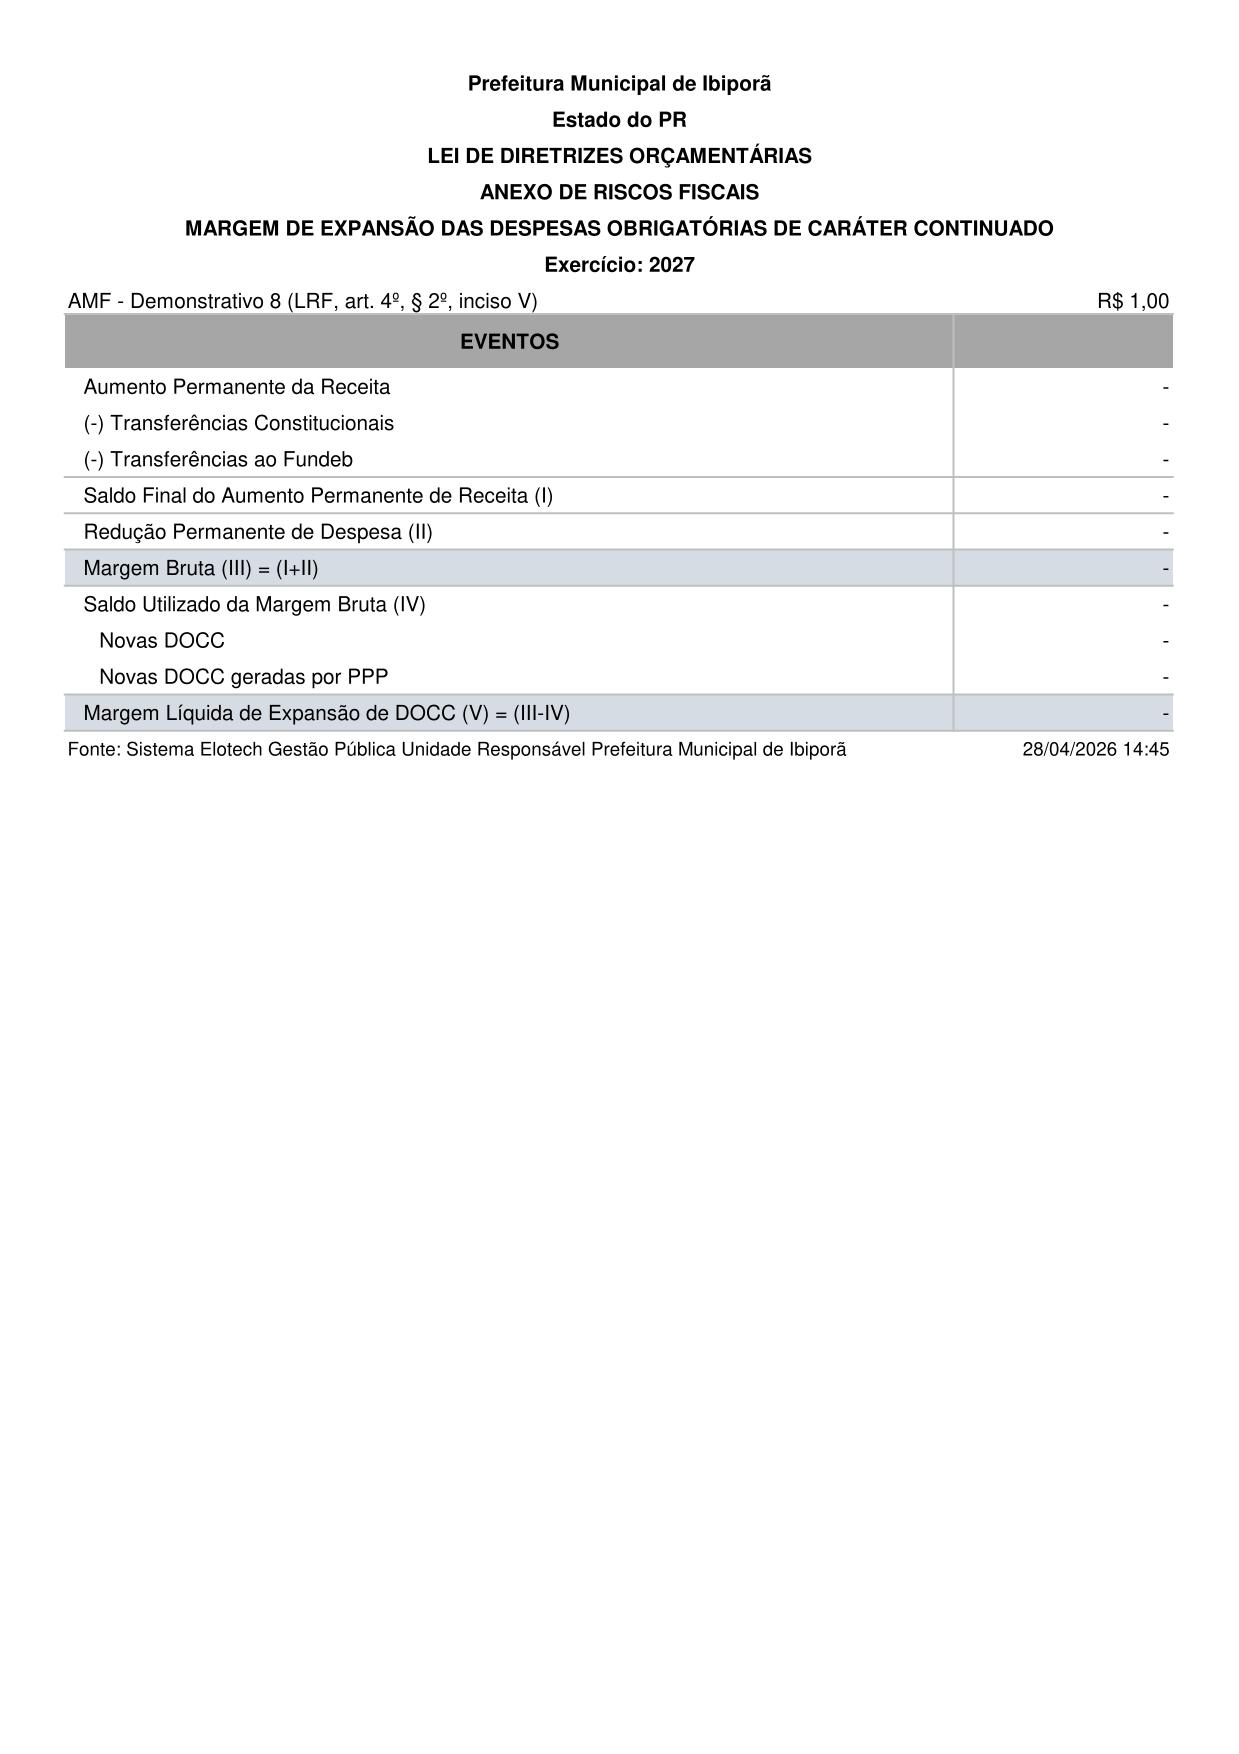
Art. 63. O Demonstrativo da Margem de Expansão das Despesas Obrigatórias de Caráter Continuado (DOCC) visa está acompanhado de análise técnica demonstrando a forma pela qual os valores apresentados foram obtidos, embasados por dados, tais como indicadores de atividade econômica.
Art. 64. O artigo 17 da Lei Complementar nº 101/2000 considera obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o Município obrigação legal de sua execução por um período superior a dois exercícios.
Parágrafo Único. O Demonstrativo se destina a permitir possível inclusão de eventuais programas, projetos ou atividades que venham a caracterizar a criação de despesas de caráter continuado.
Art. 65. O objetivo do demonstrativo é dar transparência às novas DOCC previstas, se estão cobertas por aumento permanente de receita e redução permanente de despesa, para avaliação do impacto nas metas fiscais estabelecidas pelo Município, além de orientar a elaboração da LOA considerando o montante das Despesas Obrigatórias de Caráter Continuado concedidas.
Art. 66. O Demonstrativo informa os valores previstos de novas (DOCC) para o exercício a que se refere a LDO, deduzindo-as da margem bruta de expansão (aumento permanente de receita e redução permanente de despesa).
Art. 67. As Despesas Obrigatórias de Caráter Continuado em relação à Receita Corrente Líquida, programadas para 2027, poderão ser expandidas em até 10%, tomando-se por base as Despesas Obrigatórias de Caráter Continuado fixadas na Lei Orçamentária Anual para 2026 (artigo 4º, § 2º da Lei Complementar nº 101/2000).
Seção IX
Memória e Metodologia de Cálculo das Metas Anuais de Receitas, Despesas, Resultado Primário, Resultado Nominal e Montante da Dívida Pública
Subseção I
Metodologia e memória de cálculo das metas anuais das receitas e despesas
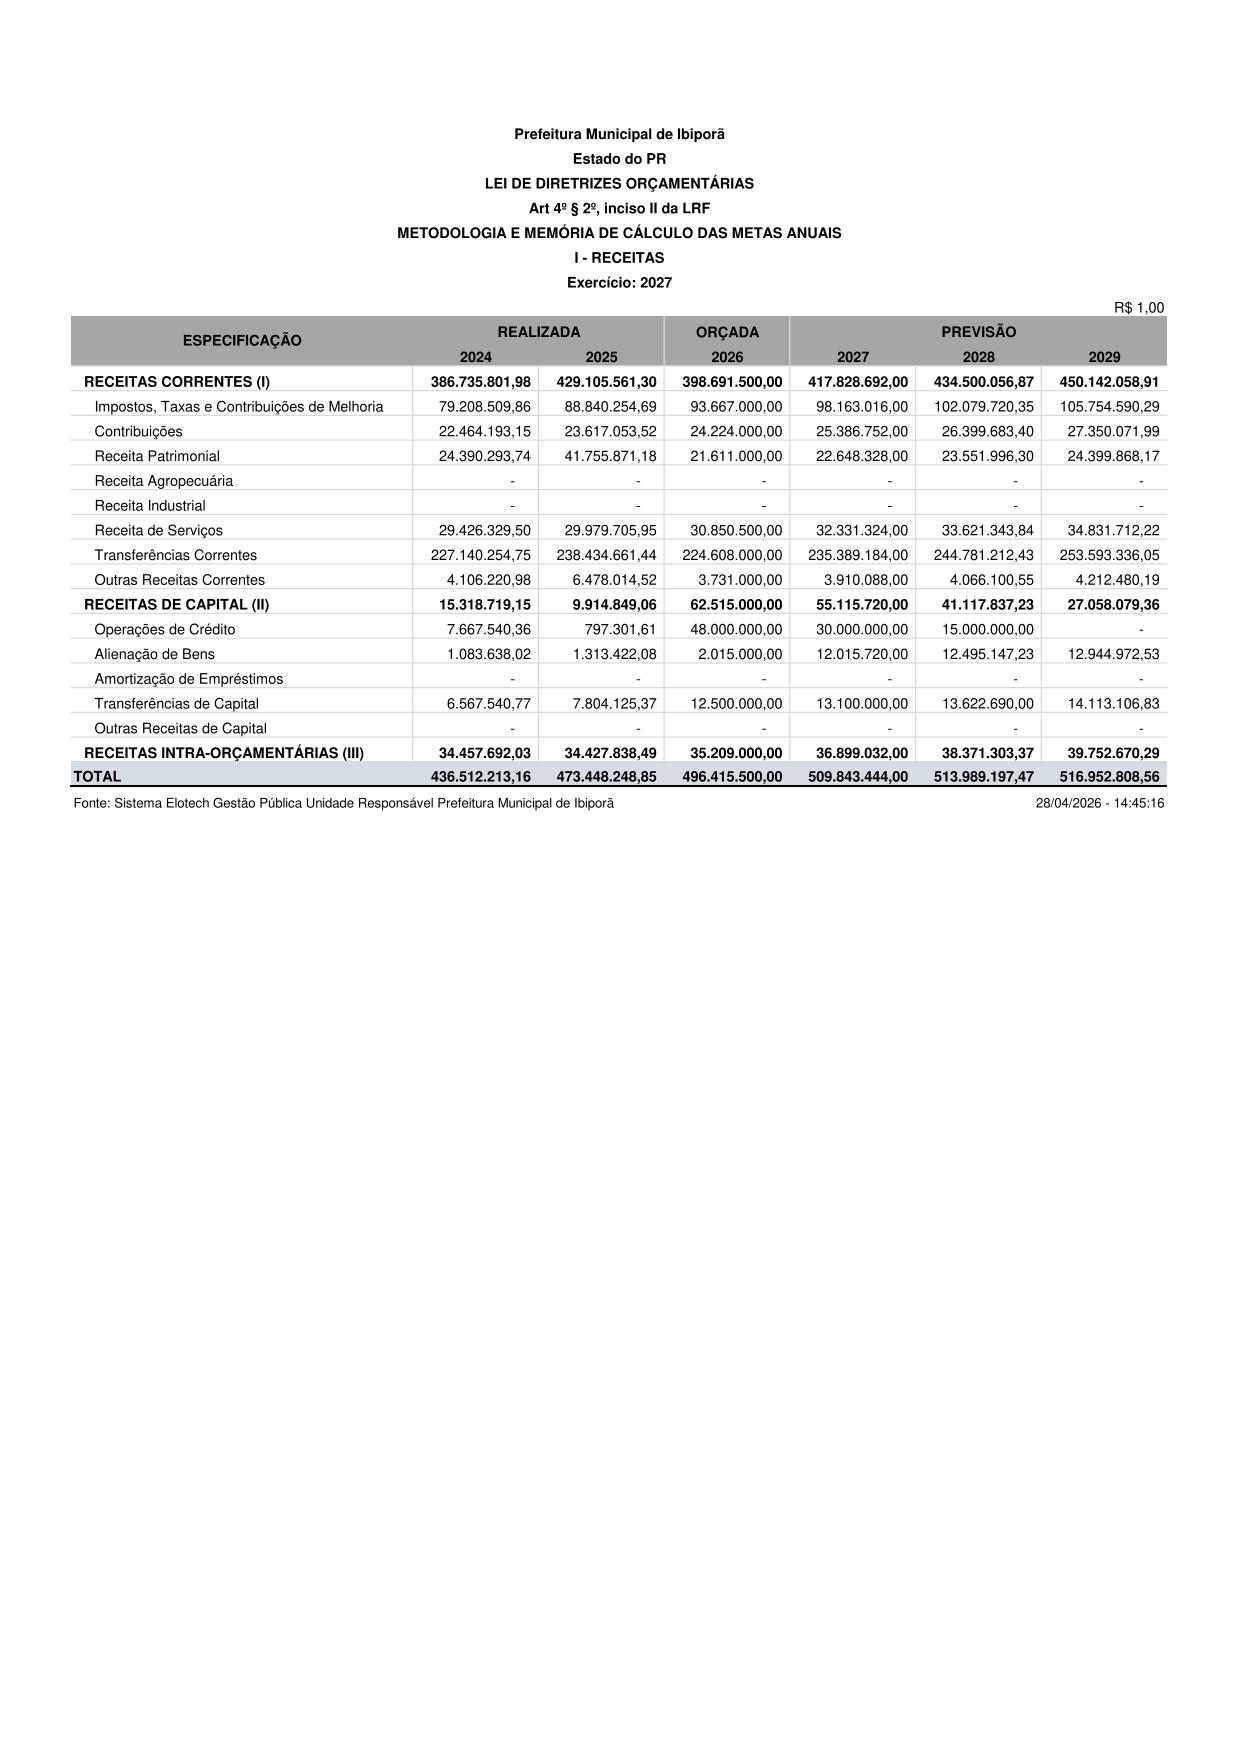
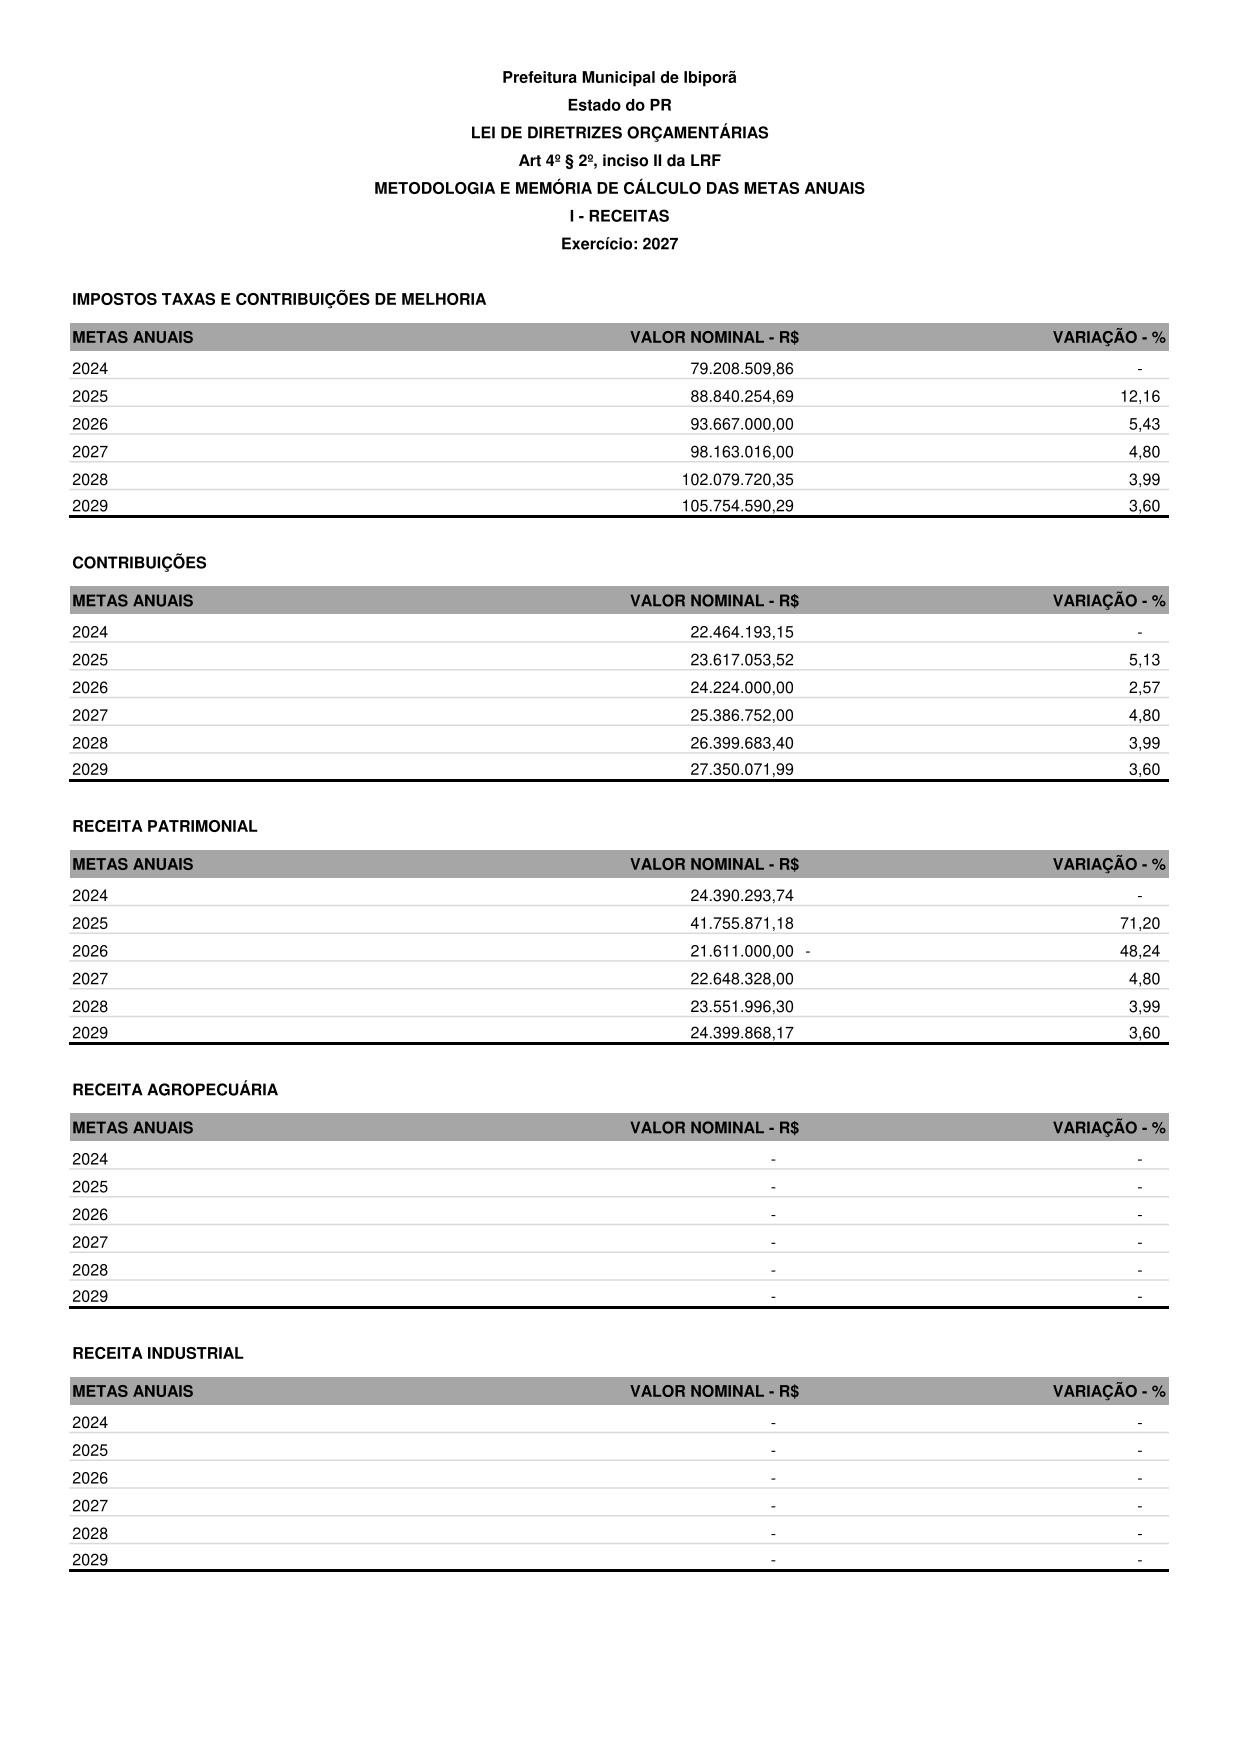
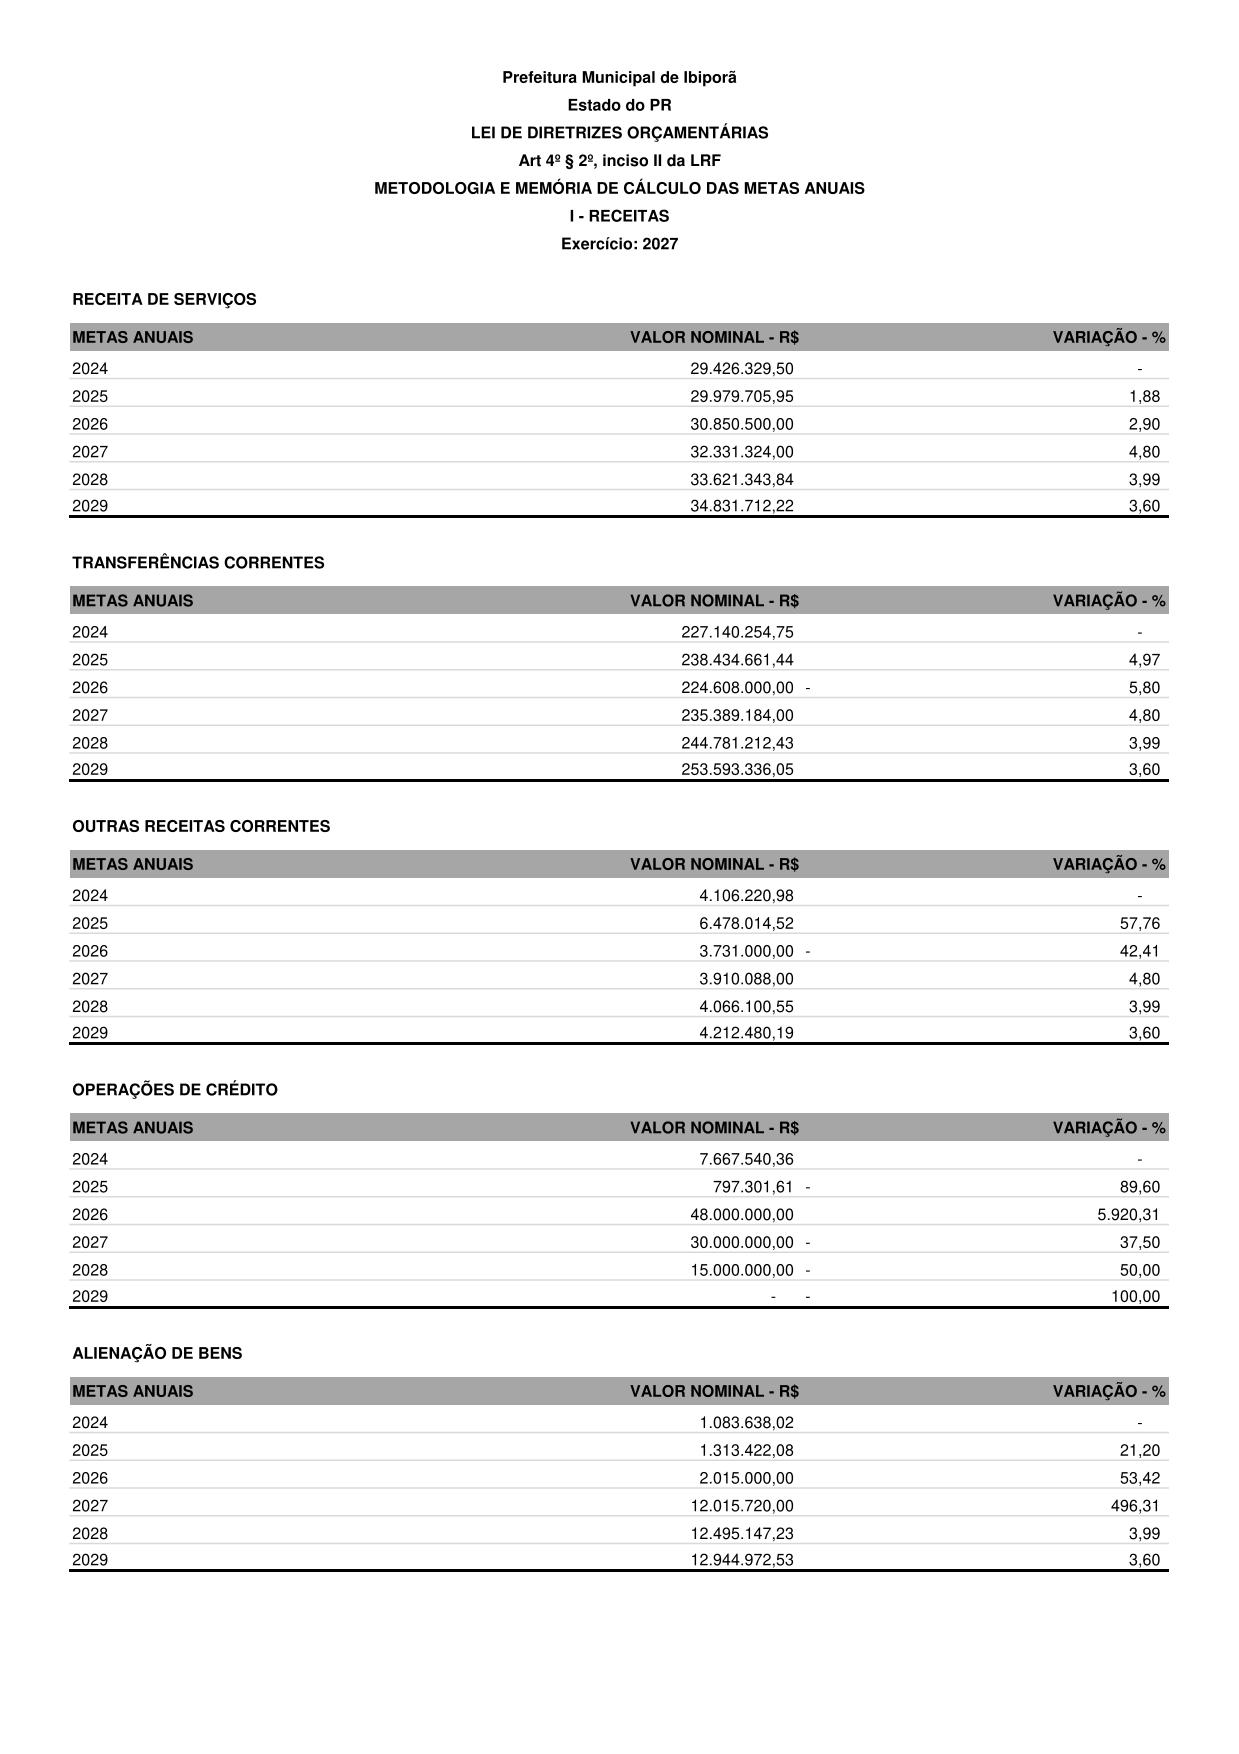
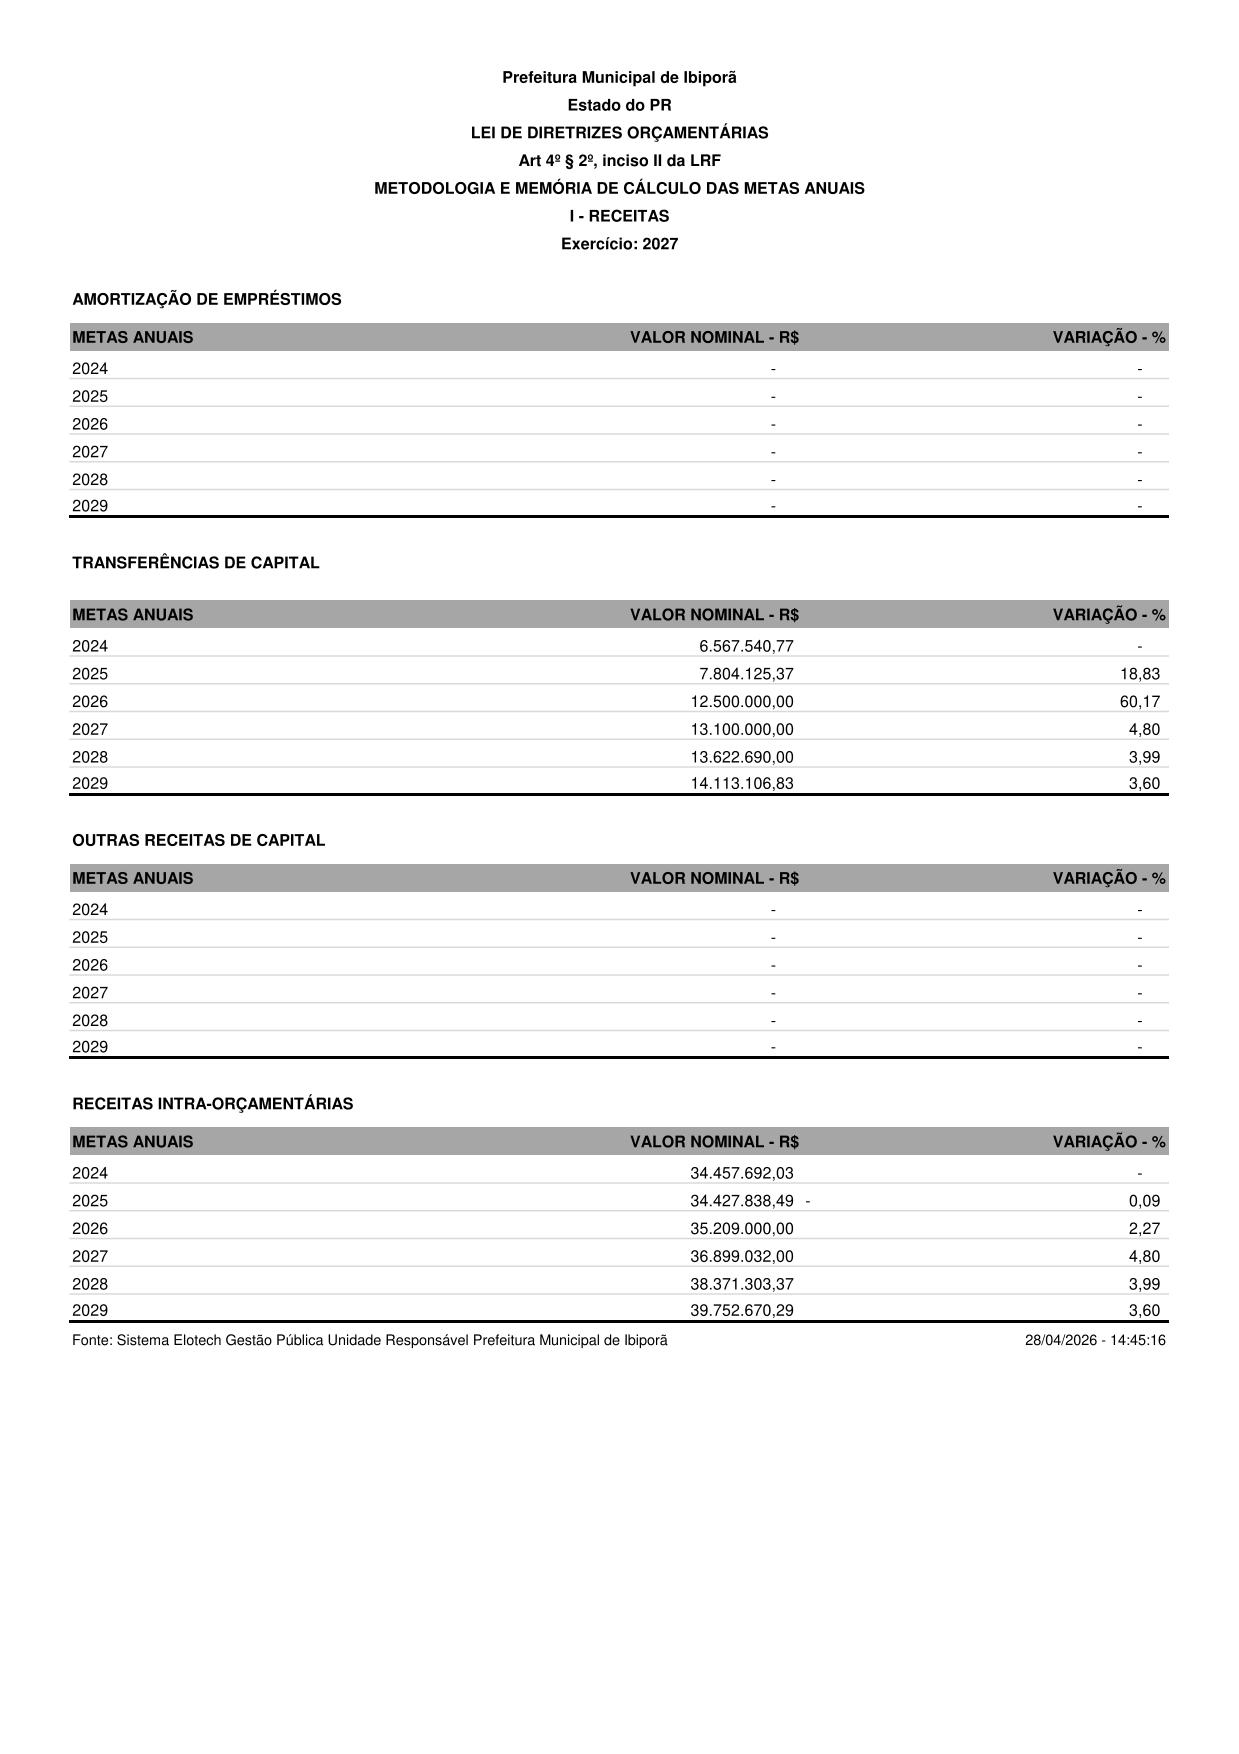
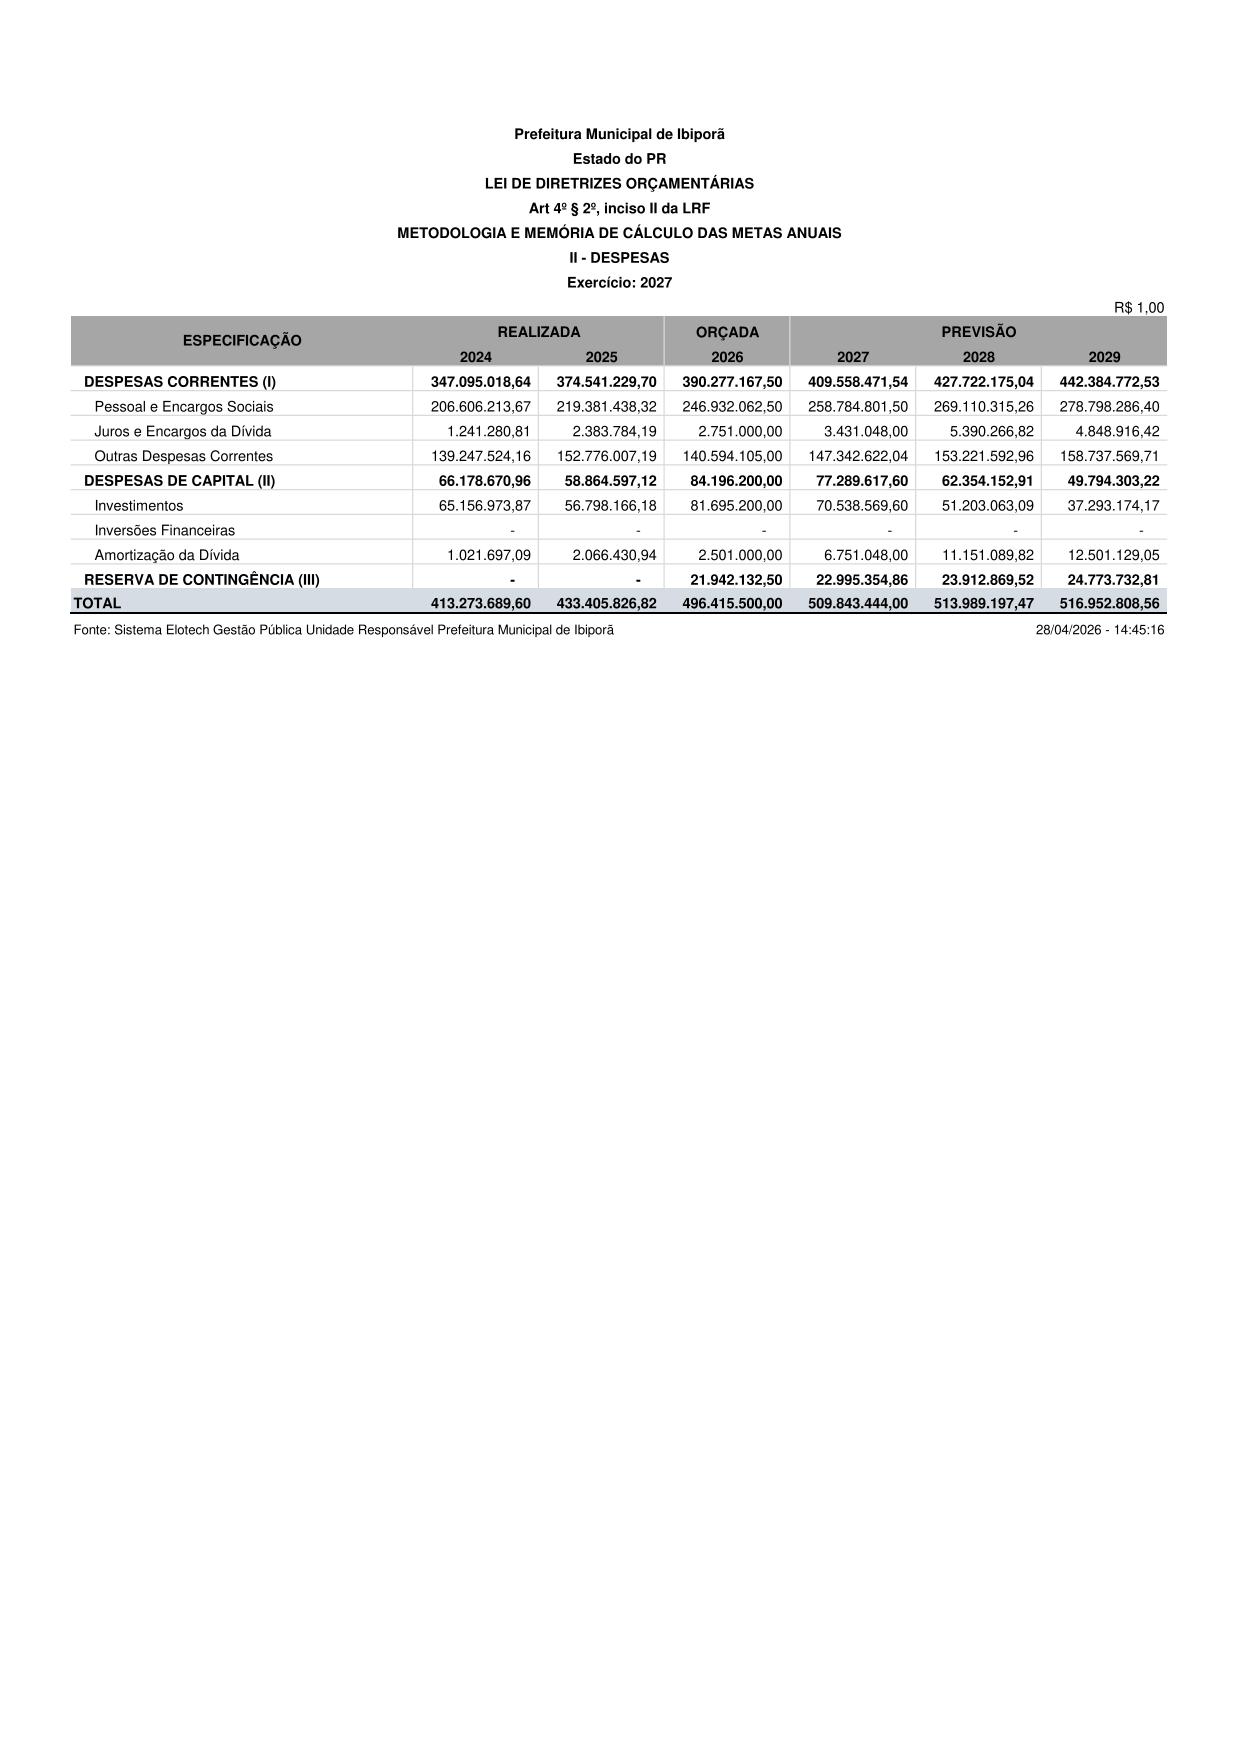
Art. 68. O artigo 4º, § 2º, II, da Lei Complementar nº 101/2000 determina que o demonstrativo de Metas Anuais seja instruído com memória e metodologia de cálculo, os quais justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, de forma a evidenciar a consistência delas com as premissas e os objetivos da política econômica nacional.
Parágrafo Único. De conformidade com a Portaria STN nº 699/2023, a base de dados da receita e da despesa se constitui dos valores arrecadados na receita realizada e na despesa executada nos três exercícios anteriores e das previsões para 2027, 2028 e 2029.
Subseção II
Metodologia e memória de cálculo das metas anuais do resultado primário
Art. 69. A finalidade do conceito de Resultado Primário é indicar se os níveis de gastos orçamentários são compatíveis com sua arrecadação, ou seja, se as receitas não-financeiras são capazes de suportar as despesas não-financeiras.
Parágrafo Único. O cálculo da Meta de Resultado Primário obedecerá à metodologia estabelecida pelo Governo Federal, através das Portarias expedidas pela STN - Secretaria do Tesouro Nacional, e às normas da contabilidade pública.
Subseção III
Metodologia e memória de cálculo das metas anuais do resultado nominal
Art. 70. O cálculo do Resultado Nominal deverá obedecer à metodologia determinada pelo Governo Federal, com regulamentação pela STN.
Parágrafo Único. O cálculo das Metas Anuais do Resultado Nominal levará em conta a Dívida Consolidada, da qual deverá ser deduzido o Ativo Disponível, mais Haveres Financeiros menos Restos a Pagar Processados, que resultará na Dívida Consolidada Líquida, a qual somada às Receitas de Privatizações e deduzidos os Passivos Reconhecidos, resultará na Dívida Fiscal Líquida.
Subseção IV
Metodologia e memória de cálculo das metas anuais do montante da dívida pública
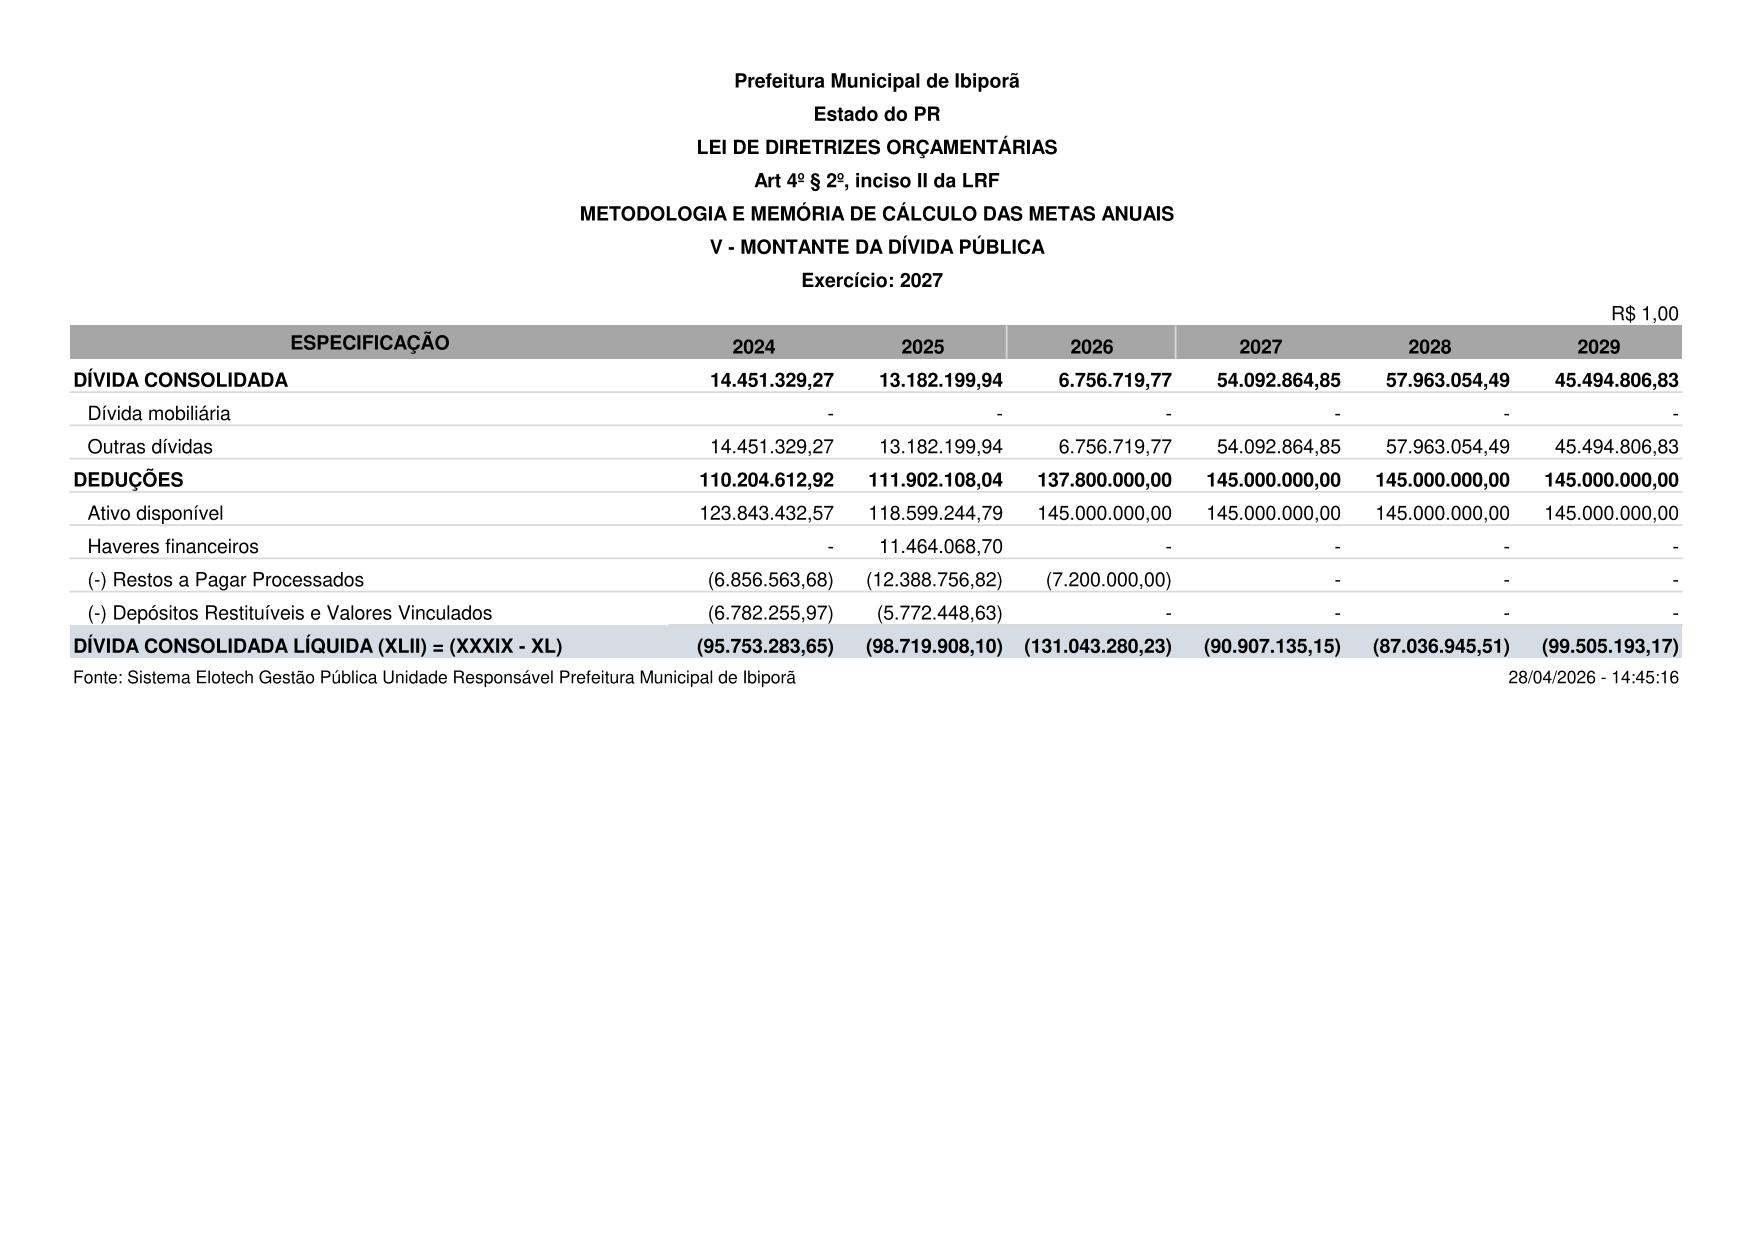
Art. 71. Dívida Pública é o montante das obrigações assumidas pelo ente da Federação e será representada pela emissão de títulos, operações de créditos e precatórios judiciais.
Parágrafo Único. Utiliza a base de dados de balanços e balancetes para sua elaboração, constituída dos valores apurados nos exercícios anteriores e da projeção dos valores para 2027, 2028 e 2029.
Seção X
Riscos Fiscais e Providências
Art. 72. Em cumprimento ao artigo 4º, § 3º da Lei Complementar nº 101/2000, a Lei de Diretrizes Orçamentárias deverá conter o Anexo de Riscos Fiscais, constituído do Demonstrativo de Riscos Fiscais e Providências.
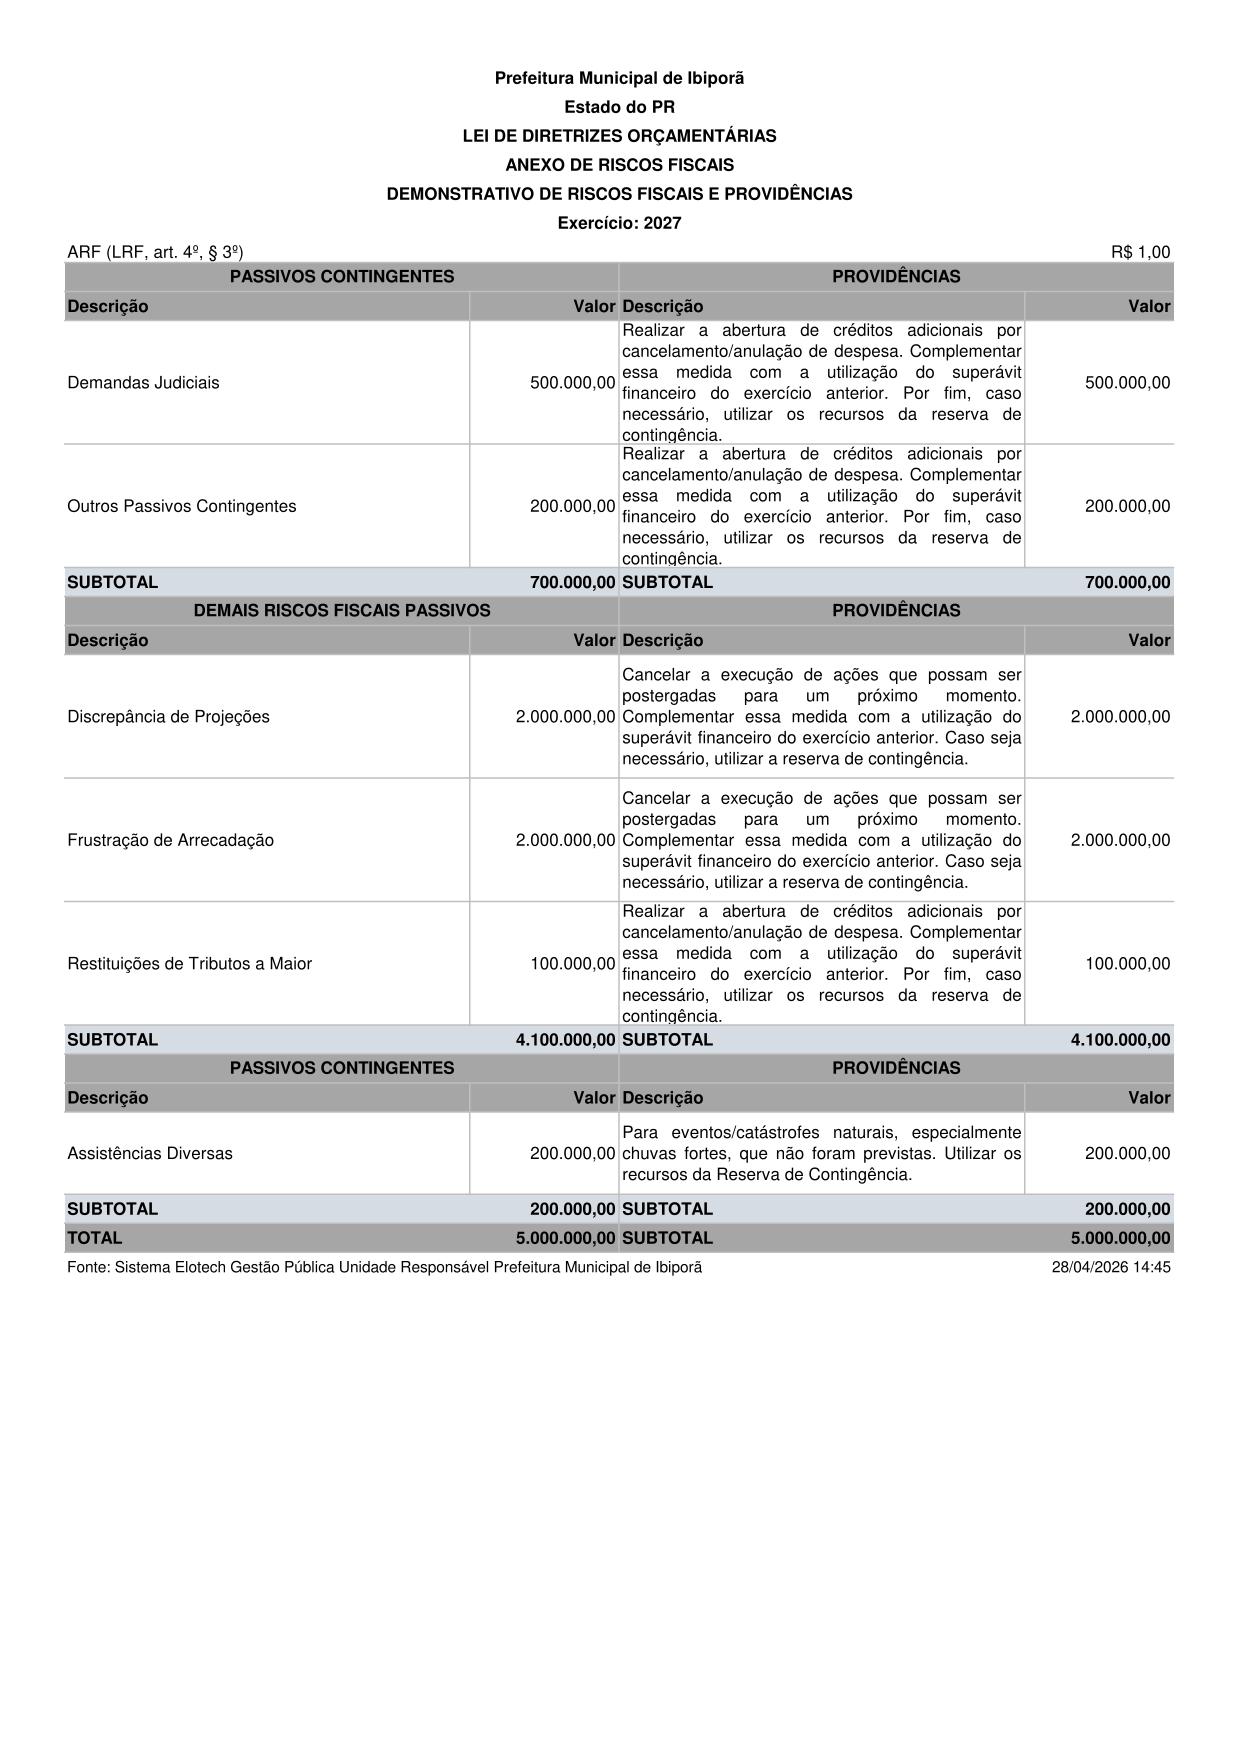
Art. 73. Constituem Riscos Fiscais capazes de afetar o equilíbrio das contas públicas do Município aqueles constantes no Anexo de Riscos Fiscais.
§ 1º Os riscos fiscais, casos se concretizem, serão atendidos com recursos da Reserva de Contingência, e também, se houver, do Excesso de Arrecadação e do Superávit Financeiro do exercício de 2026.
§ 2º Sendo estes recursos insuficientes, o Executivo Municipal encaminhará Projeto de Lei à Câmara Municipal, propondo anulação de recursos ordinários alocados para outras dotações não comprometidas.
Art. 74 O Anexo de Riscos Fiscais, artigo 4º, § 3º da Lei Complementar nº 101/2000, foi elaborado com base no Manual Técnico de Demonstrativos Fiscais, disponibilizado pela Secretaria do Tesouro Nacional.
CAPÍTULO IX
DISPOSIÇÕES GERAIS
Art. 75. O Executivo Municipal enviará a proposta orçamentária à Câmara Municipal no prazo estabelecido na Lei Orgânica do Município, que a apreciará e a devolverá para sanção até o encerramento da sessão legislativa anual.
Parágrafo Único. A Câmara Municipal não entrará em recesso enquanto não cumprir o disposto no "caput" deste artigo.
Art. 76. Serão consideradas legais as despesas com multas e juros pelo eventual atraso no pagamento de compromissos assumidos, motivados por insuficiência de tesouraria.
Art. 77. Os créditos especiais e extraordinários, abertos nos últimos quatro meses do exercício, poderão ser reabertos no exercício subsequente, por ato do Chefe do Poder Executivo.
Art. 78. O Poder Executivo Municipal está autorizado a assinar convênios com o Governo Federal e Estadual, por meio de seus órgãos da Administração Direta ou Indireta, para realização de obras ou serviços de competência ou não do Município.
Art. 79. Esta lei entra em vigor na data de sua publicação.
Ibiporã, 27 de maio de 2026.
JOSÉ MARIA FERREIRA
Prefeito do Município
Ref.: Projeto de Lei nº. 013/2026
Autoria do Poder Executivo Municipal


RELATÓRIO DE GESTÃO FISCAL 1º QUADRIMESTRE 2026 - CÂMARA MUNICIPAL DE IBIPORÃ
HOMOLOGAÇÃO - PREGÃO ELETRÔNICO Nº 17/2026
HOMOLOGAÇÃO - PREGÃO ELETRÔNICO Nº 21/2026
AVISO DE LICITAÇÃO - PREGÃO ELETRÔNICO Nº 23/2026
RESOLUÇÃO Nº 013/2026 - CMAS
CONVOCAÇÃO Nº. 06, DE 29 DE MAIO DE 2026.
LEI ORDINÁRIA N° 3457/2026
PORTARIA Nº 423, DE 28 DE MAIO DE 2.026.
PORTARIA Nº 424, DE 28 DE MAIO DE 2.026.
RETIFICAÇÃO DO EXTRATO DO NONO TERMO ADITIVO AO CONTRATO Nº 163/2.023
PORTARIA No. 041, DE 29 DE MAIO DE 2026.
PORTARIA No. 049, DE 29 DE MAIO DE 2026.
PORTARIA No. 048, DE 29 DE MAIO DE 2026
PORTARIA No. 047, DE 29 DE MAIO DE 2026.
PORTARIA No. 046, DE 29 DE MAIO DE 2026
PORTARIA No. 045, DE 29 DE MAIO DE 2026.
PORTARIA No. 044, DE 29 DE MAIO DE 2026.
PORTARIA No. 043, DE 29 DE MAIO DE 2026.
PORTARIA No. 042, DE 29 DE MAIO DE 2026.
PORTARIA No. 040, DE 29 DE MAIO DE 2026
PORTARIA No. 039 DE 29 DE MAIO DE 2026.
PORTARIA No. 038, DE 29 DE MAIO DE 2026.
